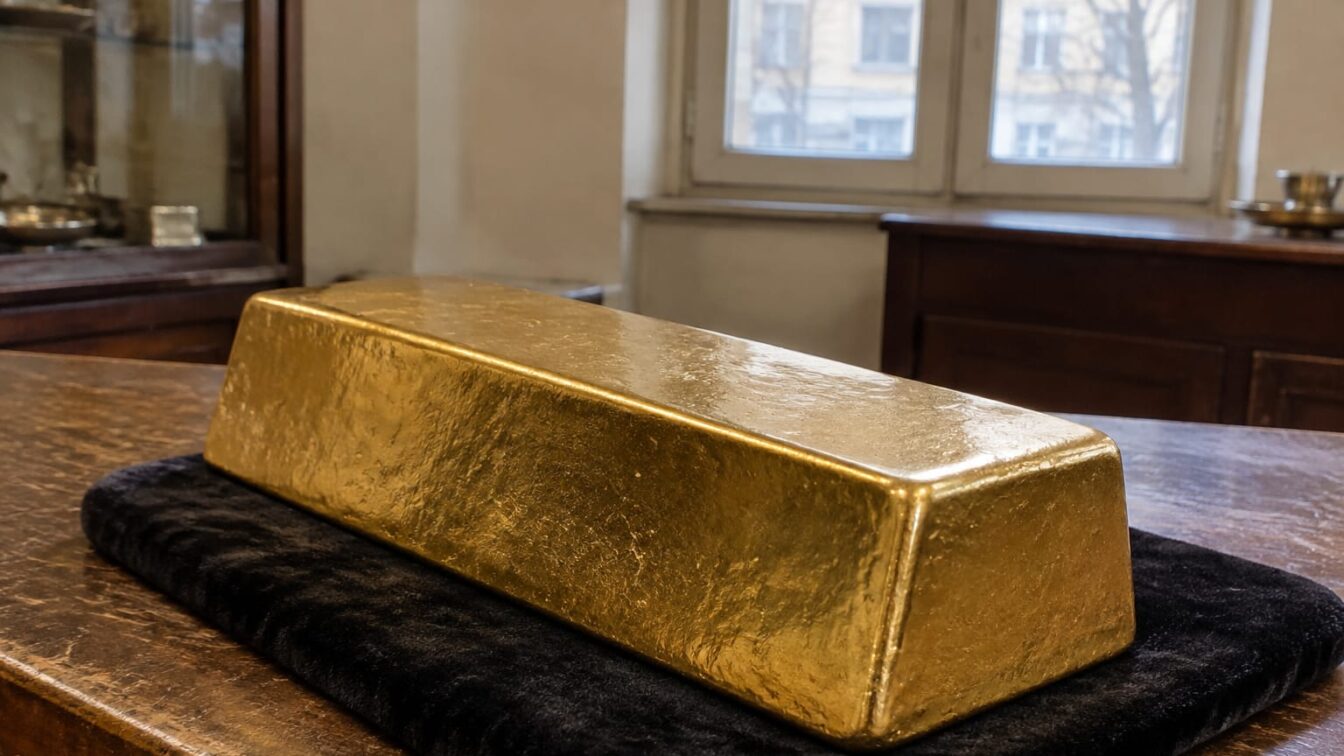
La cumpărarea aurului pentru investiții, forma, puritatea și greutatea produsului contează pentru încadrarea fiscală: definiția din regimul fiscal analizat exclude lingourile și plachetele de cel mult 1 gram. Cotația gramului servește drept reper de comparație, nu drept preț de vânzare al aurului fizic.
Articolul 152^3 și normele publicate de Agenția Națională de Administrare Fiscală (ANAF) descriu regimul special al aurului de investiții în cadrul Legii nr. 571/2003 privind Codul fiscal. Documentul cuprinde dispoziții și exemple din 2012-2013. Pentru o cumpărare în 2026, tratamentul fiscal trebuie verificat în legislația aplicabilă tranzacției; regulile de mai jos explică încadrarea din acest document.
Forma și puritatea stabilesc încadrarea produsului
Verificarea începe cu distincția dintre lingouri sau plachete și monede. Pentru prima categorie contează acceptarea ori cotarea pe piețele de metale prețioase, alături de puritate și greutate. Pentru monede există condiții cumulative, inclusiv una privind prețul obișnuit de vânzare în raport cu aurul conținut.
Definiția fiscală și normele sale prevăd următoarele criterii:
- Lingourile sau plachetele trebuie să fie acceptate ori cotate pe piețele de metale prețioase și să aibă puritatea de minimum 995 la mie. Pot fi reprezentate sau nu prin hârtii de valoare, cu excluderea greutății menționate la început.
- Monedele trebuie să aibă titlul de cel puțin 900 la mie, adică nivelul de puritate cerut acestei categorii.
- Data baterii monedelor trebuie să fie ulterioară anului 1800, potrivit precizării din norme.
- Monedele trebuie să fie sau să fi fost mijloc legal de plată în statul de origine.
- Prețul la care monedele sunt vândute în mod normal nu trebuie să depășească cu mai mult de 80% valoarea de piață liberă a aurului pe care îl conțin.
În sensul acestui regim, monedele care îndeplinesc definiția nu sunt considerate vândute în scop numismatic, adică pentru colecționare. Aurul de investiții este exclus și din definiția bunurilor second-hand folosită pentru regimul special de taxare a marjei.
Scutirea descrisă acoperă și drepturi asupra aurului
În regimul special analizat, livrările, achizițiile intracomunitare și importurile de aur de investiții sunt scutite de taxa pe valoarea adăugată (TVA). Achiziția intracomunitară privește bunuri transportate între state membre, în condițiile fiscale prevăzute pentru această operațiune.
Scutirea include investițiile în hârtii de valoare pentru aur nominalizat sau nenominalizat ori negociat în conturi de aur. Sunt cuprinse împrumuturile și schimburile cu aur care conferă un drept de proprietate sau de creanță asupra aurului de investiții.
Același tratament este prevăzut pentru contractele la termen futures și forward, dacă acestea dau naștere unui transfer al dreptului de proprietate sau de creanță asupra aurului de investiții. Pentru încadrare contează dreptul conferit prin contract asupra aurului.
Serviciile de intermediere a livrării sunt, de asemenea, scutite atunci când agentul acționează în numele și pe seama unui mandant, persoana pentru care realizează operațiunea.
Opțiunea de taxare privește anumite tranzacții între persoane impozabile
Producătorul de aur de investiții sau persoana impozabilă care transformă aurul în aur de investiții poate opta pentru taxarea livrărilor către altă persoană impozabilă. O asemenea persoană desfășoară independent o activitate economică, în sensul definiției fiscale.
Opțiunea este prevăzută și pentru persoana impozabilă care livrează în mod curent aur în scopuri industriale, pentru livrările către altă persoană impozabilă de lingouri sau plachete încadrate ca aur de investiții. Intermediarul poate opta pentru taxare în condițiile în care mandantul și-a exercitat opțiunea prevăzută de articol.
Notificarea se transmite organului fiscal competent înaintea operațiunilor vizate. Aceasta cuprinde temeiul legal, calitatea de furnizor sau intermediar, numele și codul de înregistrare în scopuri de TVA al beneficiarului, precum și baza de impozitare a livrărilor.
Opțiunea produce efecte de la înregistrarea notificării la organul fiscal sau de la depunerea acesteia la poștă, cu confirmare de primire, și se aplică livrărilor efectuate de la data respectivă. Documentul prevede că persoanele care au exercitat opțiunea nu pot reveni la regimul special.
Pentru livrările interne de aur de investiții taxate prin opțiune, cumpărătorul persoană impozabilă înregistrat în scopuri de TVA este obligat la plata taxei. Normele prevăd aceeași regulă pentru aliajele sau semifabricatele din aur cu titlul de cel puțin 325 la mie.
Se aplică mecanismul taxării inverse: beneficiarul determină taxa și o evidențiază în decont atât ca taxă colectată, cât și ca taxă deductibilă, cu respectarea condițiilor și limitelor dreptului de deducere.
Scutirea păstrează drepturi de deducere specifice comercianților
Pentru livrarea scutită de aur de investiții, documentul permite deducerea taxei aferente aurului cumpărat de la un furnizor care a optat pentru taxare. Dreptul acoperă și achizițiile intracomunitare sau importurile de aur transformat ulterior în aur de investiții, de persoana impozabilă ori de un terț în numele său, precum și serviciile care schimbă forma, greutatea sau puritatea aurului.
Producătorii și cei care transformă aurul în aur de investiții au drept de deducere pentru achizițiile legate de producția sau transformarea respectivă. Separat, Codul fiscal reprodus prevede scutiri pentru importul de aur efectuat de Banca Națională a României și pentru livrările de aur către această instituție.
Cotația gramului oferă un reper datat pentru ofertă
La 12 octombrie 2026, cotația gramului de aur era de 639,8793 lei, față de 640,8929 lei la 9 octombrie. Variația a fost de minus 1,0136 lei, respectiv minus 0,16%. Compararea unei oferte de aur fizic cu acest nivel trebuie să păstreze distincția dintre cotație și prețul efectiv cerut pentru produs.
Pentru intervalul 9 aprilie-12 octombrie 2026, reperele cotației au fost:
- Maximul de 680,6943 lei pe gram, înregistrat la 7 mai 2026.
- Minimul de 588,7371 lei pe gram, înregistrat la 17 iulie 2026.
- Media perioadei de 633,9481 lei pe gram.
Ca reper istoric, cotația Băncii Naționale a României pentru gramul de aur era de 356,2719 lei la 22 mai 2024, de 348,3880 lei la 23 mai și de 345,4718 lei la 24 mai. Aceste valori sunt repere datate ale cotației, nu oferte comerciale de cumpărare.
Pentru comercianți, regimul special descris include obligația de a ține evidența tuturor tranzacțiilor cu aur de investiții și documentația care permite identificarea clientului. Evidențele se păstrează minimum 5 ani de la sfârșitul anului în care au fost efectuate operațiunile.
Citește și:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Armata a avansat 71.458.540 lei către Avioane Craiova fără să primească avioanele modernizate
 Dolce SportAlexander Zverev are asigurat primul loc la final de 2026, dar încă trebuie să-l depășească pe Sinner
 GetPonyScaunul copilului poate deveni nesigur chiar după un impact ușor. Cum se solicită banii pentru înlocuire
 BravonetSelma Blair a ajuns în arest la New York după un zbor în care doi membri ai echipajului au fost răniți
 LylaCum alegi parfumul de toamnă care ți se potrivește și de ce să îl testezi pe piele cel puțin 30 de minute
 Revista IoanaConstanța are 130 de cazuri de hepatită A. Ce recomandări de igienă poți aplica acasă