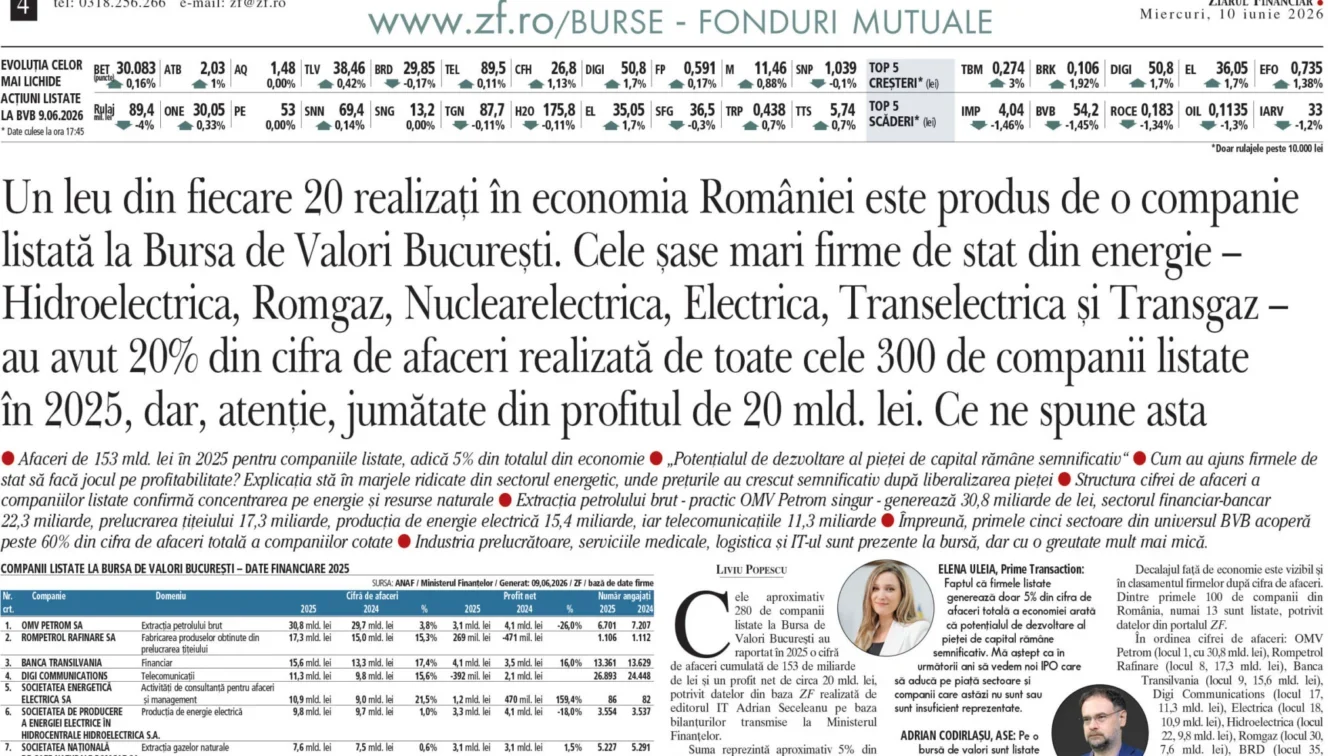
Ponderea companiilor listate la Bursa de Valori București în economia reală a atins un nivel de doar 5% din cifra de afaceri totală națională. Cele aproximativ 280 de societăți tranzacționate au raportat afaceri cumulate de 153 de miliarde de lei pentru anul 2025, dintr-un total estimat la 2.800 de miliarde de lei la nivel macroeconomic.
Iar această discrepanță masivă ne arată exact vulnerabilitatea structurală a pieței noastre de capital. Investitorii instituționali și de retail sunt practic privați de expunerea pe motoarele reale de consum ale României, fiind forțați să își concentreze portofoliile pe un număr restrâns de jucători din energie și utilități. Cine pierde aici? În primul rând fondurile de pensii și investitorii de retail, care au nevoie de diversificare sectorială pentru a diminua riscul asimetric.
Radiografia unui dezechilibru sectorial
Situația nu este nouă, dar devine tot mai evidentă pe măsură ce marii jucători din retail și producție evită sistematic ringul bursier. Dintre primele 100 de firme din România după cifra de afaceri, numai 13 au ales calea listării publice.
Mai mult, greutatea pieței este susținută artificial de statul român. Șase dintre aceste treisprezece companii sunt deținute majoritar de stat (Hidroelectrica, Romgaz, Nuclearelectrica, Electrica, Transelectrica și Transgaz).
Dincolo de volumul redus al veniturilor, profilul de profitabilitate este cel care atrage atenția analiștilor. Așa cum reiese dintr-o analiză detaliată publicată recent de zf, cele șase companii energetice de stat generează doar 20% din cifra de afaceri a tuturor societăților cotate, dar livrează aproape jumătate din profitul net agregat al bursei. Vorbim de aproximativ 10 miliarde de lei din totalul de 20 de miliarde înregistrat anul trecut.
Și totuși, cum rămâne cu restul economiei? Giganți precum Automobile Dacia, Lidl, Kaufland, Dedeman sau Profi domină topul național al afacerilor, dar rămân companii închise (fără transparența sau presiunea raportărilor trimestriale specifice pieței de capital).
Marje de profitabilitate și presiuni macroeconomice
Rata profitului net raportat la cifra de afaceri pentru companiile listate trece de 13%, depășind mare media economiei naționale.
„Bursa concentrează o parte mai mare din profitabilitatea economiei decât din veniturile acesteia.” – Elena Uleia, director de operațiuni Prime Transaction
Dar până la urmă, de ce contează această marjă ridicată? Pentru că ea acționează ca un scut defensiv într-un climat financiar tot mai ostil. Economiștii Erste Group prognozează o contracție de 0,3% a economiei în 2026, dublată de o inflație care va depăși 10% în trimestrul al doilea. Consumul privat este deja sub o presiune severă.
În acest mediu inflaționist, companiile listate din sectoarele energie și banking au dovedit o reziliență superioară mediei naționale. Rămâne de urmărit dacă această performanță a marjelor va atrage în trimestrele următoare noi emitenți din sectoarele absente (retail, IT, alimentar) sau dacă bursa locală va funcționa în continuare strict ca un vehicul de monetizare a monopolurilor de stat.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetCe plătești într-un bilet la concert de 100 de lei și cum separi taxele de cheltuielile organizatorului
 LylaPersoanele care iau GLP-1 pot avea carențe de vitamine și un aport insuficient de proteine
 Revista IoanaCum cureți prosoapele de bucătărie de grăsime și miros și când poți alege spălarea la 60°C
 News24Alexandru Petrescu, Președinte ASF: România, între progres economic, încredere instituțională și prosperitate durabilă
 Dolce SportBayern este condusă de Barça cu 13-18 în primul sfert al meciului din Euroligă
 GetPonyAudi recheamă 9.048 de Q4 E-Tron și recomandă încărcarea bateriei până la 80%