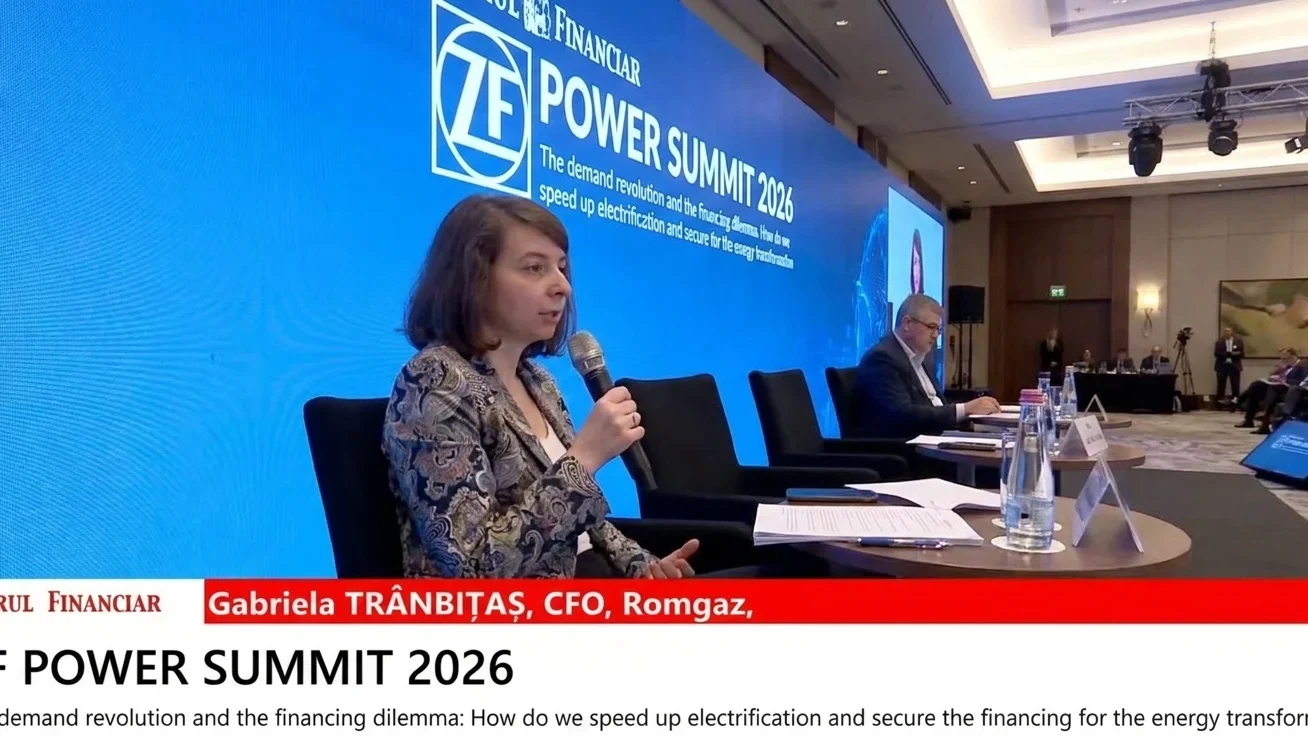
Compania de stat Romgaz preia activele și angajații producătorului de îngrășăminte Azomureș, dar refuză să își asume datoriile istorice ale acestuia. Mișcarea a fost confirmată oficial de conducerea executivă a producătorului de gaze naturale, care intenționează să transforme noua achiziție într-o sucursală directă a grupului.
Miza operațiunii este uriașă pentru investitorii de pe Bursa de Valori București. Prin izolarea datoriilor la vechea entitate juridică, Romgaz (SNG) își protejează bilanțul și marjele de profitabilitate, preluând doar capacitatea de producție pe care o va alimenta cu propriul gaz extras onshore. Practic, riscul de credit rămâne la vechii acționari, în timp ce compania de stat achiziționează un consumator captiv la un preț care urmează să fie stabilit.
Structura tranzacției și izolarea riscului
Datele Ministerului Finanțelor Publice arată dimensiunea problemei. În 2024, Azomureș a raportat afaceri de 1,57 miliarde de lei, dar cu pierderi masive de 505 milioane de lei și un nivel total al datoriilor de 1,2 miliarde de lei.
Iar managementul Romgaz a fost categoric în privința separării apelor. Pachetul achiziționat include exclusiv instalațiile, echipamentele, stocurile de materii prime și piesele de schimb existente la momentul închiderii tranzacției.
„Nu cumpărăm compania, cumpărăm activele. Datoriile pe care Azomureș le are vor rămâne datoriile lor. Nu le vom prelua.„ – Gabriela Trânbițaș, director financiar
Integrarea pe verticală și costul gazelor
Așa cum a relatat zf într-o analiză publicată recent, logica economică a preluării se bazează pe eliminarea principalului factor de pierdere pentru combinat: prețul gazelor naturale de pe piața liberă. Odată devenită sucursală, fosta platformă Azomureș va primi materia primă la cost de producție, fără marjă internă adăugată, conform standardelor contabile în vigoare.
„Activitatea va beneficia de gazul onshore pe care urmează să-l producem.” – Gabriela Trânbițaș, director financiar
Dar va genera această integrare profituri imediate? Până la urmă, piața îngrășămintelor chimice este extrem de volatilă, iar rentabilizarea unui activ aflat pe pierdere necesită optimizări severe.
E drept că directorul financiar a evitat să ofere estimări clare privind marjele viitoare sau eventualele deprecieri contabile. „Este o afacere fluctuantă. Depinde mult de condițiile de piață„, a admis oficialul, subliniind că evaluarea finală a activelor va dicta direcția înregistrărilor contabile.
Necunoscutele financiare și pașii următori
Mai mult, investițiile viitoare pentru mentenanță și modernizare vor pica exclusiv în sarcina Romgaz.
Cifrele vorbesc de la sine.
Întrebată despre estimările de capital expenditures (CAPEX) necesare după preluare, reprezentanta companiei a menținut o abordare rezervată, declarând scurt: „Nu pot oferi o îndrumare în acest moment”.
Consiliul de Administrație al Romgaz urmează să aprobe tranzacția în aproximativ două săptămâni. Atunci va fi convocată Adunarea Generală a Acționarilor (AGA), moment în care piața de capital va afla prețul exact al achiziției și condițiile finale ale acordului.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetNetflix aduce 18 producții braziliene din decembrie, prin cel mai mare acord al său cu Globo
 LylaO mamă povestește cum alăptarea îi provoca furie, deși avea lapte și copilul se atașa bine
 Revista IoanaCe treburi se evitau de Sfântul Luca pe 18 octombrie și cui îi poți trimite urări
 News24Mike Pence îi cere lui Trump să reia sancțiunile contra Rusiei și avertizează că războiul s-ar putea extinde
 Dolce SportTottenham obține prima victorie în campionat, 3-1 cu Coventry, la revenirea lui Kulusevski
 GetPonyUber introduce curse autonome în Zagreb, cu operator de siguranță la volan