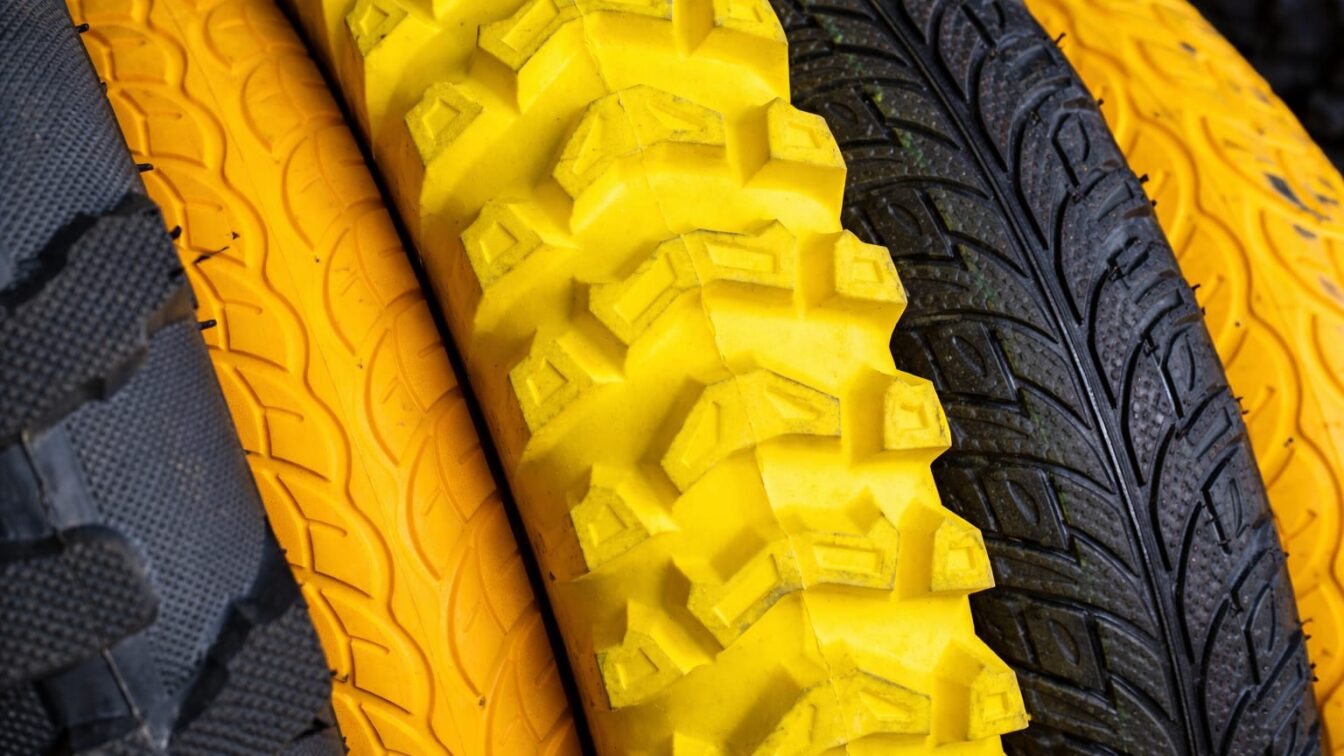
Continental AG este aproape de semnarea unui acord prin care vinde divizia ContiTech către fondul american Lone Star, într-o tranzacție estimată la 4 miliarde de euro, la care s-ar putea adăuga încă până la 250 de milioane de euro în anii următori dacă performanța afacerii depășește așteptările.
În practică, componenta variabilă de până la 250 de milioane de euro ridică valoarea potențială a tranzacției la 4,25 miliarde de euro, ceea ce înseamnă un plus de 6,25% față de suma fixă anunțată acum. Pentru Continental, diferența contează fiindcă leagă o parte din încasare de evoluția viitoare a unei divizii pe care a decis să o scoată din portofoliu, nu doar de prețul de semnare.
Pentru piață, semnalul imediat este unul de repoziționare strategică. Continental, producător german de componente auto și anvelope, își mută accentul către afacerea considerată centrală, producția de anvelope, și monetizează o linie de business aflată sub presiune operațională. Pentru operațiunile din România, unde grupul este prezent, implicația nu este o modificare anunțată direct, ci creșterea probabilității ca investițiile viitoare să fie evaluate mai strict prin prisma activităților considerate esențiale la nivel de grup.
ContiTech vine la pachet cu un istoric recent care explică de ce a ajuns în centrul unei astfel de decizii. Divizia traversează o perioadă dificilă și a desființat 3.000 de locuri de muncă în luna mai, dintre care 1.600 în Germania. Asta înseamnă că peste jumătate din tăieri, mai exact aproximativ 53,3%, au fost concentrate pe piața germană, semn că presiunea pe costuri a fost suficient de mare încât restructurarea să lovească puternic chiar baza industrială a grupului.
Pentru angajații și furnizorii din România, acesta este punctul care merită urmărit. Nu există un anunț privind efecte directe locale, dar o companie care își vinde o divizie după un val de 3.000 de concedieri transmite că disciplina capitalului și reducerea expunerii pe segmentele neesențiale devin priorități. În astfel de cazuri, bugetele, extinderile și proiectele noi tind să fie trecute prin filtre mai dure de randament și relevanță strategică.
Continental schimbă structura grupului, iar piața citește o selecție mai severă a activelor
Decizia de vânzare nu apare într-un vid industrial. Sectorul european auto și al componentelor este sub presiune din cauza ofensivei produselor asiatice, a costurilor ridicate ale energiei și a reglementărilor europene, factori care au alimentat închideri de fabrici, blocarea investițiilor și concedieri. În acest cadru, o tranzacție de 4 miliarde de euro pentru o divizie non-core indică faptul că activele industriale europene rămân atractive pentru capitalul financiar atunci când pot fi cumpărate separat de grupul-mamă și restructurate.
Și pentru investitori, semnalul este dublu. Pe de o parte, Continental încearcă să-și simplifice portofoliul și să concentreze resursele pe anvelope, activitatea pe care o consideră prioritară. Pe de altă parte, Lone Star arată apetit pentru active industriale care au nevoie de redresare operațională. Asta sugerează că, în mediul actual, valoarea se caută mai puțin în expansiune și mai mult în separarea și repoziționarea businessurilor cu performanță sub așteptări.
Două surse din apropierea tranzacției au dezvăluit anterior că Lone Star și Continental sunt aproape de încheierea acordului, însă această informație rămâne neconfirmată oficial în forma detaliată a negocierilor. Confirmarea certă este că Continental a anunțat că se apropie de un acord pentru vânzarea ContiTech, potrivit Forbes.
Implicații pentru operațiunile locale și lanțul de aprovizionare
Pentru România, implicația de business ține mai ales de alocarea capitalului în interiorul grupului. Dacă producția de anvelope devine centrul strategiei, activele, investițiile și managementul vor fi, cel mai probabil, orientate spre zonele care susțin direct această activitate. Nu rezultă automat retrageri sau reduceri locale, dar rezultă un cadru în care proiectele care nu servesc clar această direcție au un risc mai mare de amânare sau reconfigurare.
Iar pentru lanțul local de aprovizionare, mesajul este relevant chiar fără măsuri imediate anunțate. Când un grup industrial de talia Continental își separă o divizie de produse din cauciuc și materiale plastice, furnizorii și partenerii comerciali trebuie să evalueze dacă relația contractuală rămâne cu același centru de decizie, cu aceeași strategie și cu același apetit investițional. O schimbare de proprietar poate însemna alte obiective de marjă, alte priorități de cost și alt ritm al investițiilor.
Dar tranzacția mai transmite ceva despre industria europeană în ansamblu. Vânzarea unei divizii aflate în dificultate, după un program de reducere a 3.000 de posturi, sugerează că presiunile structurale nu mai sunt tratate doar prin eficientizări punctuale, ci prin redesenarea portofoliului. Pentru companiile cu expunere în România, acest tip de decizie poate deveni modelul dominant: capital mai selectiv, focalizare pe segmentele cu avantaj competitiv clar și toleranță mai mică pentru businessurile care consumă resurse fără a intra în nucleul strategic.
Dacă afacerile ContiTech vor depăși așteptările după preluare, Continental poate încasa încă până la 250 de milioane de euro în anii următori, peste prețul de 4 miliarde de euro negociat acum.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetPărinții Irinei Rimes se mută la București. Artista locuiește deja lângă fratele ei, Vitali
 LylaMai mulți pași sunt asociați cu o stare mintală mai bună la adolescenți, dar nu sunt tratament
 Revista IoanaBuretele Magic Eraser poate mătui inoxul, ecranele și blaturile din piatră
 News24Deficitul a coborât la 1,17% din PIB după patru luni din 2026. Ce arată execuția bugetară a statului
 Dolce SportGică Hagi își asumă eșecul cu 0-6 în Polonia și exclude discuțiile despre demisie pentru două zile
 GetPonyAnvelopele de iarnă devin obligatorii în funcție de drum. Amenda ajunge la 4.325 de lei