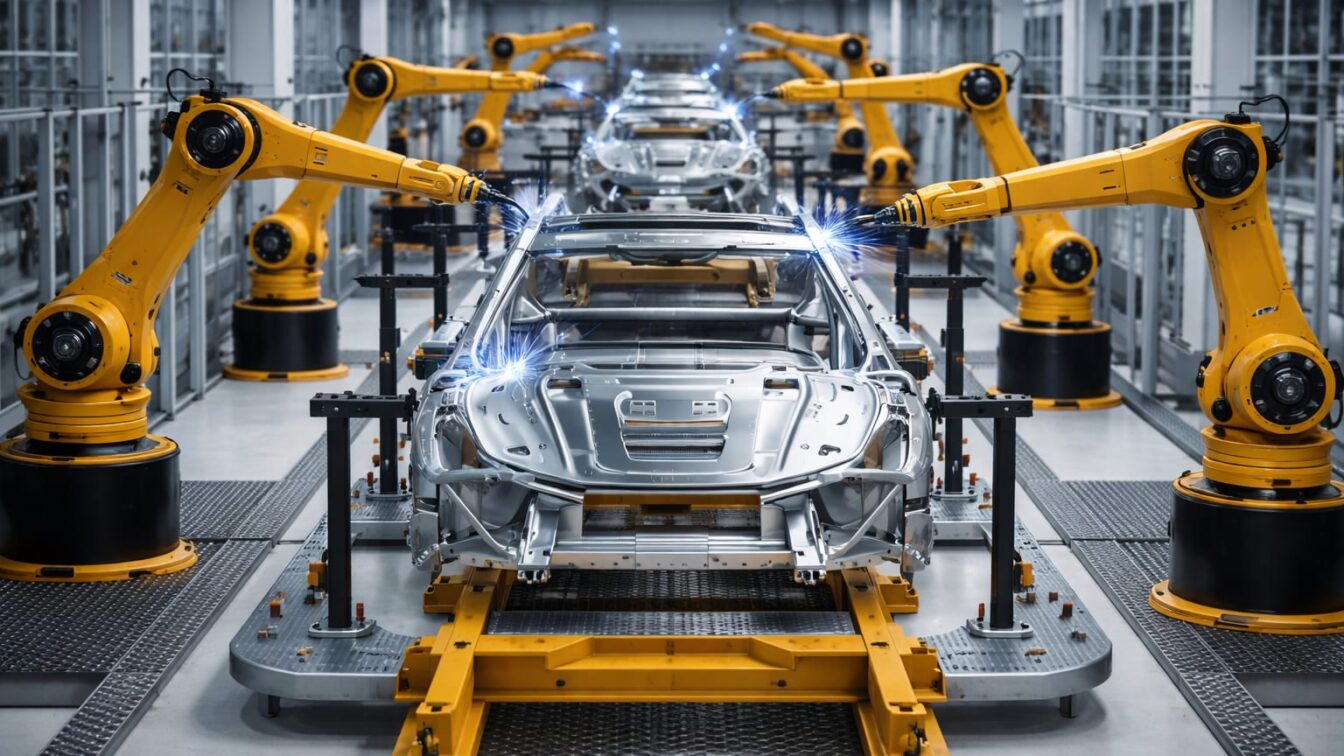
Europa traversează una dintre cele mai ample unde de restructurare corporativă din ultimii ani, cu reduceri de personal și ajustări de capacitate în auto, logistică, tehnologie și consum. Pentru România, miza nu este un șoc punctual, ci un efect în lanț: producție ajustată în fabricile conectate la Vest, extinderi amânate și un ritm mai lent al recrutărilor în auto, IT și BPO.
În practică, amploarea presiunii se vede în cifrele anunțate deja în Europa. Volkswagen ia în calcul eliminarea a până la 100.000 de locuri de muncă la nivel global, inclusiv în Europa, iar Bosch a anunțat reducerea a aproximativ 13.000 de posturi. La acestea se adaugă restructurările derulate de Continental în cercetare și producție, reducerile raportate de Daimler Truck și de alți furnizori europeni, plus tăieri de ordinul miilor în logistică și consum. Față de un singur program de eficientizare izolat, tabloul indică o resetare simultană în mai multe sectoare.
Pentru companiile românești integrate în lanțurile europene de producție, implicația financiară este directă. Când grupurile-mamă reduc costuri, revizuiesc volumele sau mută investițiile spre automatizare, subsidiarele și furnizorii locali resimt primele efecte prin comenzi mai prudente, presiune pe marje și renegocieri comerciale. Numai că vulnerabilitatea locală este mai mare decât în alte piețe din regiune: România a înregistrat între 2015 și 2025 cea mai mare contracție a ponderii industriei prelucrătoare din UE, de 10 puncte procentuale.
Acest recul al bazei industriale contează pentru deciziile de capital. O industrie prelucrătoare mai subțire înseamnă mai puțin spațiu de absorbție atunci când constructorii auto și furnizorii vest-europeni taie costuri. Iar în 2025, majoritatea liderilor companiilor private românești au înregistrat scăderi ale marjei de profit net, semn că presiunea pe costuri sau pe prețuri exista deja înainte ca noul val de restructurări să se propage mai puternic.
Industria auto germană transmite primele semnale de schimbare structurală
Cea mai mare presiune vine din industria auto germană, unde costurile ridicate, concurența agresivă a producătorilor chinezi și tranziția către vehicule electrice comprimă profitabilitatea. Producătorii chinezi au depășit pentru prima dată praguri istorice de cotă de piață în Europa, în timp ce mărcile germane pierd teren atât în China, cât și în Europa. Pentru un sector care a funcționat ani la rând pe volume mari și lanțuri stabile de furnizori, acesta este un semnal de schimbare structurală, nu o simplă fluctuație de ciclu.
Potrivit Adevarul, analiștii care urmăresc industria auto arată că planurile Volkswagen de eficientizare pot ajunge până la 100.000 de locuri de muncă eliminate la nivel global, inclusiv în Europa, în timp ce compania analizează și închiderea unor unități de producție din Germania. Pentru furnizorii din România, o astfel de repoziționare se poate traduce în volume mai mici, investiții întârziate și o selecție mai dură a unităților care rămân în lanțul de aprovizionare.
„Problemele din sectorul auto nu sunt ciclice, ci structurale.”
Citatul rezumă exact riscul pentru companiile românești din componente și subansamble: dacă problema este structurală, ajustarea nu se închide odată cu o revenire modestă a cererii. Se mută criteriile de competitivitate, iar câștigă cei care livrează cost mai mic, automatizare mai mare și timp de reacție mai scurt.
IT-ul și BPO-ul se confruntă cu o fază mai selectivă din cauza automatizării și AI
Și sectorul serviciilor externalizate intră sub presiune. Datele disponibile indică faptul că, în România, riscul din IT și BPO este mai degrabă structural decât conjunctural, pe măsură ce grupurile internaționale automatizează procese și integrează AI. Asta schimbă ecuația economică a externalizării: unele activități sunt reduse, altele sunt internalizate, iar rolurile operaționale și administrative devin primele candidate la comprimare.
Ericsson, furnizor major de infrastructură telecom, reduce treptat personalul în mai multe piețe, iar companiile europene de software și servicii digitale reduc roluri administrative și operaționale. Pentru piața locală, efectul imediat nu este neapărat o rundă masivă de concedieri anunțate public, ci încetinirea semnificativă a ritmului de creștere al sectorului. Din punct de vedere financiar, asta înseamnă venituri potențial mai lente pentru companiile dependente de outsourcing clasic și o nevoie mai mare de repoziționare către servicii cu valoare adăugată mai mare.
Iar piața muncii reflectă deja schimbarea de echilibru. Angajatorii recâștigă putere de negociere, competiția pentru roluri crește, iar ritmul creșterilor salariale în industrie și IT încetinește. Pentru management, acesta este un semnal mixt: presiunea pe costul cu personalul se poate tempera, dar retenția devine mai dependentă de recalificare și de structura rolurilor decât de majorări salariale generalizate.
Sectoarele de automatizare și AI pot beneficia de această reașezare economică
Sectoarele care pot beneficia de această reașezare sunt cele legate de automatizare și inteligență artificială, furnizorii de software pentru optimizarea costurilor, industria de apărare și firmele de consultanță în restructurare. Logica este strict economică: într-un mediu cu dobânzi ridicate, cost al capitalului mai mare și cerere fragilă, proiectele care reduc rapid cheltuielile sau cresc productivitatea au prioritate mai mare în bugetele de investiții.
Si sectorul de staffing și muncă temporară câștigă din volatilitatea pieței muncii, fiind utilizat tot mai des ca soluție de flexibilizare a costurilor. Pentru companiile din România, acesta poate deveni un instrument tactic într-un mediu în care vizibilitatea pe comenzi scade, iar deciziile de angajare permanentă sunt amânate.
În logistică, companii precum Kuehne+Nagel anunță reduceri de personal de ordinul miilor, invocând normalizarea volumelor și presiunea pe marjele operaționale după boom-ul post-pandemie. În consum, Heineken a anunțat programe de reducere a personalului tot de ordinul miilor, pe fondul încetinirii consumului și al presiunii inflaționiste asupra puterii de cumpărare. Când tăieri de această dimensiune apar simultan în transport, bunuri de larg consum și industrie, semnalul pentru investitorii în România este că selecția proiectelor va deveni mai severă, cu accent pe randament, productivitate și timp scurt de recuperare a capitalului.
Pe termen mediu, companiile românești cu expunere mare pe auto, IT și BPO au de gestionat o combinație dificilă: cerere europeană mai slabă, cost al capitalului ridicat și presiune pe profitabilitate. Cele care mută mai repede capex-ul și organizarea către automatizare, AI și flexibilizarea costurilor au șanse mai bune să apere marjele într-un ciclu european care nu mai arată ca o corecție temporară.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyHibrid clasic sau plug-in hibrid. Când încărcarea acasă poate coborî cheltuiala la 16-18 lei pentru 100 km
 BravonetProcurorii au dispus control judiciar pentru Toma Cuzin după accidentul produs cu permisul suspendat
 LylaMihail Pautov recomandă consult medical pentru tusea care depășește opt săptămâni
 Revista IoanaMihail Pautov recomandă să revii la muncă după cel puțin două-trei zile fără febră și stare de rău
 News24Andris Kulbergs propune ca europenii să renunțe anual la o bere pentru apărarea Ucrainei
 Dolce SportReal Madrid a întors scorul de la 1-3 la Roma și a luat trei puncte în Liga Campionilor