
Prima ședință de politică monetară a anului s-a terminat. Fără surprize. Banca Națională a României a lăsat dobânda cheie neatinsă, la 6,50% pe an, o decizie care vine în contextul în care țara noastră deține un titlu deloc onorant, cel de campioană absolută la inflație în Uniunea Europeană.
Consiliul de Administrație al BNR a decis să nu schimbe nimic. Rata de referință rămâne la valoarea stabilită încă din luna august 2024. Nici celelalte rate nu se modifică: facilitatea de creditare (Lombard) stă la 7,50% pe an, iar cea la depozite la 5,50%, după cum arată comunicatul băncii centrale preluat de Agerpres. Rezervele minime obligatorii? La fel. Neschimbate.
România, campioana inflației. Ce înseamnă asta pentru buzunarul tău?
Hotărârea BNR de a nu mișca dobânda vine într-un moment economic dificil. Foarte dificil. Datele Eurostat publicate chiar ieri pictează un tablou sumbru: România are cea mai mare rată anuală a inflației din UE. Vorbim de un avans al prețurilor de 8,6%. Cifra, neschimbată față de noiembrie, este enormă comparativ cu media europeană de doar 2,3%.
Ce înseamnă concret? Simplu. Banii din buzunar valorează tot mai puțin. Puterea de cumpărare scade. Prețurile la orice, de la pâine la facturi, urcă mult mai repede ca în restul Europei, iar presiunea pe bugetul familiei este constantă. Ironia? Obiectivul fundamental al BNR, menționat chiar în comunicatul lor, este fix opusul: „asigurarea și menținerea stabilității prețurilor pe termen mediu”.
O veste bună pentru cei cu rate: ROBOR continuă să scadă
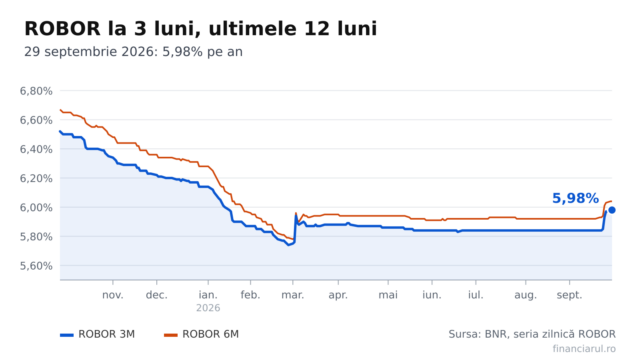
Există totuși o licărire de speranță. Măcar pentru cei cu credite în lei cu dobândă variabilă. Indicele ROBOR la trei luni, cel care dictează costul multor împrumuturi, a spart luni pragul psihologic de 6%. A ajuns la 5,98% pe an. Nu e mult, dar scăderea asta modestă înseamnă rate lunare un pic mai mici.
Tendința de scădere a ROBOR nu e nouă și semnalează o relaxare pe piața interbancară. Să fie clar: nu are legătură directă cu decizia BNR de luni. E mai mult despre lichiditatea din sistem. Un mic balon de oxigen, atât tot, într-o mare de scumpiri.
De ce ezită BNR? Imaginea de ansamblu a economiei
Bun, dar atunci de ce nu crește BNR dobânda? De ce nu luptă mai dur cu inflația? Răspunsul e complicat. Totul ține de un echilibru fragil. O dobândă mai mare ar însemna credite mai scumpe. Asta ar pune frână investițiilor și consumului, un risc pe care banca centrală, se pare, nu vrea să și-l asume. Mai ales acum, când alte sectoare deja gâfâie.
Un exemplu concret? Piața imobiliară. O analiză recentă arată că ultimul trimestru din 2025 a fost cel mai prost pentru vânzările de locuințe din ultimii șase ani. Dezastru. O dobândă mai mare ar fi înghețat piața de tot. BNR insistă că deciziile sale caută stabilitatea prețurilor „într-o manieră care să contribuie la realizarea unei creșteri economice sustenabile”. Pe românește, încearcă să stingă focul inflației fără să oprească de tot motorul economiei.
Mesajul Băncii Centrale: Fondurile europene sunt cheia
La final, BNR aruncă mingea în curtea Guvernului. Comunicatul băncii subliniază că e nevoie de un „mix echilibrat de politici macroeconomice și implementarea de reforme structurale inclusiv prin utilizarea fondurilor europene care să stimuleze potențialul de creștere pe termen lung sunt esențiale”.
Ce înseamnă asta, de fapt? Că politica monetară singură nu face minuni. E nevoie de reforme serioase. E nevoie ca banii europeni să fie absorbiți pentru a consolida economia. Până una-alta, BNR stă pe tușă. Pândește. Monitorizează. Se declară „pregătită să utilizeze instrumentele de care dispune”. Adică e gata de acțiune. Doar că nu acum.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaPrimăvara 2027 aduce blush burgundy pe nas și obraji, păr cu mișcare și machiaj grafic
 Revista IoanaCum este amenajată casa de vacanță din Les Goudes cu două dormitoare în culori diferite
 News24Nicușor Dan respinge alegerile anticipate înaintea votului de miercuri
 Dolce SportRomânia caută primele puncte cu Bosnia și Herțegovina, sub arbitrajul portughezului Luís Godinho
 GetPonyCinci campere ușoare transformă bena pickup-ului în spațiu de dormit. Prețurile pornesc de la 7.000 de dolari
 BravonetDupă 40 de ani de carieră, Monica Anghel spune că nu aleargă numai după bani