
Firmele care aplică regimul de impozitare pe veniturile microîntreprinderilor în 2026 trebuie să respecte cumulativ plafonul de 100.000 euro, condițiile privind acționariatul și salariatul, precum și termenele pentru situațiile financiare și desemnarea unei singure persoane juridice.
Direcția Generală Regională a Finanțelor Publice Ploiești (DGRFP Ploiești) a publicat recent un Ghid ANAF despre verificarea acestor criterii și trecerea la impozitul pe profit atunci când nu sunt îndeplinite condițiile prevăzute pentru regimul micro.
Plafonul include veniturile întreprinderilor legate
Prima verificare se face la 31 decembrie a anului fiscal precedent. Veniturile persoanei juridice române nu trebuie să depășească echivalentul în lei a 100.000 euro.
Conversia plafonului în lei se face la cursul de schimb valabil la închiderea exercițiului financiar în care au fost înregistrate veniturile. În calcul intră veniturile care formează cifra de afaceri, potrivit reglementărilor contabile aplicabile.
Plafonul nu se verifică numai pe veniturile firmei analizate. Acestea se cumulează cu veniturile întreprinderilor legate, iar totalul rezultat este comparat cu limita de 100.000 euro.
Ca exemplu orientativ de calcul, veniturile firmei plus veniturile întreprinderilor legate formează totalul verificat. Dacă acest total este de 100.000 euro, limita nu a fost depășită; dacă totalul trece peste prag, condiția de venit pentru regimul micro nu mai este îndeplinită.
Toate condițiile trebuie îndeplinite împreună
Pe lângă plafonul de venituri, persoana juridică trebuie să bifeze simultan următoarele criterii:
- capitalul social este deținut de persoane diferite de stat și de unitățile administrativ-teritoriale;
- firma nu se află în dizolvare urmată de lichidare, înregistrată în registrul comerțului sau la instanțele judecătorești;
- firma are cel puțin un salariat;
- asociații sau acționarii cu dețineri directe ori indirecte de peste 25% au stabilit o singură persoană juridică română care aplică impozitul pe veniturile microîntreprinderilor;
- situațiile financiare anuale au fost depuse în termen, dacă persoana juridică are această obligație legală.
Deținerile de peste 25% limitează regimul la o singură firmă
Regula vizează asociații sau acționarii care dețin, direct ori indirect, peste 25% din valoarea sau numărul titlurilor de participare ori al drepturilor de vot atât în firma analizată, cât și în alte persoane juridice române eligibile pentru regimul micro.
Aceștia trebuie să stabilească, până la 31 martie inclusiv a anului fiscal următor, o singură persoană juridică română care aplică impozitul pe veniturile microîntreprinderilor. Firmele care nu sunt desemnate până la termen intră sub incidența impozitului pe profit.
Situațiile financiare pentru 2026 au avut termen la 31 martie
La verificarea făcută la 31 decembrie 2025 pentru aplicarea regimului micro în 2026, condiția privește situațiile financiare aferente anului 2024 și, după caz, anilor anteriori din perioada de existență a persoanei juridice.
Pentru anul fiscal 2026, condiția depunerii situațiilor financiare anuale este considerată îndeplinită dacă documentele au fost depuse până la 31 martie 2026 inclusiv.
Citește și:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaTe poți vaccina acum împotriva gripei. Cine primește vaccinul gratuit sau compensat 50%
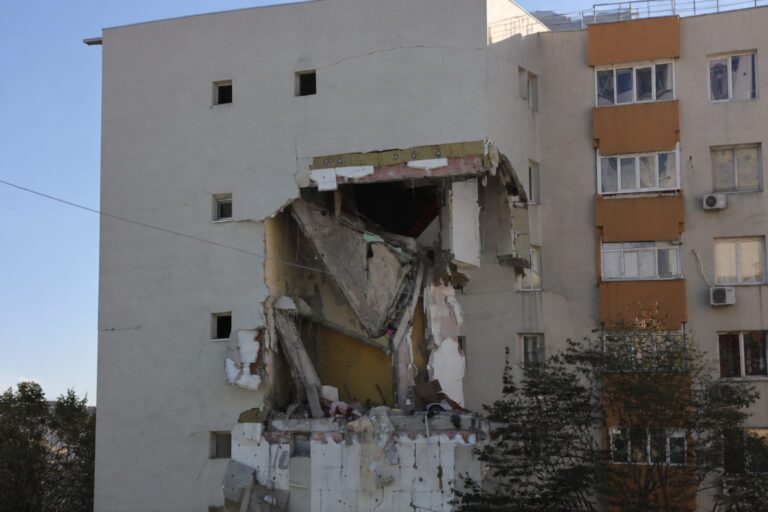 News24Blocul avariat din Rahova pierde etajele superioare. Accesul locatarilor rămâne interzis
 Dolce SportDjokovic a revenit contra lui Zverev și a ajuns la 32 de victorii fără înfrângere la Beijing
 GetPonyCe tractoare se pot conduce cu permis B și când se aplică regula de 40 km/h fără limită de masă autorizată
 BravonetPărinții Irinei Rimes se mută la București. Artista locuiește deja lângă fratele ei, Vitali
 LylaCum îți înveți băiatul să respecte refuzul și să reziste presiunii grupului prin 4 exerciții de zi cu zi