România ar urma să ajungă cel mai mare producător de gaze naturale din Uniunea Europeană odată cu intrarea pe piața europeană a unor resurse noi, însă acest avantaj de ofertă vine la pachet cu obligații de conformare pe partea de captare și stocare geologică a dioxidului de carbon, a explicat Ionuț-Sorin Banciu (vicepreședinte ANRMPSG) la începutul săptămânii.
Concret, țintele de stocare geologică a CO2 nu au fost calculate pe baza producției viitoare, ci pe baza producției de petrol și gaze din 2022-2023, interval în care România a avut a doua cea mai mare producție din Uniunea Europeană. Pentru companiile locale de petrol și gaze, implicația este directă: odată cu creșterea rolului gazului în mixul intern, crește și necesarul de investiții în infrastructura de stocare, în explorarea subsolului și în proiecte eligibile pentru finanțare europeană.
Miza economică este dublă. Pe termen scurt, statutul de producător major poate întări securitatea energetică și poziția României într-o piață europeană care își reduce dependența de importurile de gaze. Pe termen mediu, aceiași producători intră sub presiunea unor obligații climatice care presupun CAPEX ridicat, reguli încă în negociere și posibile sancțiuni pe care autoritatea le descrie drept „proporționale, disuasive”.
Iar pentru investitori și managementul companiilor energetice, acesta este punctul critic: avantajul de volum nu mai poate fi separat de costul de decarbonizare. Fără claritate legislativă, orice decizie de alocare a capitalului pentru producție nouă, infrastructură midstream sau proiecte CCS poate rămâne blocată sau poate fi amânată.
Țintele de stocare CO2 au fost distribuite după producția din 2022-2023
Ionuț-Sorin Banciu (vicepreședinte ANRMPSG, Autoritatea Națională de Reglementare în Domeniul Minier, Petrolier și al Stocării Geologice a Dioxidului de Carbon) a legat explicit noul statut al României de obligațiile aferente.
„Avem aceste resurse care curând vor intra pe piaţa Uniunii. România, cu siguranţă, va fi cel mai mare producător de gaze naturale din Uniunea Europeană, dar asta vine şi cu nişte obligaţii foarte mari, pentru că, discutând de această ţintă de stocare geologică a dioxidului de carbon, mecanismul prin care s-au atribuit ţinte a fost legat de producţia de petrol şi gaze din 2022-2023. Şi aici am fost într-o situaţie, să spunem puţin dedicată, în sensul că România având a doua cea mai mare producţie de petrol şi gaze, în această perioadă, ţintele de stocare au venit pe măsură şi nu sunt nişte ţinte atribuite României, ci companiilor de petrol şi gaze.”
Din punct de vedere financiar, formularea contează. Obligația nu este una abstractă, transferată statului, ci una care coboară în bilanțurile companiilor de petrol și gaze. Cu alte cuvinte, avantajul strategic al statului se traduce în obligații operaționale și investiționale la nivel corporativ.
Numai că informațiile publice disponibile până acum nu includ încă estimări financiare agregate privind costurile totale de conformare și nici un calendar precis pentru momentul în care noile volume de gaze vor intra efectiv pe piața Uniunii Europene. Sursa nu precizează nici companiile care au primit sau ar urma să primească ținte individuale de stocare.
Pe baza declarațiilor făcute și a direcției europene, decidentul din sector are însă un reper clar: proiectele de gaze nu mai pot fi evaluate exclusiv prin randamentul producției, ci prin costul complet al conformării climatice, inclusiv capacitatea de a integra stocarea CO2 în modelul de afaceri.
Guvernul stabil este condiție pentru deblocarea investițiilor în energie
ANRMPSG lucrează la două Ordonanțe de Urgență, una dintre ele fiind axată pe implementarea Regulamentului european privind metanul. Pentru piață, acest detaliu este esențial: fără cadrul legal secundar și fără definirea sancțiunilor, proiectele mari rămân greu de finanțat și dificil de bancabilizat.
Potrivit Economica, autoritatea așteaptă instalarea unui Guvern cu puteri depline pentru continuarea discuțiilor începute pe această temă. Asta înseamnă că riscul legislativ rămâne, deocamdată, un factor de cost în sine.
Ionuț-Sorin Banciu (vicepreședinte ANRMPSG) a descris blocajul actual în termeni care indică atât amploarea investițiilor, cât și disputa pe regimul sancțiunilor.
„Aşteptăm şi noi, ca mulţi alţii, un Guvern stabil, cu puteri depline, să putem continua discuţiile care au început. Nu s-au finalizat nişte decizii destul de greu de luat, pentru că dincolo de ţintele foarte mari, care presupun investiţii foarte mari, sancţiunile ar trebui să fie proporţionale, disuasive, aşa cum spune Regulamentul. Şi aici interpretarea e diferită, depinde de ce actori întrebaţi ce facem în momentul acesta pe acest subiect.”
Pentru companii, lipsa acestor detalii are efect practic imediat. Nu poate fi calibrat corect CAPEX-ul, nu poate fi estimat costul neconformării și nu poate fi modelat realist impactul în EBITDA sau în fluxurile de numerar pe termen mediu. Iar acolo unde finanțarea externă este necesară, creditorii și investitorii vor cere un cadru de reglementare mai predictibil.
Primele soluții de stocare CO2 sunt pe uscat
România are deja acte normative în domeniul stocării geologice a dioxidului de carbon, un proiect cu finanțare din Fondul de Inovare și un alt proiect care a primit eticheta STEP de la Comisia Europeană. Aceste două repere arată că piața locală nu pornește de la zero, chiar dacă nu există încă o imagine completă asupra costurilor și capacităților comerciale.
Vicepreședintele ANRMPSG a indicat și ordinea tehnică a dezvoltării acestor capacități, cu implicații directe pentru companiile care dețin active mature.
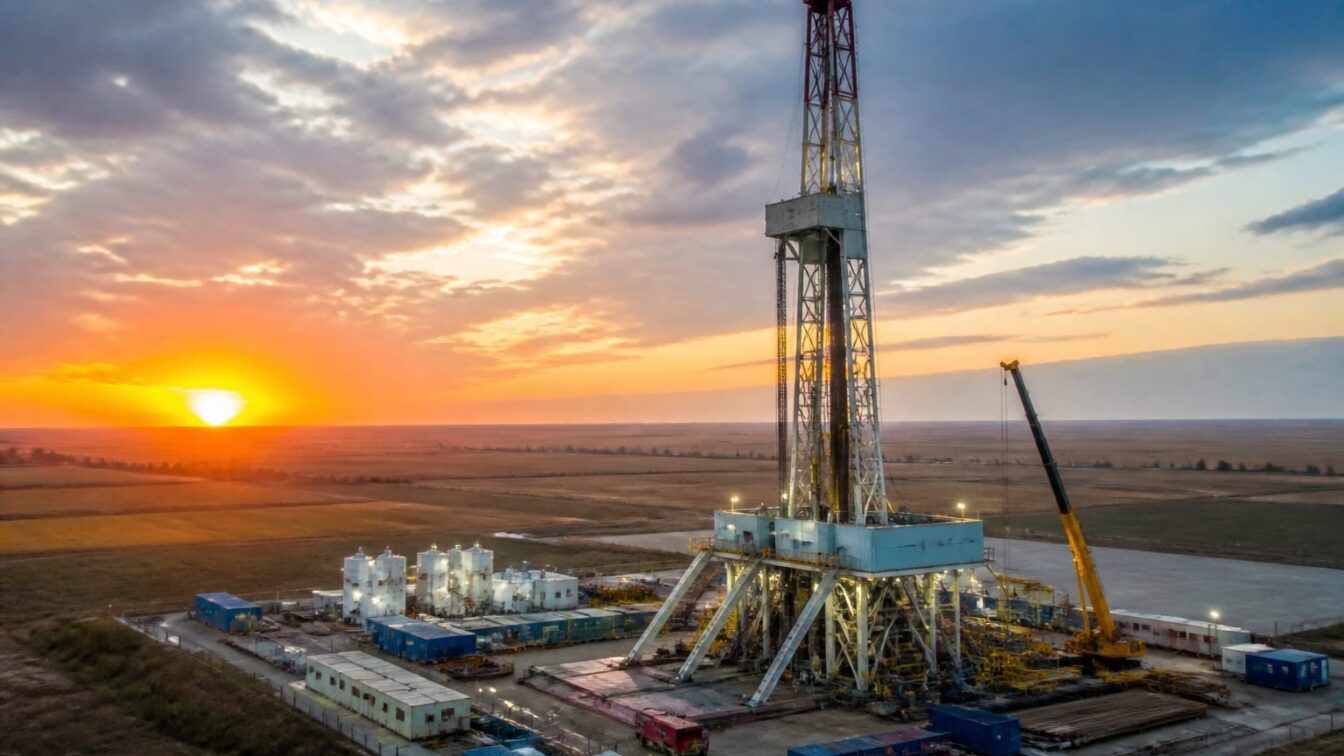
„Avem acte normative de reglementare în domeniul stocării geologice a dioxidului de carbon. Avem un prim proiect care a primit finanţare de la Fondul de Inovare, un alt proiect care a primit această etichetă STEP de la Comisia Europeană şi nişte iniţiative ale unor companii care îşi doresc să exploreze subsolul pentru a evidenţia şi a clarifica potenţialul real de stocare biologică a dioxidul de carbon. Simplu spus, vom folosi zăcăminte epuizate din onshore în primă fază, dar ne gândim şi la offshore sau acvifere saline pentru a putea stoca dioxid de carbon.”
Alegerea zăcămintelor epuizate onshore în prima etapă sugerează o barieră de intrare mai redusă decât în offshore, unde costurile de dezvoltare, autorizare și infrastructură sunt în mod obișnuit mai mari. Dar extinderea ulterioară spre offshore sau acvifere saline ar deschide un ciclu investițional mai amplu, cu oportunități pentru servicii petroliere, foraj, inginerie de rezervoare și infrastructură de transport al CO2.
Dar piața locală nu operează în vid. Modele similare sunt deja implementate în Marea Nordului, în Norvegia, Danemarca, Marea Britanie și Țările de Jos, ceea ce reduce riscul tehnologic, însă nu elimină riscul de execuție și de reglementare din România.
Semnalul strategic rămâne acesta: Uniunea Europeană a aprobat ținta de decarbonizare și energie regenerabilă pentru 2040, iar ANRMPSG spune că România și-a asumat politic ca tranziția energetică să se facă prin gaz. Pentru companiile din petrol și gaze, următorul reper operațional este finalizarea celor două Ordonanțe de Urgență care trebuie să stabilească regulile de implementare, inclusiv pentru Regulamentul pe metan și pentru stocarea CO2.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaDependența tinerilor de telefon va fi studiată într-un nou centru deschis de SNSPA
 Revista IoanaCum verifici mașina de spălat când se zguduie la centrifugare și când e cazul să chemi un tehnician
 News24Grindeanu nu îi va exclude din PSD pe cei care ar semna pentru suspendarea lui Nicușor Dan
 Dolce SportCristiano Ronaldo vrea să continue la națională după plecarea din cantonament și acceptă să fie sancționat
 GetPonyCum se verifică anvelopele înainte de montaj. Ce înseamnă 91V și când este permis un indice de viteză mai mic
 BravonetPaula Cojocari explică de ce divorțează de Stelian Ogică după doar patru luni de căsnicie