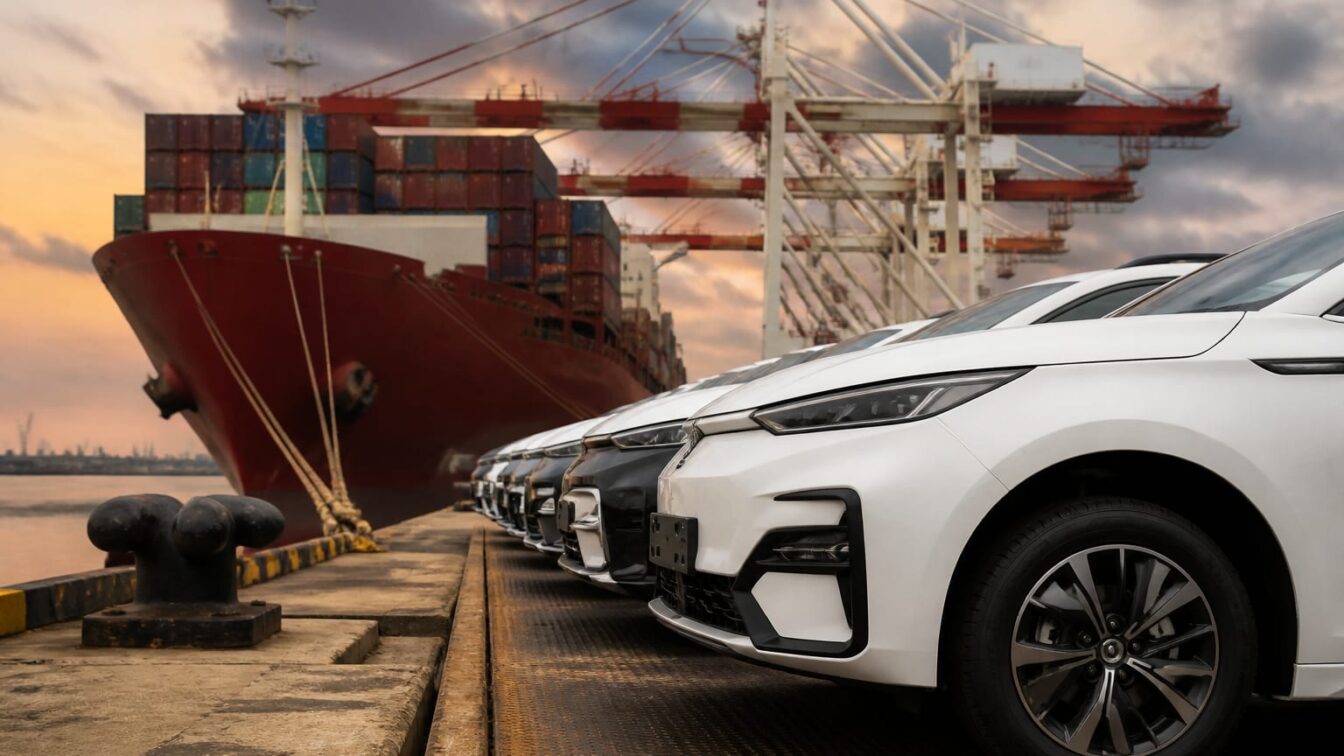
Industria germană traversează o fază defensivă neobișnuită în relația cu China. Companiile de dimensiuni medii își reduc personalul, mută producția în străinătate sau îngheață investițiile. Producătorii chinezi au concurat agresiv pe segmente unde oferă produse comparabile la prețuri semnificativ mai mici, uneori chiar la jumătate față de cele europene.
Balanța comercială a Germaniei cu China pentru bunuri de capital a trecut de la un excedent de aproximativ 750 de milioane de euro la un deficit de 500 de milioane de euro, calculat ca medie mobilă pe 12 luni, între mijlocul anului 2024 și august 2025. Această schimbare marchează trecerea de la o poziție net exportatoare la una net importatoare, exact în zona unde Mittelstand-ul german și-a construit avantajul competitiv.
Mediul de afaceri resimte direct această implicație. Atunci când o economie precum cea a Germaniei importă din China mai multe bunuri de capital avansate decât exportă, presiunea nu se limitează doar la piața chineză. Se manifestă simultan pe alte piețe externe și pe piața internă germană, unde producătorii locali concurează cu importuri mai ieftine. Apare riscul pentru marje, investiții de capital (capex) și ocupare.
Peste 10.000 de locuri de muncă se pierd lunar în industrie
Semnalul din piața muncii este deja sever. Un raport publicat în luna mai de compania de consultanță EY indică o pierdere de peste 10.000 de locuri de muncă lunar în industria germană. Anualizat, aceasta înseamnă peste 120.000 de locuri de muncă, într-un moment în care producția industrială a scăzut deja cu aproximativ 10% între februarie 2022 și începutul anului 2026. Sectoarele cu consum ridicat de energie au înregistrat un declin de peste 15%, mai abrupt decât media industriei.
Șocul a devenit concret. Aura, producător de echipamente industriale din sud-vestul Germaniei, cu 115 angajați și venituri anuale de aproximativ 30 de milioane de dolari, a observat cum concurența din China s-a intensificat, iar comenzile au dispărut în doar șase luni. Pentru o companie de această talie, o comprimare rapidă a comenzilor modifică imediat deciziile privind personalul, stocurile și investițiile.
„Un concurent chinez a apărut recent pe piață și a creat o presiune foarte mare asupra prețurilor. Pentru a câștiga proiecte în fața producătorilor germani și japonezi deja consacrați trebuie să fiu foarte creativ.”
Declarația îi aparține lui Patric Burkhart, director general la Aura, și descrie mecanismul prin care presiunea de preț se mută în contul de profit și pierdere: dacă produsul comparabil vine la jumătate de preț, producătorul european nu își mai poate apăra marja fără să piardă cotă de piață. Reducerea prețului erodează capacitatea de autofinanțare pentru tehnologii noi și extindere.
Datele comerciale arată că presiunea vine în valuri, nu punctual. Exporturile totale de bunuri ale Chinei către Germania au crescut cu 17% în primele cinci luni ale anului față de aceeași perioadă a anului trecut, depășind ritmul de 16% consemnat pentru întreaga Uniune Europeană. Germania, deși are o bază industrială mai puternică decât multe alte economii europene, este afectată cel puțin la fel de dur ca media blocului comunitar.
Pe segmentele de nucleu ale industriei germane, reculul este deja clar. Exporturile germane de mașini-unelte către China s-au prăbușit cu aproximativ o treime în primul trimestru al anului față de aceeași perioadă a anului precedent. Pentru firmele specializate în echipamente industriale, o scădere de această amplitudine într-un singur trimestru indică o pierdere de poziție competitivă, nu doar un ciclu economic slab.
Presiunea este amplificată de contextul macro. Costurile ridicate ale energiei în Europa afectează direct costul unitar de producție, cererea redusă de pe continent diminuează volumele, iar presiunile deflaționiste din China mențin prețurile exporturilor la niveluri scăzute. În plus, yuanul ar fi subevaluat, ceea ce ar adăuga un avantaj de preț producătorilor chinezi, însă acest element rămâne neconfirmat oficial.
Pe baza datelor de la Adevarul, ofensiva chineză are și o componentă structurală: anul trecut, excedentul comercial al Chinei a atins nivelul record de 1.200 de miliarde de dolari, după o reorientare a economiei spre producția industrială. Acest lucru s-a întâmplat pe fondul prăbușirii pieței imobiliare, al unei cereri interne slabe și al stocurilor ridicate. Pentru producătorii europeni, presiunea exporturilor chineze nu pare un episod temporar, ci o strategie de absorbție a surplusului prin piețele externe.
Mai mult, programul „10.000 de Mici Giganți” arată că acest avans este susținut instituțional. Autoritățile de la Beijing au direcționat subvenții, facilități fiscale și resurse publice către mii de firme specializate de dimensiuni medii. Obiectivul explicit este înlocuirea așa-numiților campioni ascunși ai industriei germane. Pentru investitori și furnizori europeni, discuția se mută de la concurența de cost la concurența de politică industrială.
Răspunsul european există, dar riscul este viteza cu care se pierde cota de piață
Asociația Germană a Producătorilor de Mașini și Echipamente estimează că firmele chineze controlează deja aproximativ o treime din producția mondială de utilaje industriale. O cotă de o treime reprezintă deja masă critică. Dacă aceasta continuă să crească, spațiul de reacție al producătorilor europeni se reduce, comercial și tehnologic, deoarece volumele mai mici aduc mai puține resurse pentru cercetare și dezvoltare.
„Dacă vor ajunge la 40% sau 50% din piață, nu vom mai avea niciun instrument de reacție.”
Avertismentul vine de la Oliver Richtberg, responsabil pentru comerț exterior în cadrul Asociației Germane a Producătorilor de Mașini și Echipamente. Pragul de 40%-50% invocat de acesta contează ca indicator strategic: la acel nivel, câștigul de cotă de piață al Chinei ar putea împinge o parte din producătorii europeni sub dimensiunea minimă necesară pentru a rămâne competitivi.
„Am putea asista la un declin foarte rapid al Mittelstand-ului german.”
Noah Barkin, consultant al firmei de cercetare Rhodium Group, leagă astfel riscul industrial de unul sistemic. Mittelstand-ul nu înseamnă doar exporturi, ci mii de companii specializate în utilaje industriale, bunuri de capital și produse intermediare. Acestea reprezintă verigile care susțin lanțurile industriale europene.
Liderii europeni încearcă să obțină noi instrumente juridice pentru a răspunde concurenței chineze.
Aceste măsuri interne vizează mai ales costurile și oferta de muncă, dar nu refac rapid diferențialul de preț față de concurenții susținuți de stat. Dacă ritmul actual persistă, companiile europene din lanțul industrial german trebuie să se pregătească pentru mai multă relocare de producție, investiții amânate de capital și presiune suplimentară pe marje în următoarele trimestre, într-o piață unde China controlează deja aproximativ o treime din producția mondială de utilaje industriale.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCum păstrezi prunele pentru iarnă. Congelate corect, își pot menține calitatea 8-12 luni
 News24Laurent Nuñez recunoaște pierderea controlului după jafurile din Franța
 Dolce SportFamilia Duckadam nu va primi indemnizația pentru Steaua 1986. Alexandra critică așteptarea de 40 de ani
 GetPonyPorsche exclude versiunea electrică a viitorului supercar, invocând lipsa cererii
 BravonetNadia Comăneci spune că îi va fi greu să plece de la filmările „Românii au talent”
 LylaVoucherele de 800 de lei pentru vacanță în 2026. Ce verifici înainte să rezervi o tabără pentru adulți