În primele luni din 2026, datele arată că inflația a continuat să muște tăcut din veniturile românilor. Salariile au crescut pe hârtie. În realitate însă, diferența dintre venitul încasat și valoarea reală a banilor dumneavoastră se mărește zilnic. O mie de lei de azi cumpără mai puțin decât o mie de lei de anul trecut. Planificarea financiară nu mai este un simplu exercițiu de contabilitate primară pe care îl faceți la final de lună. A devenit un scut defensiv obligatoriu împotriva devalorizării capitalului propriu.
Importanța planificării financiare individuale
Un buget personal nu este un tabel în care tăiați cheltuieli. Este un instrument decizional strategic pentru antreprenori și profesioniști care doresc să își conserve valoarea muncii lor. Fără o arhitectură financiară clară, stabilitatea dumneavoastră pe termen lung rămâne vulnerabilă. Banii se risipesc prin fisuri greu de observat în fluxul zilnic.
Când ignorați planificarea, capitalul devine o resursă necontrolată. Nu știți exact unde se duc fondurile. O criză economică bruscă vă prinde fără scut. Experții financiari avertizează că lipsa unui buget riguros anulează rapid orice creștere salarială obținută în negocierile recente cu angajatorul.
Un sistem bine structurat vă oferă capacitatea de a absorbi șocuri neprevăzute. O reparație auto majoră. O urgență medicală. O fluctuație a pieței care vă afectează direct afacerea. Toate acestea devin simple costuri operaționale, nu catastrofe personale. Aici intervine diferența dintre a reacționa panicat la o criză și a o anticipa strategic. Aveți nevoie de date concrete despre propriile finanțe pentru a lua decizii corecte. Construcția începe întotdeauna cu radiografia banilor disponibili.
Evaluarea veniturilor și cheltuielilor curente
Calculele încep cu o cifră exactă. Venitul net disponibil lunar. Luați în considerare doar sumele care intră efectiv în cont după deducerea tuturor taxelor și impozitelor reținute de stat. Dacă aveți venituri variabile din dividende sau contracte de colaborare, calculați o medie conservatoare a ultimelor șase luni. Nu vă bazați pe estimări optimiste când desenați scheletul bugetului.
Următorul pas necesită extrasele de cont din ultimele 90 de zile. Descărcați documentele din aplicația bancară și analizați fiecare tranzacție efectuată. Împărțiți ieșirile de capital în două categorii stricte. Cheltuieli fixe. Cheltuieli variabile. Prima categorie include rata la bancă, utilitățile de bază și asigurările. A doua cuprinde alimentația, transportul și achizițiile ocazionale. Aici apare de obicei surpriza neplăcută.
Scurgerile de capital se ascund perfect în tranzacțiile de mică valoare. Un abonament la o platformă de streaming pe care nu ați deschis-o de trei luni. Cincizeci de lei retrași automat de pe cardul de credit pentru o aplicație uitată. Aceste costuri invizibile erodează constant capitalul personal. Un consultant financiar explică adesea clienților săi că eliminarea acestor debite recurente inutile echivalează cu o creștere salarială netă. Trebuie să opriți aceste hemoragii financiare înainte de a construi o strategie de alocare a fondurilor. Banii recuperați astfel primesc imediat o destinație precisă în noua arhitectură.
Regula de bugetare cincizeci treizeci douăzeci
Regula 50/30/20 funcționează ca un standard global adaptabil. O structură clară care împarte venitul net în trei direcții fundamentale. Jumătate din bani merg către supraviețuire. Treizeci la sută finanțează stilul de viață. Restul construiesc viitorul.
Alocarea a 50% din venituri acoperă nevoile esențiale. Locuința. Hrana zilnică cumpărată din supermarket. Facturile la energie electrică și gaze. Acestea sunt cheltuielile pe care nu le puteți amâna sau anula fără a vă destabiliza viața. Dacă acest procent depășește pragul, aveți o problemă structurală care necesită rezolvare urgentă prin creșterea veniturilor sau mutarea într-o locuință mai ieftină.
Limitarea la 30% a cheltuielilor discreționare vă menține confortul psihologic. Aici intră mesele la restaurant, vacanțele și divertismentul. Este o zonă flexibilă. Când apar probleme financiare, de aici tăiați prima dată.
Ultimul segment impune direcționarea a 20% către economii. Banii aceștia finanțează investițiile dumneavoastră pe piața de capital sau rambursarea anticipată a datoriilor existente. Nu este un rest lăsat la voia întâmplării la finalul lunii. Este o plată obligatorie către propriul viitor. Disciplina menținerii acestui procent face diferența dintre stagnare și acumulare reală de avere.
Constituirea fondului de urgență necesar
Primul obiectiv al acelui procent de 20% este securitatea imediată. Aveți nevoie de o rezervă tampon solidă. Dimensionarea optimă a acestui fond de urgență acoperă echivalentul a trei până la șase luni de cheltuieli esențiale pentru siguranță maximă. Calculați suma bazându-vă doar pe segmentul de 50% discutat anterior, nu pe întregul salariu.
Păstrați aceste lichidități în instrumente financiare sigure. Un cont de economii cu acces imediat. Un depozit la termen cu prelungire automată și capitalizarea dobânzii. Nu căutați randamente spectaculoase pentru acești bani. Scopul lor este disponibilitatea instantanee, nu multiplicarea accelerată. Când apare o criză majoră, trebuie să puteți accesa fondurile în câteva secunde direct din aplicația de pe telefon.
Faceți o diferențiere clară și strictă. Fondul de urgență nu este capital de investiții. Nu îl plasați în acțiuni riscante. Instrumentele cu grad ridicat de risc pot suferi corecții severe exact în momentul în care aveți nevoie disperată de lichidități. După ce ați atins pragul de șase luni de siguranță, abia atunci redirecționați noul excedent lunar către piețele financiare. Până atunci, atenția se îndreaptă spre o altă vulnerabilitate a bugetului.
Gestionarea eficientă a datoriilor bancare
Creditele neperformante sau excesiv de scumpe vă blochează capacitatea de a genera avere. O analiză dură a portofoliului dumneavoastră de credite este pasul următor. Listați toate datoriile. Ipotecar. Nevoi personale. Carduri de credit. Descoperit de cont. Prioritizați rambursarea anticipată a celor cu dobânzi anuale ridicate. Cardul de credit utilizat greșit sustrage sume imense din buget prin dobânzi penalizatoare.
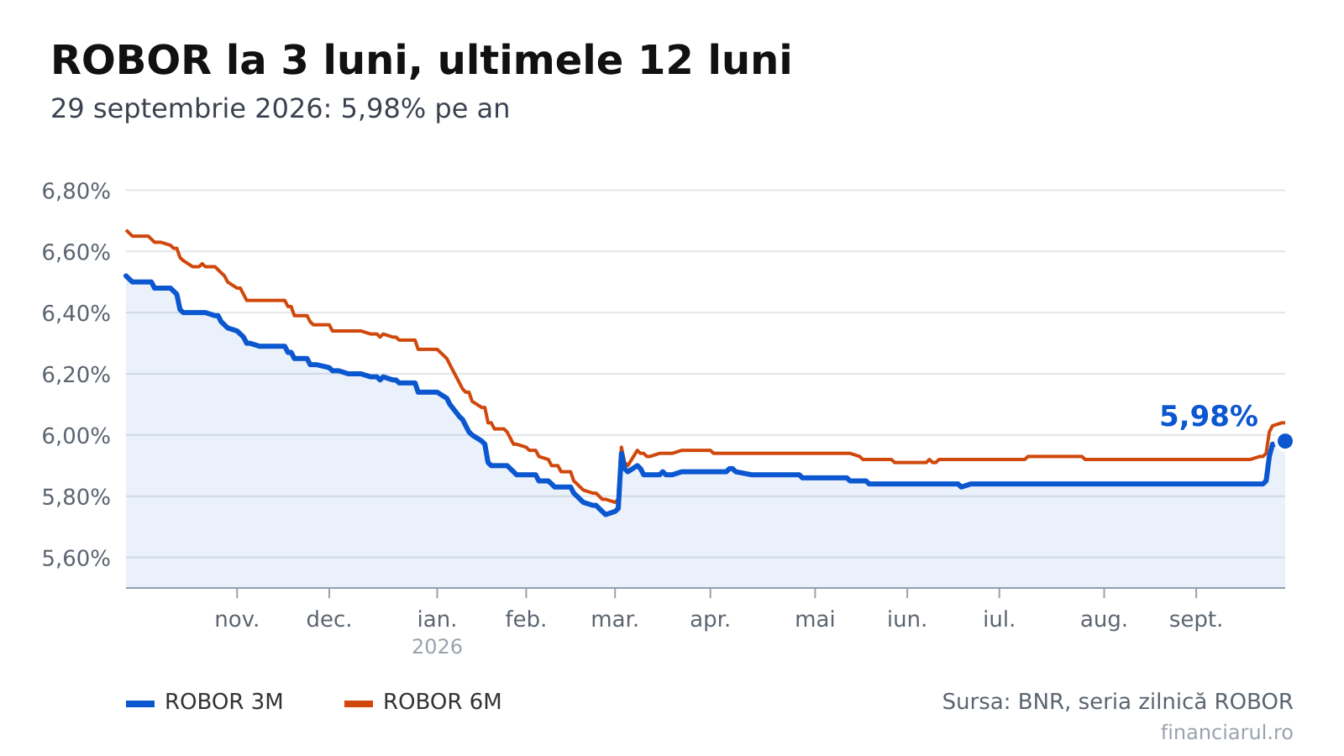
Apoi, evaluați expunerea totală. Banca Națională a României limitează gradul maxim de îndatorare admis pentru creditele în lei, acesta fiind de regulă fixat la 40% din venitul net. Instituțiile financiare respectă această bornă la acordare. Dumneavoastră trebuie să o mențineți în intervalul de 35-40% pe toată durata contractului. Dacă dobânzile variabile au crescut și ați depășit acest prag, bugetul dumneavoastră se află sub o presiune sufocantă.
Aplicați strategii de refinanțare imediat ce condițiile pieței devin favorabile. Consolidarea mai multor credite scumpe într-unul singur cu dobândă fixă mai mică vă poate salva mii de lei anual. Optimizarea fluxului de numerar lunar se face prin negociere activă cu banca. Nu așteptați scadențele pasiv. Cereți oferte de refinanțare de la alte bănci concurente pentru a reduce efortul financiar lunar. Diferența obținută trebuie mutată inteligent.
Automatizarea economiilor prin aplicații bancare
Voința umană cedează frecvent în fața tentațiilor de consum. Tehnologia nu. Utilizarea funcțiilor de debitare directă oferite de marile bănci vă salvează de propriile decizii emoționale. Instituții precum BCR, Banca Transilvania sau ING pun la dispoziție instrumente digitale gratuite exact pentru această sarcină.
Setați transferurile automate fix în ziua încasării salariului. Banii destinați economiilor dispar din contul curent înainte să apucați să îi vedeți disponibili. Această setare simplă garantează disciplina economisirii. Dacă lăsați transferul pentru finalul lunii, veți găsi mereu o justificare perfect valabilă pentru a cheltui banii pe altceva.
Avantajele practice ale sistemului plătește-te pe tine prima dată sunt confirmate de cifre. Construirea averii devine un proces de fundal. Nu mai necesită efort mental recurent. Dumneavoastră vă ajustați automat stilul de viață la suma rămasă pe cardul de debit. Restul lucrează deja pentru obiectivele pe termen lung în conturi separate. Această mecanizare a economisirii vă ajută enorm în fața unui inamic economic tăcut.
Ajustarea bugetului la inflație
Inflația funcționează ca un impozit nevăzut pe capitalul dumneavoastră. Erodează silențios puterea de cumpărare în fiecare zi. Monitorizarea evoluției prețurilor și evaluarea impactului direct asupra bugetului devin operațiuni obligatorii. Când prețul carburantului sau al alimentelor de bază crește accelerat, planificarea desenată în ianuarie devine irelevantă în septembrie.
Trebuie să indexați anual obiectivele de economisire. Specialiștii indică o ajustare a bugetului cu procente de 5-10% în funcție de indicii macroeconomici publicați oficial. O marjă adăugată la sumele puse deoparte compensează devalorizarea banilor. Dacă economiseați o mie de lei lunar anul trecut, anul acesta trebuie să puneți o mie o sută de lei doar pentru a păstra aceeași valoare reală pe piață.
Pentru a găsi acești bani suplimentari, reevaluați periodic contractele de furnizare servicii. Energia. Internetul. Asigurările auto facultative. Piața liberă oferă permanent opțiuni noi. Schimbați furnizorul dacă găsiți tarife mai bune. Mențineți costurile fixe sub un control strict. Fiecare leu salvat dintr-un abonament scump acoperă inflația pe un alt produs de bază de care aveți nevoie.
Monitorizarea și revizuirea periodică a bugetului
Un sistem lăsat nesupravegheat se degradează rapid. Stabilirea unei rutine lunare vă menține ancorat în realitate. Confruntați cheltuielile reale extrase din aplicația bancară cu sumele planificate inițial. Durează douăzeci de minute în prima zi a lunii.
Ajustați alocările financiare în funcție de schimbările majore din viața profesională sau personală. Ați primit un bonus de performanță. Ați schimbat locul de muncă pentru un salariu mai mare. A apărut un copil în familie. Fiecare eveniment de acest tip impune rescrierea procentelor. Veniturile suplimentare nu trebuie să ducă imediat la o inflație a stilului de viață.
Utilizați instrumentele digitale avansate pe care le aveți deja în telefon. Aplicațiile moderne generează rapoarte financiare detaliate. Grafice de evoluție a cheltuielilor pe categorii. Aceste date istorice susțin deciziile viitoare. Vedeți clar tendințele de consum pe un an întreg. Cifrele nu mint. Ele vă arată exact unde trebuie să interveniți pentru a vă proteja resursele și a menține direcția corectă a investițiilor dumneavoastră.
Intrebari frecvente
Cât trebuie să economisesc lunar
Experții financiari recomandă alocarea a 15-20% din veniturile lunare către economii și investiții. Această proporție asigură un echilibru optim între siguranța financiară pe termen lung și menținerea unui nivel de trai confortabil în prezent.
Cum calculez gradul maxim de îndatorare
Conform reglementărilor BNR gradul maxim de îndatorare se situează în intervalul 35-40% din venitul net. Calculul include absolut toate ratele lunare la credite raportate la veniturile dumneavoastră nete eligibile și recurente.
Ce instrumente bancare ajută la bugetare
Majoritatea băncilor din România precum Banca Transilvania sau ING oferă aplicații mobile cu funcții de categorisire automată a cheltuielilor și opțiuni de debitare directă recurentă pentru alimentarea constantă a conturilor de economii.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetBianca Ghiurcă a izbucnit în lacrimi după imaginile cu Marco și Gabriella. A luat în calcul să plece
 LylaCe poți face pentru a întârzia îmbătrânirea pielii. Vara, evită soarele între orele 10 și 17
 Revista IoanaO „perdea” întunecată apărută brusc în câmpul vizual cere evaluare medicală în aceeași zi
 News24Județul Brașov a raportat 85 de cazuri de hepatită A de la începerea școlii. Copiii de 1-9 ani sunt cei mai afectați
 Dolce SportRomânia a terminat pe locul 17 în ambele secțiuni ale Olimpiadei de Șah
 GetPonyTesla amână din nou demonstrația Roadster, de această dată până la 15 octombrie