Banca Comercială Română a închis o emisiune de obligațiuni senior nepreferențiale de 1 miliard de lei, cu maturitate de 7 ani și opțiune de răscumpărare anticipată după 6 ani, într-o tranzacție care a devenit cea mai mare emisiune corporativă din 2026 de pe Bursa de Valori București. Pentru piață, semnalul relevant nu este doar volumul, ci viteza subscrierii și prețul banilor: un cupon anual fix de 7,77% într-un mediu cu inflație de 10,9% în mai și ROBOR la 3 luni de 5,84% la finalul săptămânii precedente.
În practică, BCR a ieșit inițial cu o sumă minimă de 500 milioane de lei, iar registrul de ordine deschis joi, 11 iunie, a trecut de 1 miliard de lei în dimineața zilei de vineri, 12 iunie. Oferta a fost închisă anticipat la 1.000.200.000 lei, adică de două ori peste pragul minim anunțat. Raportat la precedenta emisiune în lei a băncii, din noiembrie 2025, de 1,125 miliarde lei, tranzacția actuală este cu 125 milioane de lei mai mică, dar rămâne cea mai mare emisiune în lei a unui emitent corporativ român din intervalul 2024-2026, dacă este exclusă chiar acea operațiune BCR din 2025.
Miza pentru bancă este dublă. Pe termen imediat, își securizează o sursă mare de finanțare în monedă locală. Pe termen de reglementare, își consolidează baza de instrumente eligibile pentru cerințele UE privind fondurile proprii și pasivele eligibile, adică MREL. Pentru companii, efectul urmărit este mai puțin spectaculos, dar mai important: o bancă ce își extinde bufferul de finanțare are spațiu mai bun pentru a susține creditarea într-o economie proiectată să crească cu doar 0,1% în 2026.
Costul nu este marginal. La un cupon fix de 7,77%, finanțarea este cu 1,93 puncte procentuale peste ROBOR la 3 luni de 5,84%. Față de inflația de 10,9% din mai, randamentul nominal rămâne cu 3,13 puncte procentuale sub ritmul anual al scumpirilor, ceea ce explică de ce astfel de instrumente sunt atractive mai ales pentru investitori instituționali care urmăresc creditul emitentului, scadența și lichiditatea, nu doar protecția integrală față de inflație. Numai că pentru BCR această structură are avantajul predictibilității: costul anual este fixat din start, la 100% din valoarea nominală, fără expunere directă la o nouă urcare a ratelor pe termen scurt.
Tranzacția a atras 21 de ordine, iar distribuția geografică a cererii arată o bază de investitori încă dominată local: 64% din volum a venit de la investitori români, 36% de la investitori internaționali. Într-o piață în care lichiditatea a scăzut în săptămâna 8-12 iunie 2026, deși capitalizarea Bursei de Valori București a urcat la 620,72 miliarde de lei, concentrarea pe un emitent bancar mare confirmă că banii disponibili merg în primul rând către nume cu profil de risc ușor de calibrat.
BCR a plătit un cost vizibil, dar a câștigat certitudine și viteză de execuție
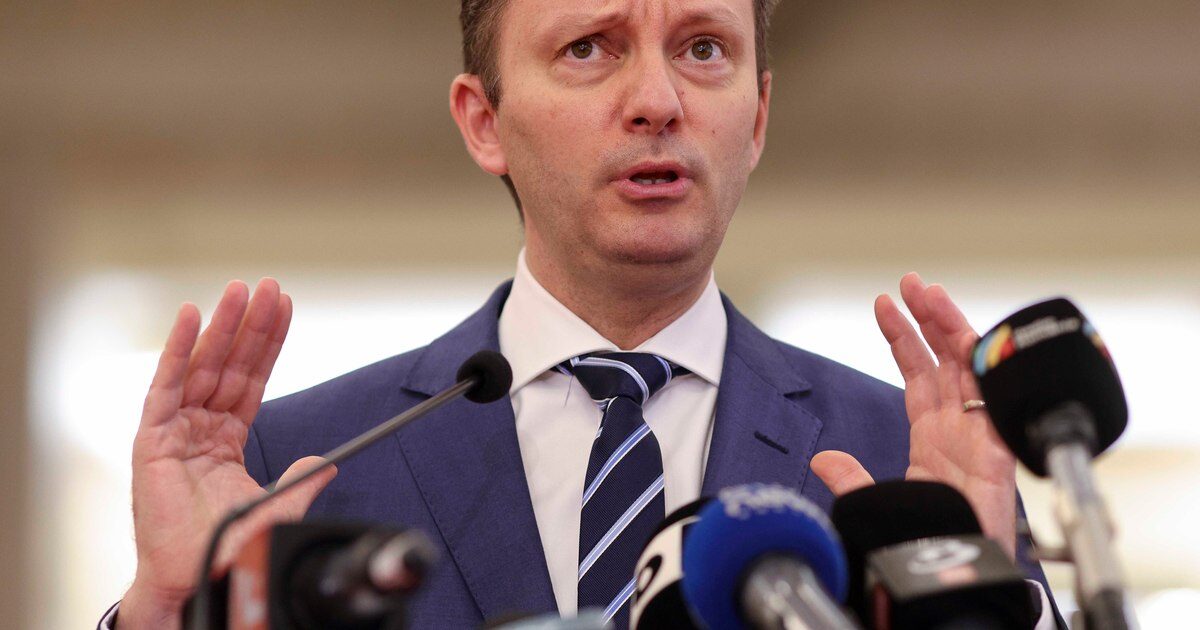
Sergiu Manea (CEO, Banca Comercială Română) a legat explicit momentul tranzacției de percepția pieței asupra sectorului bancar.
„Am ieșit pe piață când atenția publică era îndreptată asupra băncilor, pentru că principiile nu se negociază în funcție de context. Răspunsul investitorilor a venit în mai puțin de 24 de ore, cu o ofertă închisă anticipat și o subscriere de două ori mai mare decât suma minimă anunțată. Pentru noi, rezultatul acestei emisiuni este un vot de încredere în BCR, în profilul nostru de credit și în modul corect, transparent și etic în care acționăm.”
Mesajul de piață este susținut și de rating. Emisiunea a primit Baa2 de la Moody’s și este estimat că va primi BBB- de la Fitch, în linie cu programul de obligațiuni al băncii. Pentru investitori, această încadrare în categoria investment grade reduce prima de risc cerută unui emitent local. Pentru BCR, efectul este accesul la volume mari în lei fără a migra spre o structură mai scumpă sau mai volatilă.
Pe baza datelor de la ZF, de la lansarea programului de obligațiuni banca a atras finanțări totale de peste 13,3 miliarde lei. Raportat la emisiunea actuală de 1 miliard de lei, aceasta înseamnă că tranzacția din iunie reprezintă aproximativ 7,5% din totalul acumulat până acum în program, suficient cât să fie relevantă pentru profilul de pasiv al băncii, dar nu singulară în strategia sa de piață.
Cosmina Plaveti (Head of Investment Banking, BCR) a plasat tranzacția într-un cadru mai larg, al dezvoltării pieței de capital în monedă locală.
„Execuția acestei tranzacții reflectă cât de solid este profilul de credit BCR și apetitul tot mai mare al investitorilor pentru instrumente în lei emise de emitenți de prim rang. Compresia rapidă a registrului de ordine și granularitatea cererii confirmă că piața locală de capital atinge un nivel de maturitate care permite emitenților români să acceseze finanțare în monedă locală la condiții competitive, în volume relevante.”
Pentru alți emitenți români, acesta este poate cel mai util indicator din tranzacție. O subscriere care trece de 1 miliard de lei în mai puțin de 24 de ore, într-un an cu creștere economică aproape nulă și inflație de două cifre, arată că piața poate absorbi plasamente mari dacă emitentul are rating, dimensiune și istoric. Dar condițiile nu sunt universale: avantajul de preț și de viteză observat aici este asociat unui nume bancar de prim rang, nu întregului univers corporativ listat.
Presiunea pe marje rămâne, iar finanțarea nouă vine după un trimestru cu profit mai mic
Emisiunea apare după un prim trimestru în care Grupul BCR a raportat un profit net de 602 milioane de lei, sub cele 742 de milioane de lei din perioada similară a anului trecut. Diferența este de 140 milioane de lei, ceea ce înseamnă o scădere de aproape 18,9% de la un an la altul. Și venitul net din dobânzi a coborât cu 1,4%, la 1.174 milioane de lei în T1, în timp ce veniturile din comisioane au crescut cu 6,8%, la 305 milioane de lei.
Acesta este filtrul corect pentru interpretarea cuponului de 7,77%. O bancă ale cărei venituri nete din dobânzi se comprimă acceptă un cost de finanțare semnificativ doar dacă valoarea strategică a instrumentului este mai mare decât presiunea imediată pe marjă. Iar aici exact asta pare să se întâmple: BCR cumpără stabilitate de bilanț, eligibilitate MREL și diversificarea surselor de pasiv, într-un moment în care costul resurselor nu mai poate fi optimizat agresiv.
Pentru investitori, comparația utilă este între randament, rating și inflație. Cuponul de 7,77% depășește ROBOR la 3 luni, dar nu acoperă inflația de 10,9% din mai. Asta face instrumentul mai potrivit pentru portofolii care prioritizează expunerea pe credit investment grade în lei și o posibilă lichiditate secundară pe BVB, nu pentru cei care caută neapărat randament real pozitiv în termenii inflației curente.
Și pentru piața secundară există un efect probabil favorabil. Un volum de 1.000.200.000 lei, venit din 21 de ordine și împărțit între investitori români și internaționali, are șanse mai bune să genereze tranzacționare ulterioară decât o emisiune fragmentată sau subdimensionată. Într-o bursă unde interesul s-a concentrat deja pe emitenții mari și lichizi, obligațiunile BCR pornesc cu avantajul natural al dimensiunii, al ratingului și al unei baze de investitori mixte.
Faptul de urmărit mai departe este dacă estimarea pentru ratingul BBB- de la Fitch va fi confirmată și cum va influența aceasta prețul obligațiunilor după listare, într-o piață locală în care cursul a închis săptămâna precedentă sub 5,24 lei/euro, iar costul banilor rămâne ridicat.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetHoroscop 26 septembrie 2026. Fecioară și Balanță, feriți-vă de grabă în luarea deciziilor
 LylaADHD a fost asociat cu șanse cu 48% mai mari de simptome digestive într-o analiză amplă
 Revista IoanaSuplimentele pot afecta ficatul. Icterul și urina foarte închisă cer evaluare rapidă
 News24Majorarea pensiilor din 2027 depinde de buget. Trei calcule pentru un venit de 2.025 de lei
 Dolce SportAIK s-a retras din negocierile pentru Vlad Dragomir. Pafos ar fi cerut 4 milioane de euro
 GetPonyDedeman are roboți de pornire și un redresor între 159,90 și 429 de lei. Aparatele au utilizări diferite