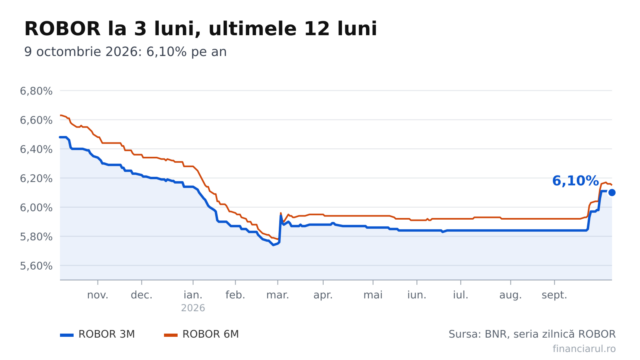
Banca Națională a României a anunțat noul indice IRCC, valabil de la 1 aprilie până la 1 iunie, care scade ușor la 5,58% față de trimestrul precedent. Vestea, la prima vedere bună, nu aduce însă o gură de oxigen semnificativă pentru românii cu credite. Vorbim de o reducere lunară a ratelor cuprinsă între 17 și 40 de lei, în funcție de valoarea totală a împrumutului.
Impactul real în buzunar
Hai să vedem concret cum se traduc aceste cifre. La un credit de 250.000 de lei contractat pe 30 de ani, scăderea efectivă a ratei va fi de aproximativ 17 – 20 de lei. Iar pentru un credit mai mare, de 500.000 de lei, reducerea ajunge la circa 35 – 40 de lei lunar.
Să luăm un exemplu și mai detaliat: pentru un credit ipotecar de 70.000 de euro (echivalentul a 350.000 de lei) pe 30 de ani, cu o marjă fixă a băncii de 2,5%, rata lunară actuală este de 2.612 lei. Odată cu aplicarea noului IRCC de 5,58%, rata va scădea în trimestrul II la 2.587 de lei. Mai mult, în trimestrul al treilea se va aplica un IRCC de 5,55%, ceea ce va duce rata la 2.580 de lei.
Cu alte cuvinte, impactul asupra ratelor va fi nesemnificativ în următoarele luni.
De ce nu scade mai mult
V-ați întrebat de ce, în ciuda acestor mici ajustări, presiunea financiară rămâne ridicată? Contextul economic este complex. Ion Soltinschi, consultant și planificator financiar la MrFinance.ro, oferă o explicație. „Începând cu T1 al anului 2023, IRCC a avut variații nesemnificative. Minimul în această perioadă a fost la 5,55%, iar maximul la 6,06%. Rata inflației în România a fost destul de ridicată în ultimii trei ani, lucru care a dus și la faptul că BNR a fost nevoită să crească dobânda de referință, influențând direct și dobânda interbancară. Pe lângă asta, ultimii ani au fost marcați de incertitudine politică și economică în regiune: de la războiul din Ucraina, anularea alegerilor și începerea războiului din Iran. Acesta din urmă a influențat mare prețurile la carburanți, lucru care va crea un alt val inflaționist”.
Perspectiva vine direct și de la Banca Națională. Viceguvernatorul BNR, Cosmin Marinescu, subliniază persistența inflației. „obiectivelor BNR, evoluțiile recente arată faptul că inflația continuă să persiste la niveluri înalte. Componentele mai sensibile la șocurile recente sunt cele exogene, în speță combustibilii și alimentele neprocesate. În contextul războiului și al blocajelor pe rutele de transport și de aprovizionare, așteptările inflaționiste sunt, din păcate, intens reactivate. Anticipăm că rata anuală a inflației headline va reintra pe o traiectorie descendentă mai clară abia în a doua jumătate a anului, însă revenirea în cadrul țintei necesită, în continuare, timp și prudență în calibrarea politicilor economice. În condițiile actuale, dezinflația nu mai poate fi ușor anticipată sau să intervină ca proces uniform și liniar”.
Refinanțarea, soluția la îndemână
Dacă ai un credit vechi cu o marjă mare a băncii (peste 2,5% – 3%), scăderea IRCC este doar un „pansament”. Soluția reală, spun specialiștii, rămâne refinanțarea, în special către credite cu dobândă fixă. Anul 2026 se anunță a fi anul refinanțărilor.
Ce pot face, până la urmă, cei cu credite cu dobândă variabilă? Iată câteva opțiuni:
- analiza atentă a ofertelor de refinanțare cu dobândă fixă (unele bănci încă oferă dobânzi fixe ce pornesc de la 4,59%);
- rambursări anticipate pentru a reduce soldul creditului;
- planificarea unei închideri anticipate a creditului, dacă situația financiară permite.
„În ultimele trimestre, mai multe bănci au venit pe piață cu oferte de dobândă fixă foarte avantajoasă, începând de la 4.59%. Acest lucru este nefiresc pentru piața bancară, având în vedere că doar IRCC este în jur de 5,6%. totusi, foarte multe persoane au putut să profite de aceste oferte făcând refinanțări la creditele cu dobândă variabilă. Având în vedere prognozele privind evoluția IRCC-ului, recomandarea este ca cei care vor să acceseze credite ipotecare, să se orienteze către o dobândă fixă, iar persoanele care au deja credite cu dobândă variabilă, să facă refinanțări”, completează Ion Soltinschi.
Cele mai bune oferte cu dobândă fixă
Pe bune, în încercarea de a atrage clienți noi, mai multe bănci au lansat oferte atractive pentru credite ipotecare cu dobândă fixă, care pot fi opțiuni excelente pentru refinanțare. Iată câteva dintre cele mai competitive oferte de pe piață:
- UniCredit: Oferă o dobândă de 4,59%, fixă în primii 2 ani, pentru achiziția unei locuințe cu clasa energetică A sau pentru refinanțarea unui credit pentru o locuință „verde”.
- Raiffeisen: Vine cu o dobândă de 4,7%, fixă pentru primii 3 ani, ulterior variabilă. Condiția este ca locuința să fie tot „verde” (clasă energetică A).
- BCR: Propune o dobândă de 4,79%, fixă pe 3 ani, pentru un credit nou sau o refinanțare. Pentru a beneficia de ofertă, clienții trebuie să încaseze venitul într-un cont BCR și să încheie o asigurare de viață, iar imobilul să aibă clasa energetică A.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Zelenski a promulgat legea cerută de Ungaria pentru folosirea limbilor minoritare în școli
 Dolce SportAlexander Zverev are asigurat primul loc la final de 2026, dar încă trebuie să-l depășească pe Sinner
 GetPonyUE și China au convenit limitarea importurilor la 350.000 de hibride pe an, în timp ce exporturile chineze cresc
 BravonetValerie Lungu, absolventă de actorie, a pierdut amuleta în fața Mirelei Vaida, care a studiat Dreptul
 LylaFemeile cu sâni denși au un risc de cancer mamar de 1,7 ori mai mare, arată un studiu
 Revista IoanaConstanța are 130 de cazuri de hepatită A. Ce recomandări de igienă poți aplica acasă