Costul stocării onshore a dioxidului de carbon în România se situează între 30 și 40 de euro pe tonă, o valoare la jumătate față de alternativele offshore din restul Europei. Această marjă de cost transformă piața locală într-un potențial hub regional pentru țările vecine lipsite de capacități geologice similare.
Pentru marii emitenți industriali, diferențialul de preț este critic. Și asta pentru că un cost redus de stocare scade masiv presiunea pe bilanțurile companiilor obligate să cumpere certificate de emisii pe piața ETS. cine controlează infrastructura de stocare va dicta ritmul decarbonizării în regiune și va atrage finanțările bancare majore destinate tranziției energetice.
Avantajul competitiv al pieței locale
Într-o analiză publicată recent de zf, se arată că dezvoltarea unor astfel de proiecte necesită o aliniere complexă a factorilor de decizie. Iar aici intervine direct rolul finanțatorilor instituționali, care evaluează viabilitatea pe termen lung a acestor inițiative.
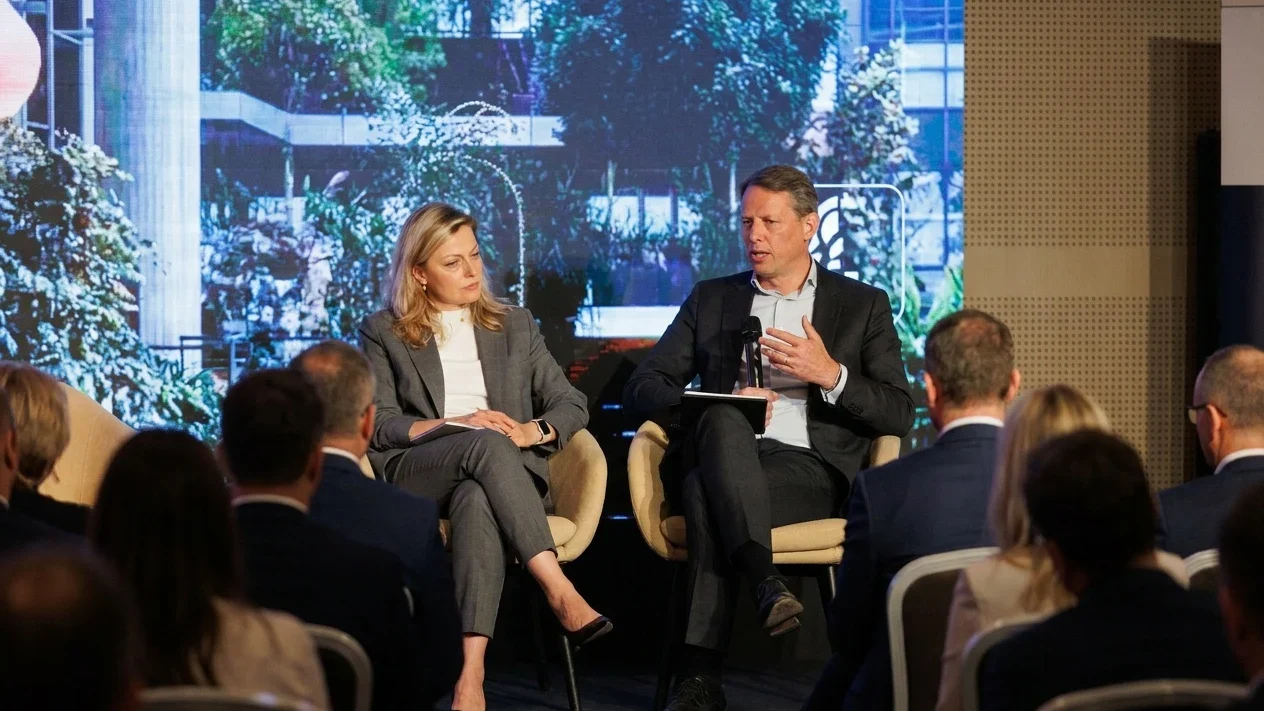
„Unul dintre lucrurile bune în România este că disponibilitatea stocării dioxidului de carbon este enormă. Înseamnă că se poate crea un hub pentru țările vecine care nu au capacități de stocare. Avantajul stocării onshore este că prețul stocării dioxidului de carbon este la jumătate față de offshore.” – Peter-Paul Ekelschot, Global Lead Low Carbon Solutions, ING Group
Cifrele vorbesc de la sine.
„Dacă ne uităm la alte țări din Europa, când vorbim de stocare onshore vorbim de 30-40 de euro pe tonă, offshore este 60-70 de euro pe tonă și, în unele jurisdicții, se duce și la 100 de euro pe tonă.” – Peter-Paul Ekelschot, Global Lead Low Carbon Solutions, ING Group
Modele de finanțare și riscul de reglementare
Dincolo de geografie, bancabilitatea acestor facilități depinde strict de implicarea statului. Dar cum facem să reducem riscul investițional pentru dezvoltatori? Reprezentantul ING compară situația cu un joc de tetris, unde blocurile legislative și financiare trebuie să se așeze perfect pentru a atrage capitalul privat.
Practica europeană arată două direcții clare. În Marea Britanie, guvernul a alocat peste 2 miliarde de lire sterline pentru a construi direct infrastructura de transport și stocare, garantând volumele și rambursând costurile în caz de nerealizare. Numai că Danemarca a ales o altă rută. Acolo funcționează un regim de subvenționare prin scheme de tip contracte pentru diferență (CfD), acoperind practic diferența dintre costul real al infrastructurii și prețul ETS.
Viziunea holistică cerută de bănci pune acum mingea în terenul autorităților de la București. Fără o schemă clară de garantare a volumelor sau de subvenționare a diferențelor de cost, avantajul geologic nu va genera randamente. Rămâne de urmărit ce model de sprijin va adopta legislația românească pentru a transforma acest potențial într-un hub regional funcțional.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetNadia Comăneci spune că îi va fi greu să plece de la filmările „Românii au talent”
 LylaVoucherele de 800 de lei pentru vacanță în 2026. Ce verifici înainte să rezervi o tabără pentru adulți
 Revista IoanaDin 39 de îndulcitori, trei sferturi au schimbat creșterea bacteriilor intestinale în laborator
 News24Trump pune violențele din Franța pe seama imigrației și cere închiderea frontierelor
 Dolce SportLaurențiu Reghecampf refuză disputa cu Marius Baciu după criticile privind căpitanul FCSB
 GetPonyA0 ar avea 80 km deschiși după inaugurarea a două loturi, estimată pentru 20 octombrie