Dan Sulică a sintetizat în podcastul „Banii Vorbesc” una dintre cele mai folosite reguli de alocare pentru investitorii individuali: procentul din portofoliu care poate merge în acțiuni se calculează pornind de la formula „100 minus vârsta”, iar restul se mută în instrumente mai prudente. Pentru un investitor aflat în etapa de acumulare, miza nu este doar alegerea între randament și protecție, ci calibrarea riscului în funcție de orizontul de timp până la obiectivul financiar.
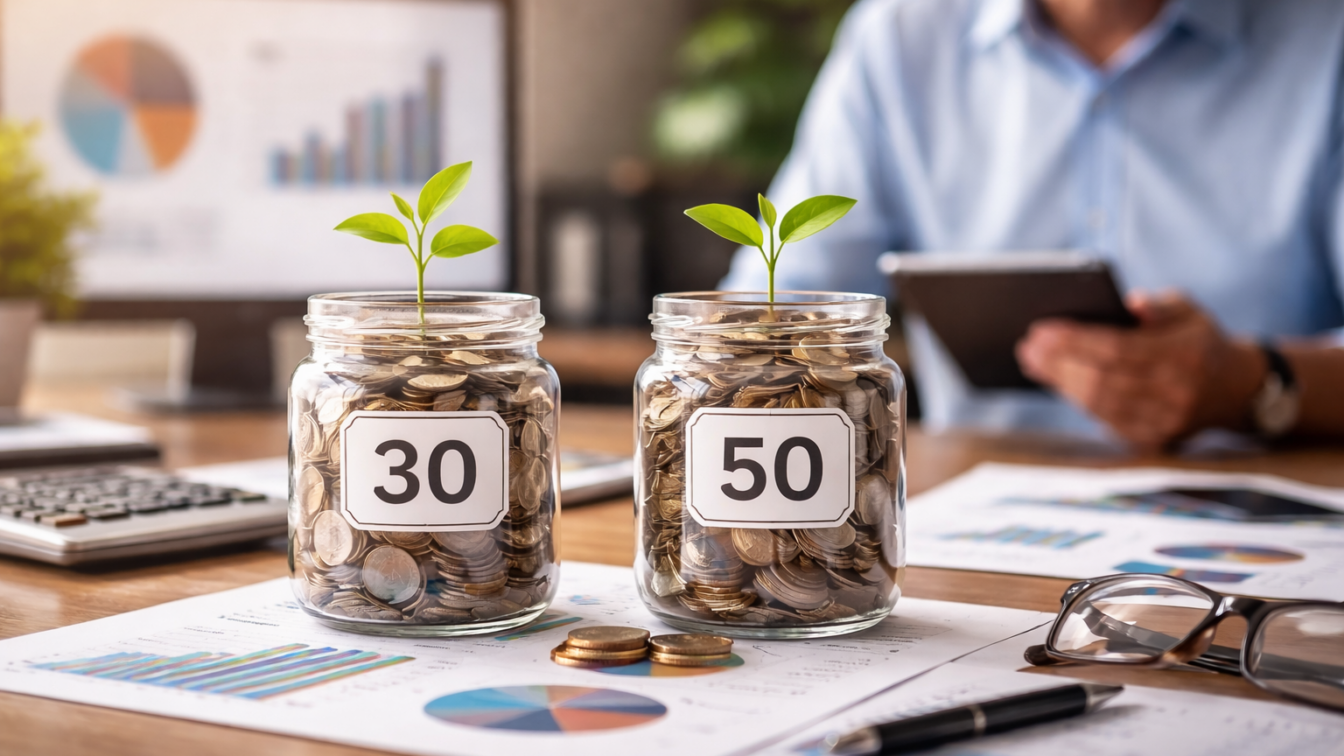
Dincolo de anunț, regula oferă un reper simplu pentru două decizii care afectează direct riscul de portofoliu. Mai precis, la 30 de ani, expunerea pe acțiuni ar putea urca la aproximativ 70% din portofoliu, iar la 50 de ani ar coborî la aproximativ 50%, diferența fiind mutată spre obligațiuni, titluri de stat sau depozite. Raportarea între 70% și 50% arată o reducere de 20 de puncte procentuale a componentei de creștere pe măsură ce scade timpul disponibil pentru recuperarea unei corecții de piață.
Pentru un profesionist cu venituri recurente, regula nu funcționează ca o formulă rigidă, ci ca un filtru de disciplină. Dacă obiectivul este la distanță mare, volatilitatea acțiunilor poate fi absorbită mai ușor. Dacă obiectivul este apropiat, aceeași volatilitate devine risc de secvență, adică pierderi apărute exact înainte de momentul în care capitalul trebuie folosit.
În intervenția sa video, Dan Sulică explică exact acest raport dintre timp și risc, insistând că toleranța la fluctuații nu poate fi separată de durata investiției.
„Având un timp foarte lung la dispoziție, îți poți accepta un nivel de risc mai mare. Te poți duce pe o parte mai importantă în acțiuni, să zicem 70-80%.”
Implicația practică este clară pentru segmentul 30-55 de ani. La 30 de ani, o pondere mai mare în acțiuni poate susține creșterea capitalului și protecția împotriva inflației, tocmai pentru că există timp de recuperare după scăderi. La 50 de ani, aceeași expunere ridicată poate produce o volatilitate greu de acceptat dacă obiectivul financiar, pensionarea sau o nevoie de lichiditate este mai aproape. Iar mutarea spre venit fix sau numerar nu are doar rol defensiv, ci și rol de stabilizare a fluxurilor viitoare.
Formula este un punct de plecare, nu o alocare mecanică
Dan Sulică atrage atenția că riscul nu trebuie tratat automat ca un cost de evitat, ci ca un ingredient necesar al randamentului. În termeni de alocare, asta înseamnă că reducerea riscului până la zero poate eroda chiar obiectivul de creștere reală a averii, mai ales într-un mediu în care inflația și costul capitalului rămân repere centrale în decizia de investiții.
„Riscul este văzut în investiții ca un lucru rău. (…) Riscul rezonabil, asumat, cunoscut, este un lucru bun. Pentru că de multe ori instrumentele astea care au un risc rezonabil sunt cele care aduc profituri cele mai mari.”
Pentru investitorii care își construiesc portofoliul în România, traducerea acestei reguli este relativ directă chiar dacă lista exactă de produse sau randamentele curente nu au fost detaliate în intervenție. Componenta conservatoare poate fi orientată către titluri de stat, obligațiuni sau depozite, adică instrumente cu profil de risc mai redus decât acțiunile. Numai că selecția nu ar trebui făcută exclusiv după randamentul nominal, ci după rolul activului în portofoliu: lichiditate, stabilitate și reducerea drawdown-ului total.
Contextul de piață întărește acest mesaj. Pimco recomandă o utilizare mai mare a instrumentelor cu venit fix ca ancoră de portofoliu, pe fondul evaluărilor întinse ale acțiunilor și al accentului tot mai puternic pe protecția capitalului și a fluxurilor. Cum relatează Capital, investitorii pariază și pe extinderea creșterii profiturilor dincolo de tehnologie, ceea ce mută alocarea de capital și schimbă multiplii acceptați între sectoare. Pentru un investitor individual, asta înseamnă că simpla expunere pe acțiuni nu mai este suficientă: contează mai mult distribuția între active de creștere și active de amortizare a volatilității.
În primii 5-8 ani, aportul nou de capital poate conta mai mult decât randamentul
Cea mai relevantă nuanță din intervenția lui Dan Sulică privește faza inițială de acumulare. În primii 5-8 ani, succesul portofoliului nu este determinat în principal de performanța pieței, ci de regularitatea contribuțiilor. Pentru decidenții cu venituri salariale mari, bonusuri sau fluxuri din antreprenoriat, acesta este un punct esențial: politica de economisire poate avea impact mai mare decât optimizarea fină a mixului de active.
„Nu randamentele te vor face mai bogat. Nu ele îți vor crește portofoliul în primii ani, în primii cinci, șapte, opt ani, nu, ci investițiile, banii noi cu care tu vii în fiecare lună.”
Și aici apare diferența dintre o strategie aparent corectă și una executată corect. Un portofoliu cu alocare teoretic optimă, dar fără alimentare lunară, poate acumula mai lent decât un portofoliu imperfect, dar susținut constant. În faza de început, cash flow-ul personal este motorul principal al capitalizării, iar randamentul compus începe să cântărească mai mult abia după ce baza investită devine semnificativă.
Dan Sulică a rezumat această logică într-o formulă simplă: „Tu ești combustibilul portofoliului tău.” Pentru planificarea financiară, ideea are o consecință directă: înaintea oricărei ajustări tactice între acțiuni și active defensive, prioritară rămâne stabilirea unei contribuții recurente și a unei alocări compatibile cu vârsta, timpul rămas până la obiectiv și toleranța reală la risc. Pe termen mediu și lung, exact această combinație decide dacă portofoliul poate traversa inflația, corecțiile de piață și schimbarea ciclului de dobânzi fără a forța lichidări în momente nefavorabile.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyUzina Chery poate scoate o mașină pe minut în 2026. Din Wuhu pleacă mașini și spre România
 Bravonet„Insula Iubirii” apare încă seara în programul Antena 1, dar ora emisiunii s-ar putea schimba
 LylaCum se alege o stațiune de schi din noul clasament european. Scorul se bazează pe șapte sezoane
 Revista IoanaPacienții pot primi îngrijiri și medicamente pe 29 octombrie, deși platforma de sănătate se oprește trei ore
 News24Statul a recuperat sub 2% din costul aducerii în țară a 476 de persoane urmărite sau condamnate în 2026
 Dolce SportLiverpool a eliminat-o pe Chelsea la penalty-uri și va juca acasă cu Bournemouth