
### Schimbări în Regimul Fiscal al Remunerațiilor Administratorilor și Directorilor
Recent, Curtea de Justiție a uniunii Europene (CJUE) a emis decizii care sugerează o posibilă revizuire a aplicării TVA pentru remunerațiile administratorilor, directorilor și membrilor consiliilor de administrație. Această analiză este realizată de Florina Parîng și Andra Ciotic de la EY România.
Regimul Actual al Remunerațiilor
În România, remunerațiile acordate administratorilor sunt considerate venituri asimilate salariului din perspectiva impozitului pe venit și contribuțiilor sociale. Deși nu există o reglementare clară privind aplicarea TVA pentru aceste sume, practica curentă exclude această taxare datorită asimilării lor cu veniturile salariale.
Totuși, dacă aceste remunerații sunt primite de persoane juridice, ele devin supuse TVA-ului. Această distincție ridică întrebări despre validitatea actualei practici fiscale în contextul legislației europene.
Deciziile CJUE: O Nouă Abordare?
CJUE a stabilit prin cauza C-420/18 că un membru al consiliului unei fundații nu poate fi considerat angajat într-o relație ierarhică similară cu cea dintre angajat și angajator.Acesta acționează în numele consiliului fără a avea un risc economic asociat activității sale.
Recenta întrebare adresată CJUE de autoritățile fiscale din Luxemburg (cauza C-288/22) vizează dacă un membru al consiliului unei societăți pe acțiuni acționează self-reliant atunci când primește o remunerare bazată pe profitul net al companiei.
implicarea Autorităților Fiscale
interesul crescut al autorităților naționale pentru colectarea eficientă a impozitelor sugerează că ar putea exista schimbări semnificative în modul în care se tratează aceste remunerații. Întrebările esențiale rămân: Se va aplica TVA asupra acestor sume? Și cum va influența acest lucru impozitul pe salarii?
Dacă remunerațiile devin subiecte ale TVA-ului, impactul fiscal ar putea fi considerabil. Colectarea TVA ar oferi oportunitatea deducerii acesteia,ceea ce ar reduce costurile totale pentru companii.
Impozitarea Persoanelor Fizice
Conform legislației românești, remunerațiile obținute de administratori sau directori sunt supuse acelorași regimuri fiscale ca veniturile salariale ale angajaților locali. Acestea vor suporta impozitul pe venit și contribuțiile sociale obligatorii conform termenelor stabilite pentru persoanele fizice cu contracte individuale de muncă.
Este vital să se ia în considerare faptul că acești administratori pot fi nerezidenți; astfel,impozitarea veniturilor lor va depinde atât de legislația națională română cât și de convențiile internaționale privind evitarea dublei impuneri.
Discrepanțe pot apărea între statele membre ale Uniunii Europene referitor la clasificarea activităților ca fiind independente sau dependente din punctul de vedere fiscal. Acest lucru poate genera confuzii legate de obligațiile fiecărei părți implicate.
În concluzie, evoluția legislativă europeană combinată cu interesul crescut pentru colectarea eficientizată a impozitelor sugerează că viitorul regim fiscal aplicabil remuneratiior administratorilor ar putea suferi modificări semnificative.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaCum obții gene definite discret cu mascara. Șapte formule cu efect de ridicare și sfatul lui Amy Conway
 Revista IoanaVânătăile fără o lovitură evidentă pot avea cauze diferite. Ce semne cer un consult medical
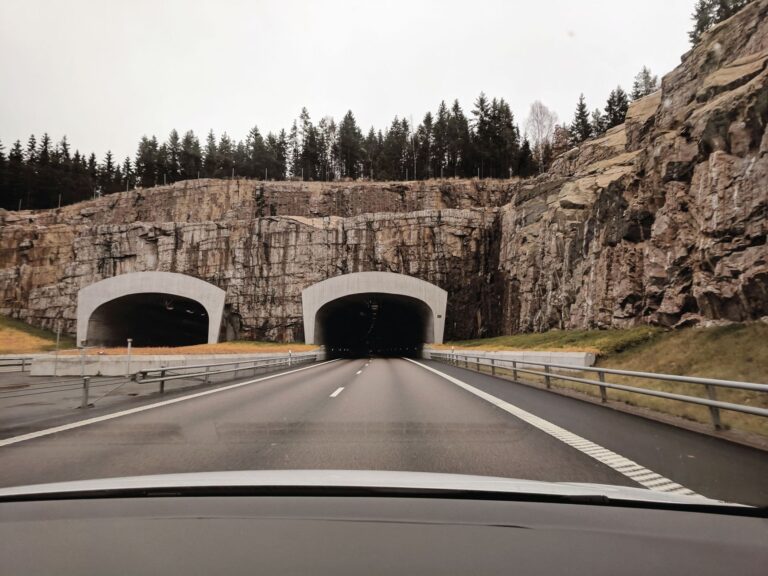 News24Tunelurile A1 Margina-Holdea au fost străpunse. Circulația fără întrerupere între Boița și Nădlac este estimată pentru prima jumătate a anului viitor
 Dolce SportEdi Iordănescu poate reveni în antrenorat la Iraklis. Decizia sa este încă așteptată
 GetPonyAmenzile pentru trotinete electrice au crescut de la 1 iulie. Ce abateri costă între 865 și 1.730 de lei
 BravonetAdela Popescu îl ținea de degetul mic de la picior pe Radu Vâlcan ca să afle adevărul, din gelozie