O tranzacție de 15,9 milioane de dolari a reconfigurat recent structura de deținere la nivelul acționarilor majoritari ai Shift4 Payments (NYSE:FOUR). Jared Isaacman, fondator și fost CEO al companiei, a achiziționat un pachet de 388.500 de acțiuni pe piața deschisă, semnalând o schimbare de tactică în gestionarea portofoliului său de investiții.
Dincolo de volumele tranzacționate, această mutare de capital este un indicator critic pentru investitorii instituționali. Deși retragerea lui Isaacman din funcția executivă pentru a prelua rolul de administrator NASA a generat inițial o reacție negativă din partea pieței, o achiziție de o asemenea magnitudine sugerează o posibilă subevaluare severă a activelor companiei la cotațiile curente.
Corecția pieței și momentul achiziției
Acțiunile furnizorului de soluții de plată au traversat o perioadă de volatilitate extremă în ultimul an. Mai exact, cotația a suferit o depreciere de 54,7% în ultimele 12 luni (această scădere depășind media corecțiilor înregistrate de principalii competitori din segmentul fintech). Iar presiunea la vânzare a dictat trendul general până la acest moment de inflexiune.
Numai că datele recente arată o decuplare clară între performanța bursieră și fundamentele operaționale. O analiză detaliată publicată recent de Finance evidențiază faptul că tranzacția a fost executată la un preț mediu ponderat de 41,04 dolari per acțiune, extrem de aproape de prețul de închidere de 40,78 dolari din data de 12 mai 2026. În urma acestor operațiuni, Isaacman a ajuns la o deținere directă de 1.787.455 de acțiuni.
Și portofoliul său indirect rămâne unul masiv. Acționarul controlează alte 20.922.737 de acțiuni, reprezentând peste 90% din poziția sa agregată, dețineri gestionate în principal prin intermediul entității Rook și prin diverse trusturi familiale.
Presiuni pe marjele de profit
Shift4 Payments operează un ecosistem complex care include procesare de plăți, soluții hardware POS și platforme de e-commerce, deservind industrii cu volume tranzacționale ridicate precum ospitalitatea și retailul. Din punct de vedere financiar, compania a raportat pentru primul trimestru din 2026 venituri de peste 1,1 miliarde de dolari, marcând o creștere robustă de 32% față de perioada similară a anului precedent.
Dar expansiunea accelerată vine cu un cost de finanțare pe măsură. Creșterea veniturilor nu s-a tradus automat într-o marjă de profit net proporțională, rezultatul fiind afectat de majorarea semnificativă a cheltuielilor cu dobânzile. Venitul net pe ultimele 12 luni se situează la 139 de milioane de dolari, la o cifră de afaceri totală de 4,45 miliarde de dolari.
Anticipăm că în trimestrele următoare focusul pieței de capital se va muta strict pe capacitatea noii echipe de management de a optimiza structura de costuri. Până la publicarea următoarelor rezultate trimestriale, piața va urmări dacă acest influx de capital din partea fondatorului va reuși să stabilizeze pragurile de suport pentru acțiunile FOUR.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCum închei o zi solicitantă fără să rămâi conectată la serviciu. Un psiholog explică ce poți încerca
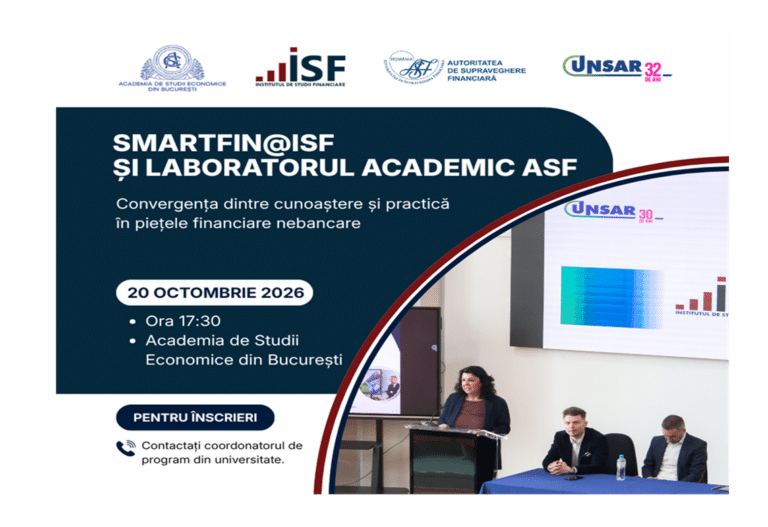 News24Seminarul SmartFIN@ISF și Laboratorul Academic ASF - Convergența dintre cunoaștere și practică în piețele financiare nebancare, la Academia de Studii Economice din București 20 octombrie | 2026
 Dolce SportFamilia Duckadam nu va primi indemnizația pentru Steaua 1986. Alexandra critică așteptarea de 40 de ani
 GetPonyPorsche exclude versiunea electrică a viitorului supercar, invocând lipsa cererii
 BravonetFrații Coen au primit Premiul Lumière cu o glumă fără perdea despre inventatorii cinematografiei
 LylaVoucherele de 800 de lei pentru vacanță în 2026. Ce verifici înainte să rezervi o tabără pentru adulți