Compania de stat Hidroelectrica, liderul pieței locale de energie și cea mai mare companie listată la Bursa de Valori cu o capitalizare de piață evaluată la 80 miliarde de lei, a raportat pentru primul trimestru din 2026 un profit net de 1,307 miliarde de lei. Cifra este un avans de 122% comparativ cu perioada similară din 2025, susținut de o creștere a veniturilor cu 67%, până la 3,129 miliarde de lei.
Motoarele de generare și dinamica pietei angro
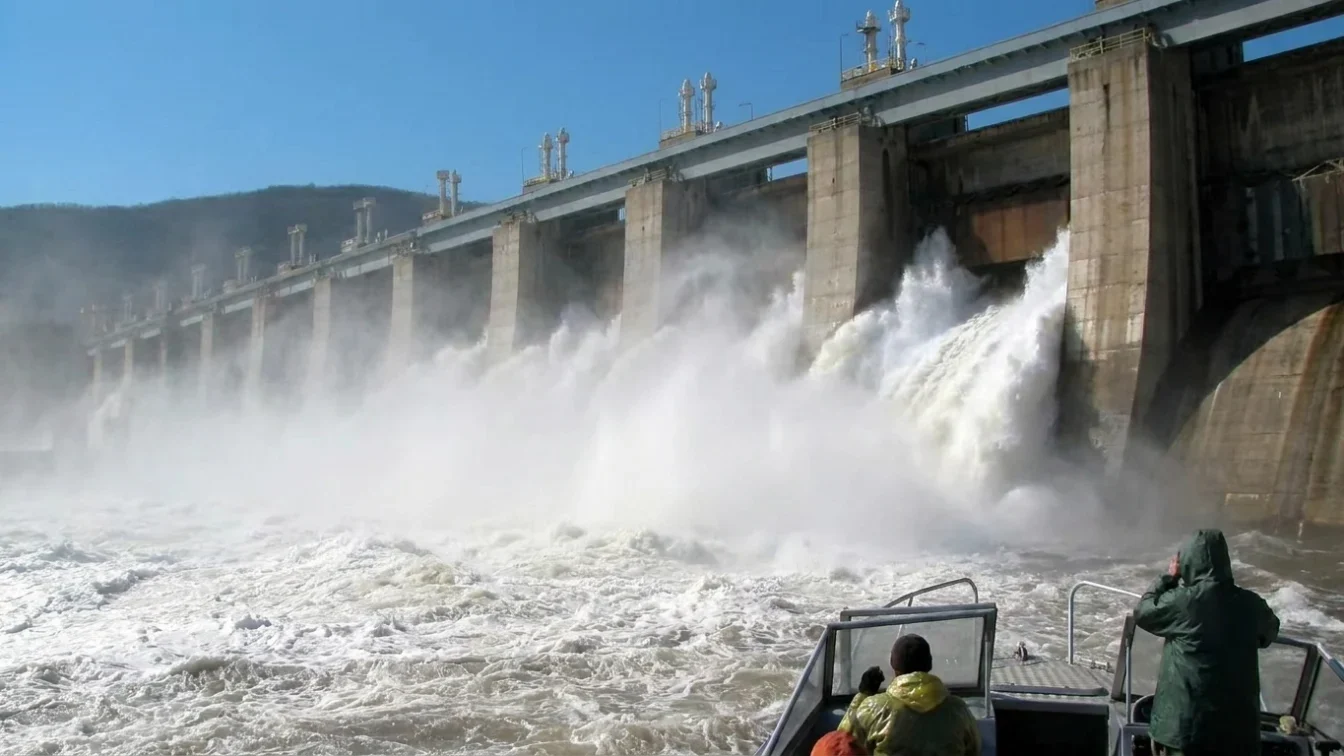
Creșterea substanțială a profitabilității are la bază un cumul de factori hidrologici și comerciali. În primele luni ale anului, debitul Dunării a atins aproximativ 6.900 mc/s, un nivel superior celui înregistrat în 2025. Această hidraulicitate favorabilă s-a tradus printr-o producție netă de energie electrică de 3.608 GWh, marcând un plus de 36% față de intervalul de referință.
Iar surplusul de producție a fost direcționat strategic. Compania a valorificat volumele suplimentare preponderent pe piața angro, unde cantitățile vândute au urcat cu 51%, generând venituri de 1,106 miliarde de lei, ceea ce este o creștere de 85%.
După cum se menționează în raportul directoratului, surplusul hidrologic „s-a manifestat într-un interval limitat de timp”. Această fereastră îngustă a impus „o valorificare rapidă a acestui aport de energie produsă, direcţionându-l preponderent către piaţa angro.” Exact pe această dinamică operațională, zf a relatat luni dimineața că strategia de vânzare accelerată a maximizat randamentele pe termen scurt într-o piață volatilă.
Expansiunea portofoliului de furnizare și presiunea costurilor
Dincolo de producția brută, al doilea motor de creștere a fost segmentul de furnizare. La 31 martie 2026, compania gestiona 1,312 milioane de locuri de consum, înregistrând un salt de 108% față de nivelul de 630.927 raportat în martie 2025. Extinderea s-a manifestat pe ambele paliere de clienți. Locurile de consum din segmentul casnic s-au dublat, în timp ce portofoliul noncasnic a consemnat un avans de 120%. Veniturile din furnizare au urcat corespunzător cu 72%, atingând 1,127 miliarde de lei.
Însă o bază de clienți mai mare atrage inerent cheltuieli operaționale pe măsură. Cum se reflectă această expansiune accelerată a cotei de piață în structura de costuri pe care trebuie să o monitorizați în calitate de investitori? Cifrele indică o presiune clară pe achiziții. Cheltuielile cu energia electrică achiziționată din piață au crescut cu 119%, la 209 milioane de lei, compania cumpărând 357 GWh în primul trimestru, comparativ cu 196 GWh în T1 2025.
Cheltuielile cu transportul și distribuția au avansat cu 54%, până la 587 milioane de lei.
Tot pe palierul de costuri, tarifele pentru certificatele verzi (instrumente obligatorii achiziționate de furnizori pentru susținerea energiei regenerabile) au urcat cu 56%, ajungând la 130 milioane de lei.
Marje operationale, investitii și politică de distribuire
Eficiența operațională a atins cote ridicate în acest trimestru. Marja EBITDA a urcat la 55%, față de 46% în T1 2025, în timp ce marja netă s-a consolidat la 42%, de la 32%. Profitul din exploatare s-a situat la 1,480 miliarde de lei, aproape dublu față de cele 643 milioane de lei înregistrate în primele trei luni ale anului precedent.
Bilanțul arată o companie complet degrevată de datorii nete, cu numerar ajustat și depozite care depășesc împrumuturile bancare cu 6,345 miliarde de lei. Pe frontul cheltuielilor de capital, investițiile totale din primul trimestru au însumat 90 milioane de lei, un plus de 72% axat pe retehnologizare și mentenanță.
Numai că extinderea capacităților noi rămâne un proces gradual. Compania a semnat în luna februarie contractul pentru parcul fotovoltaic Țara Hațegului de 8,9 MW și a demarat lucrările la sistemul flotant de panouri fotovoltaice de pe lacul Nufărul, proiect cu o capacitate de 10 MW.
Acționarii au aprobat în luna aprilie un dividend de 7,348 lei pe acțiune din profitul aferent anului 2025, sumă ce reprezintă întregul profit net eligibil, totalizând 3,305 miliarde de lei. La acest pachet financiar se adaugă un dividend special de 1 miliard de lei din rezultatul reportat, al cărui vot final este programat pentru data de 29 mai, în timp ce plata efectivă a dividendului ordinar se va realiza pe 25 iunie 2026.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyUn plin de benzină de 50 de litri costă cu 3,50 lei mai puțin la Cluj-Napoca decât în București
 BravonetAndré Rieu cântă la Cluj pe 21 și 22 octombrie 2027. Biletele se vând din 5 noiembrie 2026
 LylaCum se alege o stațiune de schi din noul clasament european. Scorul se bazează pe șapte sezoane
 Revista IoanaSamsung va arăta pe ceasuri și inel cât de des apar probleme de respirație în somn, în Coreea de Sud
 News24Un fost deținut a obținut în instanță tablouri pictate în închisoare
 Dolce SportAndreea Ana a câștigat bronzul mondial la lupte în 2026, după victoria cu 6-3


