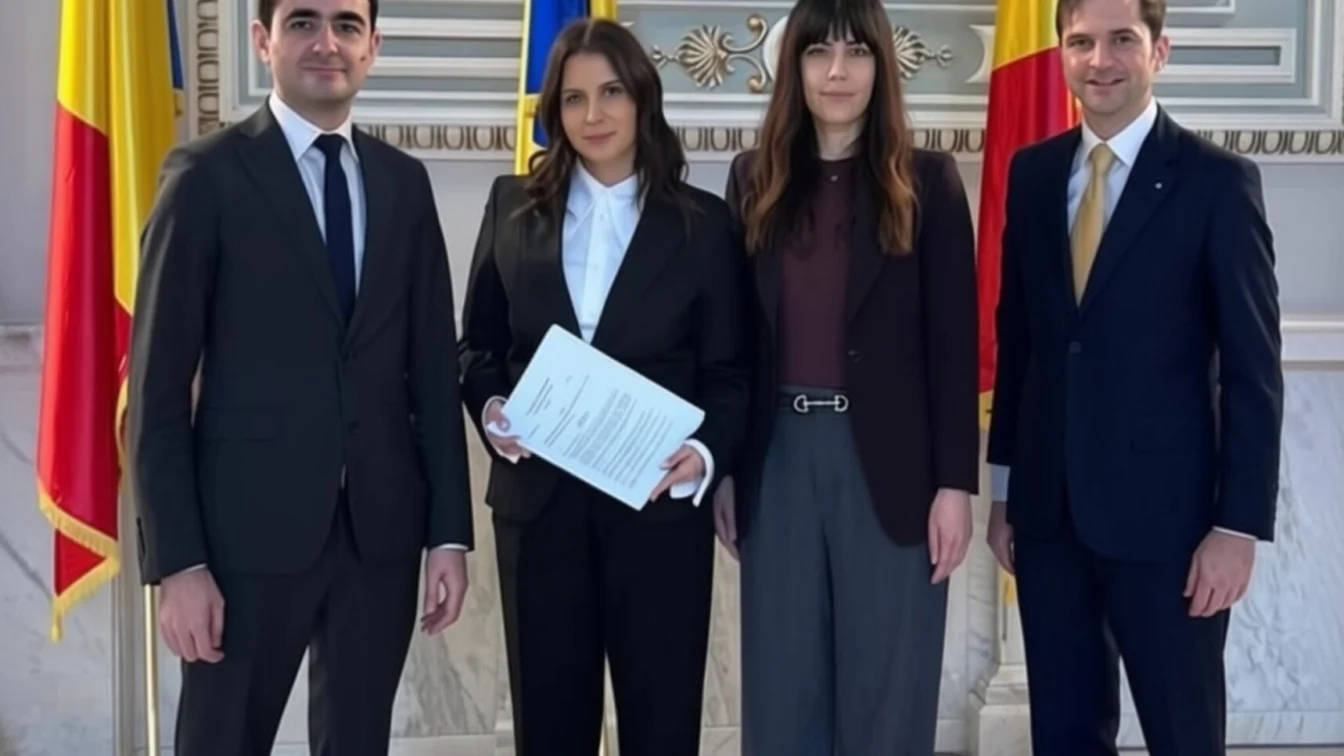
Un grup de parlamentari a depus în Parlament un proiect de lege care ar putea schimba modul în care românii economisesc pentru bătrânețe. Inițiativa prevede înființarea Conturilor Individuale de Investiții pentru Pensie (CIIP), un instrument complet voluntar gândit să suplimenteze veniturile la pensionare și, în același timp, să stimuleze investițiile pe piața de capital autohtonă.
Răspuns la presiunea demografică
Inițiatorii proiectului susțin că măsura este o necesitate în contextul presiunilor tot mai mari asupra sistemului public de pensii. Evoluțiile demografice nu sunt deloc încurajatoare. Deputata Gabriela Horga, una dintre susținătoarele legii, a subliniat urgența situației. „Fiecare român trebuie să aibă şansa reală de a-şi construi un viitor financiar sigur”, a declarat aceasta. Iar realitatea nu mai poate fi ignorată. „România nu mai poate evita o realitate evidentă: tot mai puţini angajaţi susţin tot mai mulţi pensionari”.
Cum funcționează conturile de investiții
Hai să vedem, mai exact, cum ar funcționa aceste conturi. Proiectul introduce, conform Gabrielei Horga, „un mecanism simplu şi eficient prin care fiecare român poate economisi pentru pensie investind pe piaţa de capital, după propriile alegeri”. Contribuțiile sunt voluntare, iar decizia de investiții aparține în totalitate titularului contului.
Persoanele fizice rezidente care obțin venituri impozabile vor putea deschide astfel de conturi prin intermediul societăților de servicii de investiții financiare (cunoscute ca SSIF-uri), care sunt autorizate de Autoritatea de Supraveghere Financiară. Banii pot fi depuși fie direct de titular, fie pot fi reținuți de angajator din salariu, dar numai la cererea expresă a angajatului.
Două opțiuni fiscale și scutiri de taxe
Inițiativa legislativă vine cu două tipuri de conturi, pentru a oferi flexibilitate fiscală. Prima variantă este un cont cu deductibilitate fiscală a contribuțiilor, ceea ce înseamnă că sumele depuse se scad din venitul impozabil, dar la retragerea banilor, la pensie, se va aplica impozitarea. A doua variantă este un cont în care contribuțiile se fac din venituri deja impozitate (din salariul net, de pildă), însă retragerile la finalul perioadei de acumulare sunt complet scutite de taxe.
Cert e că, în ambele variante, câștigurile din investiții pe perioada acumulării sunt scutite de impozit și de contribuții sociale.
Dar ce se întâmplă cu banii? Poți să-i scoți oricând? Nu-i chiar așa. Proiectul prevede că retragerea fondurilor este permisă, de regulă, doar la momentul deschiderii drepturilor de pensie. Atunci, activele acumulate sunt transferate într-un cont de tranzacționare obișnuit și devin supuse impozitării standard, în funcție de tipul de cont ales inițial.
În ce se pot investi banii
Fondurile acumulate în aceste conturi speciale pot fi investite într-o gamă largă de instrumente financiare. Vorbim despre acțiuni, obligațiuni, fonduri de investiții sau alte instrumente listate pe piețe reglementate din state membre ale OCDE. E drept că există și o excludere notabilă: instrumentele derivate speculative, considerate prea riscante pentru economisirea pe termen lung.
Proiectul mai aduce și câteva garanții pentru investitori. Activele pot fi transferate între diferiți administratori fără comisioane și, foarte important, beneficiază de protecția Fondului de Compensare a Investitorilor (un fel de fond de garantare pentru sumele investite).
Inițiativa este susținută de parlamentari din mai multe partide și este gândită să completeze sistemul actual de pensii, alături de Pilonul II, Pilonul III și pensiile ocupaționale, având ca scop final stimularea economisirii pe termen lung și dezvoltarea pieței de capital din România.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportRomânia începe Nations League în Suedia după șase deplasări fără victorie
 GetPonyGreen Water & Power și Autel pun în funcțiune al 10.000-lea port de încărcare după trei ani
 BravonetHoroscop 26 septembrie 2026. Fecioară și Balanță, feriți-vă de grabă în luarea deciziilor
 LylaCum alegi crema de noapte potrivită dintre 8 formule pentru hidratare, pete sau retinoizi
 Revista IoanaSupradiagnosticarea la mamografie ar putea fi sub 5%, nu de până la 50%
 News24Oana Gheorghiu își fixează prioritățile pentru Sănătate după nominalizare. Pacientul, în centrul deciziilor


