Acționarii Romgaz au aprobat preluarea Azomureș, cea mai mare fabrică de îngrășăminte chimice din România, într-o tranzacție care transferă nu doar activele combinatului, ci și drepturi, autorizații, contracte comerciale, salariați și stocuri. Pentru investitorii din piața de capital, mutarea schimbă profilul emitentului listat la BVB: compania iese din expunerea strictă pe producția de gaze și intră mai adânc într-un business industrial ciclic, cu cerințe ridicate de capital și cu dependență directă de prețul și disponibilitatea gazului.
La Adunarea Generală Ordinară a Acționarilor, aprobarea a fost dată cu 3.139.118.272 voturi, reprezentând 81,45% din numărul total de drepturi de vot și 90,18% din totalul voturilor valabil exprimate. Pachetul financiar pornește de la 46,459 milioane euro și urcă prin două componente suplimentare: cel mult 49,80 milioane lei pentru valoarea contabilă a consumabilelor și materiilor prime și cel mult 68,78 milioane lei pentru costurile necesare menținerii activității între semnarea contractului și finalizarea tranzacției.
Pentru Romgaz, câștigul strategic este clar cuantificabil mai ales prin cererea pe care o securizează în aval. Azomureș are nevoie de 1,2 miliarde de metri cubi de gaze naturale pe an pentru a funcționa la capacitate optimă și este conectat direct la rețeaua Transgaz. Asta înseamnă că producătorul de gaze își creează o utilizare internă relevantă pentru marfă, într-un activ care transformă gazul în produse cu valoare adăugată, nu doar în vânzări de materie primă.
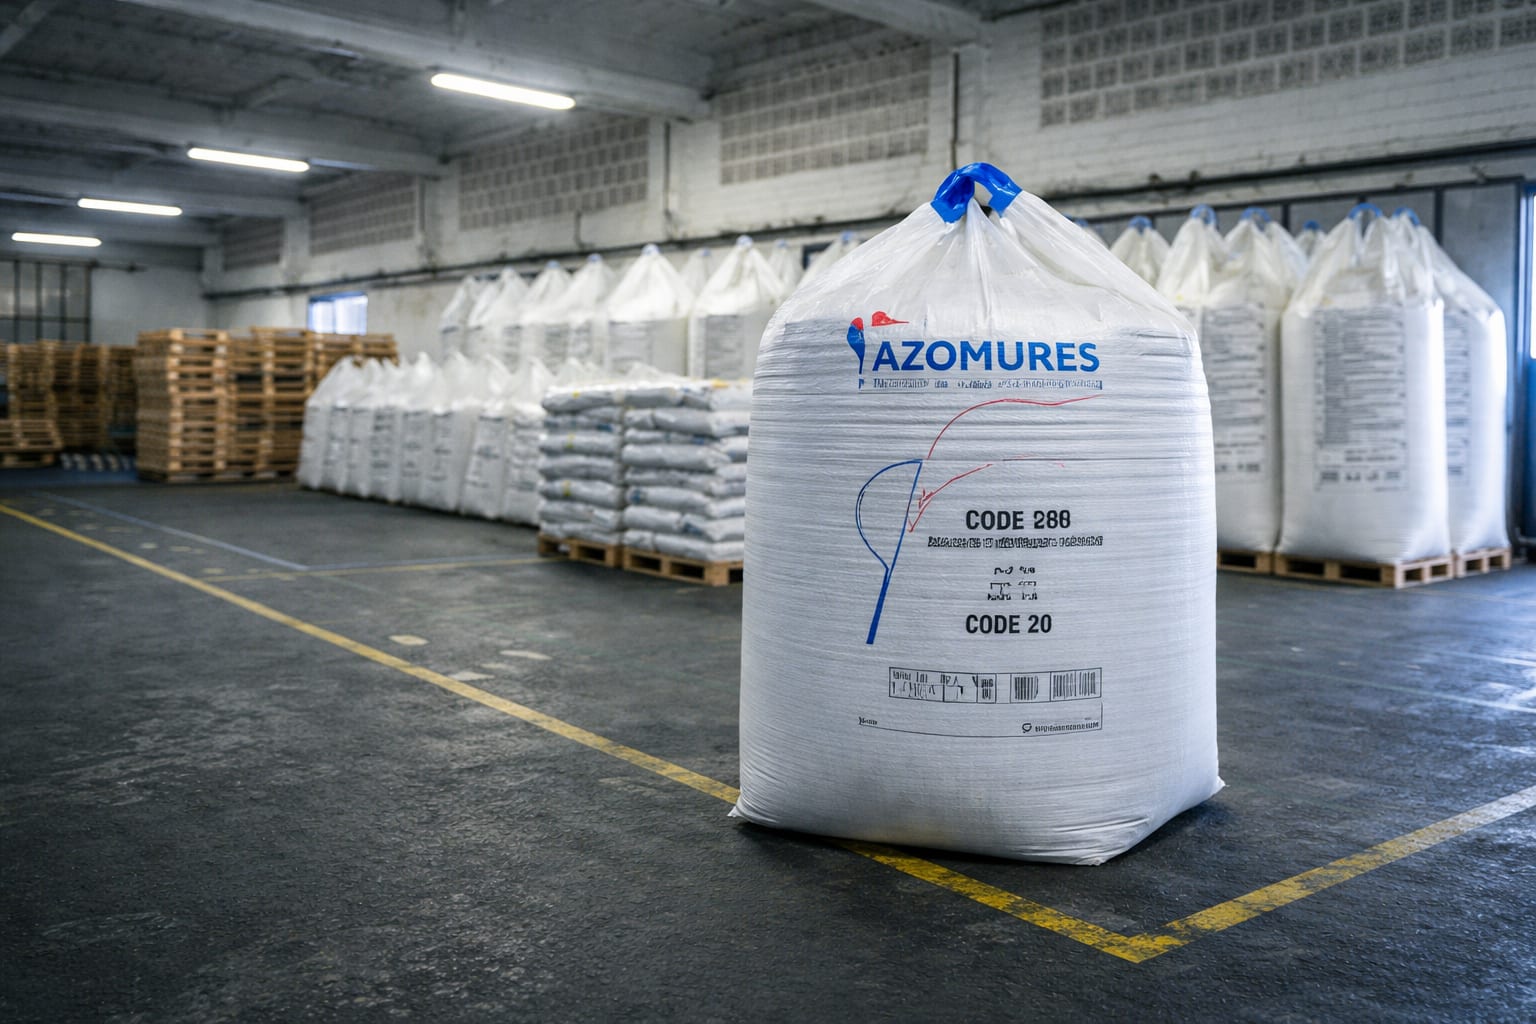
Riscul este însă pe măsura integrării. Romgaz le-a transmis investitorilor că există lipsă de gaz din producția internă pentru consumul AZO până la finalul iernii viitoare, deficit de personal specializat din cauza blocării angajărilor de către Guvern și un necesar de investiții de mediu de aproape 480 de milioane de euro până în 2031. Față de prețul de achiziție de 46,459 milioane euro, doar componenta de mediu este de ordinul a peste zece ori mai mare, ceea ce mută evaluarea economică a tranzacției dinspre costul de intrare spre costul total de repornire și conformare.
Romgaz cumpără o platformă strategică, dar intră într-un ciclu industrial cu volatilitate ridicată
Mesajul oficial al companiei este că achiziția are logică industrială, nu doar patrimonială. Reprezentanții Romgaz au explicat că platforma poate susține integrarea pe lanțul valoric al gazului natural, reducerea dependenței de importuri și menținerea unei capacități industriale relevante pentru securitatea alimentară.
„Tranzacția propusă are o rațiune strategică solidă pentru ROMGAZ, prin integrarea pe lanțul valoric al gazului natural, valorificarea gazului în produse cu valoare adăugată, securizarea unei cereri interne relevante și contribuția la menținerea unei capacități industriale importante pentru economia națională, securitatea alimentară și reducerea dependenței de importuri.”
Dar aceeași poziție oficială fixează și lista de vulnerabilități care contează în evaluarea financiară. Potrivit Economica, Romgaz a pus explicit pe masă expunerea la o industrie ciclică, volatilitatea pieței îngrășămintelor, necesarul investițional ridicat, costurile de mediu și de conformare, limitările temporare privind disponibilitatea gazului, deficitul potențial de personal calificat și costul de oportunitate al alocării interne a gazului către platformă.
Pentru acționari, această listă schimbă discuția de la o simplă achiziție de active la o alocare de capital cu efect pe mai mulți ani. Dacă gazul din producția internă nu poate acoperi consumul platformei până la finalul iernii viitoare, marja viitoare a combinatului rămâne expusă condițiilor de aprovizionare. Dacă blocajul la angajări persistă, integrarea activelor și continuitatea operațională depind de o resursă umană pe care compania însăși o semnalează ca risc.
Și piața locală de capital va citi tranzacția și prin această prismă. Bursa de Valori București a urcat cu aproape 40% în 2026, într-un moment de adâncire a pieței locale de active. Într-un asemenea cadru, investitorii tind să distingă mai strict între poveștile de creștere și proiectele care cer capital mare înainte de a produce randament. Pentru Romgaz, preluarea Azomureș adaugă o opțiune de integrare verticală, dar și un posibil consumator major de numerar în anii de conformare și modernizare.
Prețul de intrare este doar prima linie din bilanțul economic al tranzacției
Structura acordului aprobat arată că Romgaz nu cumpără doar instalații, ci activitatea de producție a combinatului ca ansamblu operațional. În tranzacție intră active corporale și necorporale, drepturi, autorizații, contracte comerciale relevante, salariați și stocuri aferente activității de producție. Pentru economie, acest tip de transfer menține o capacitate industrială care altfel ar fi fost greu de reconstruit de la zero.
Din perspectivă financiară, tocmai această complexitate ridică și întrebările pe care investitorii nu le au încă lămurite prin date publice: sursa exactă de finanțare pentru achiziție și pentru viitoarele investiții, strategia prin care compania va atenua volatilitatea pieței îngrășămintelor și momentul în care platforma ar putea începe să contribuie pozitiv la profitabilitatea grupului. Informațiile publicate până acum conturează rațiunea strategică și principalele riscuri, nu și un calendar financiar de monetizare.
„Aceste beneficii trebuie însă analizate împreună cu riscurile specifice integrării Activelor Țintă, respectiv expunerea la o industrie ciclică, volatilitatea pieței îngrășămintelor, necesarul investițional ridicat, costurile de mediu și conformare, limitările temporare privind disponibilitatea gazului, deficitul potențial de personal calificat și costul de oportunitate aferent alocării interne a gazului către platformă. În acest context, implementarea tranzacției trebuie realizată într-o manieră prudentă, etapizată și riguros monitorizată, pe baza unor principii clare de operare a platformei și de gestionare a riscurilor.”
Acesta este, de fapt, criteriul după care tranzacția va fi judecată în piață pe termen mediu: nu aprobarea din AGA, deja obținută, ci capacitatea Romgaz de a transforma un activ strategic într-un flux predictibil de valoare adăugată, în condițiile unui necesar de investiții de aproape 480 de milioane de euro până în 2031 și ale unei dependențe anuale de 1,2 miliarde de metri cubi de gaze pentru operarea la capacitate optimă.
Citește și:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetRapperul 50 Cent susține că Diddy ar fi căutat oameni care să lanseze acuzații nefondate împotriva lui
 LylaCum folosești inteligența artificială în dating fără să confunzi mesajele reușite cu o potrivire reală
 Revista IoanaBagaje gratuite și bani recuperați din 2027? Ce condiții să verifici înainte să rezervi un zbor
 News24Un cutremur de 4,8 s-a produs în Vrancea și ar fi putut fi simțit inclusiv în București
 Dolce SportSorana Cîrstea a învins-o pe Han Shi cu 6-3, 6-2 pentru calificarea în turul doi la Ningbo
 GetPonyCum se obține ecotichetul de 18.500 de lei pentru o mașină electrică prin Rabla Auto 2026 și ce obligații rămân