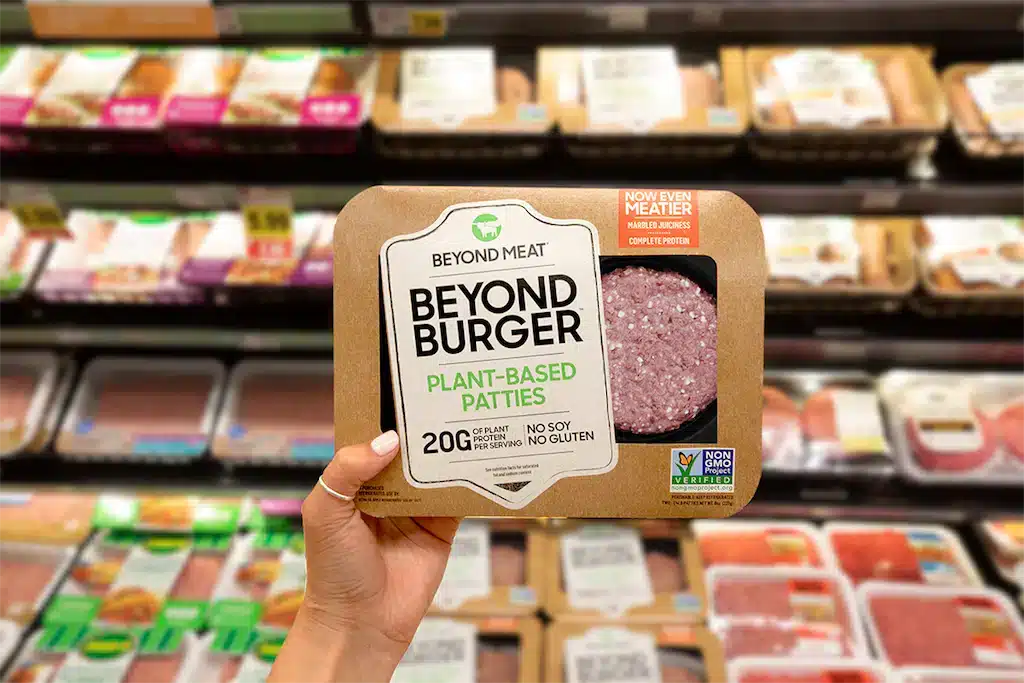
O mulțime de lucruri despre 2019 au fost stupide în moduri care păreau evidente la momentul respectiv. Oferta publică inițială a WeWork. Interzicerea vânzărilor în lipsă de către BaFin. Moneda digitală a lui Facebook. Oscarul pentru cel mai bun film pentru Green Book. Premiul Nobel pentru pace al lui Abiy Ahmed. Boris Johnson. Lex Greensill. Copilul Yoda. Etc.
Chiar și în acest câmp aglomerat de idioțenie, Beyond Meat iese în evidență. Acțiunile producătorului de shamburger au crescut de peste opt ori în săptămânile de după listarea sa la bursă din mai 2019, plafonul său de piață ajungând la aproape 14 miliarde de dolari. Până la sfârșitul acelui an, acțiunile scăzuseră cu două treimi, iar până la sfârșitul anului 2022 au scăzut cu încă patru cincimi. Ultima dată s-a tranzacționat peste prețul IPO în august.
O explicație simplă pentru ceea ce a mers prost este că oamenii nu au cumpărat suficiente lucruri. La listarea la bursă, consensul a fost ca Beyond Meat să devină pozitiv în ceea ce privește fluxul de numerar liber până în 2022, pe o creștere anuală compusă a vânzărilor de aproximativ 40%. În schimb, compania a raportat o scădere de 10% a vânzărilor anul trecut. Asta după o creștere de doar 14 procente în 2021, care a fost ajutată de o gestionare atentă a stocurilor.
Devine mai rău. Pentru al patrulea trimestru al anului 2022, vânzările au scăzut cu 21 la sută față de anul precedent. Și cu o creștere în deteriorare, arderea de numerar a fost Promethean în căutarea unui produs must-have (jerky a eșuat; friptura congelată și puiul sunt lucrări în curs de desfășurare). Conducerea țintește un trimestru de breakkeven în acest an, dar refuză să vorbească despre cerințele de lichiditate dincolo de 2023, în timp ce încearcă să reducă prețurile de vânzare cu amănuntul, precum și costurile de operare. Dacă ne luăm după previziuni – tabelul de mai jos provine de la Bank of America – o infuzie de lichidități va fi necesară fie curând, fie puțin mai târziu:

Toate acestea explică de ce aproximativ o treime din flotantul liber al Beyond Meat este împrumutat, iar datoria sa convertibilă se tranzacționează la 23 de cenți pentru un dolar. Este motivul pentru care vânzătorii în lipsă, inclusiv Jim Chanos, au fost spitballing despre un posibil faliment. De asemenea, acțiunile sunt urâte în mod deosebit de către vânzători, cu niciun cumpărător și opt vânzători printre cei 17 analiști care au publicat în ultimul an. Dintre companiile americane, doar Upstart Holdings, un creditor alternativ cu capitalizare mică, are un prognostic mai prost din partea străzii.
Ce naiba au văzut oamenii în stoc în 2019? În cea mai mare parte, a fost a fost o eroare de categorie. Aceasta este ceea ce JPMorgan (unul dintre cei trei bookrunners principali la IPO) a spus clienților la scurt timp după float:
Credem că carnea pe bază de plante poate depăși 100 de miliarde de dolari în vânzări în 15 ani, cu Beyond luând 5%. Ne străduim să fim conservatori în acest model. Presupunem, de exemplu, că a) doar 2/3 din carne poate fi abordată prin opțiuni pe bază de plante și b) ponderea cărnii pe bază de plante ajunge la un maxim de 10% (față de 13% deja pentru produsele lactate pe bază de plante din SUA, o cifră care crește în fiecare an).
Marketingul IPO al Beyond Meat a invitat la utilizarea laptelui fără lapte ca studiu de caz. Până în 2019, alternativele la lapte au ocupat deja 13 % din piața americană. Carnea pe bază de plante părea următorul mare lucru evident, vânzările din SUA crescând cu 24% în dolari în 2018, în timp ce dislocau mai puțin de 1% dintr-o TAM teoretică mult mai mare. Aceste grafice provin dintr-o notă Berenberg de colecție din 2019:
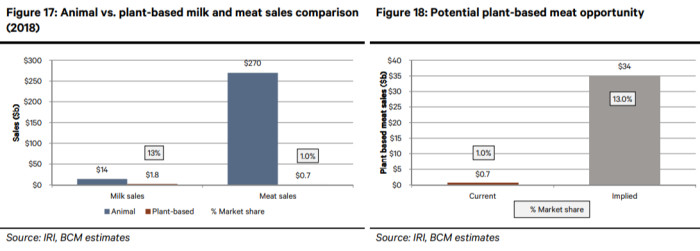
Și … nu. Se pare că oamenii nu vor în mod specific lapte de vacă. Nu a existat o cerere de masă pentru hrănirea corpului și a minții cu animale imitate.
Inflația pandemică târzie a pus în evidență problema, deoarece Beyond Meat este, în teorie, un bun de lux. Brandul are o indexare excesivă în gospodăriile cu venituri ridicate, cărora ar trebui să le pese mai puțin, atunci când își echilibrează bugetele, de prima de preț a produsului față de carnea adevărată. Dar, potrivit datelor Numerator Insights, tocmai această cohortă cu venituri ridicate este cea care a renunțat la Beyond Burgers. Cererea în rândul gospodăriilor mai puțin înstărite s-a menținut constantă, deși la niveluri scăzute, poate pentru că preocupările legate de etică sau de sănătate fac ca deciziile lor de cheltuieli să fie mai puțin flexibile. Aceasta se adaugă la o piață mult mai mică decât cea imaginată anterior.
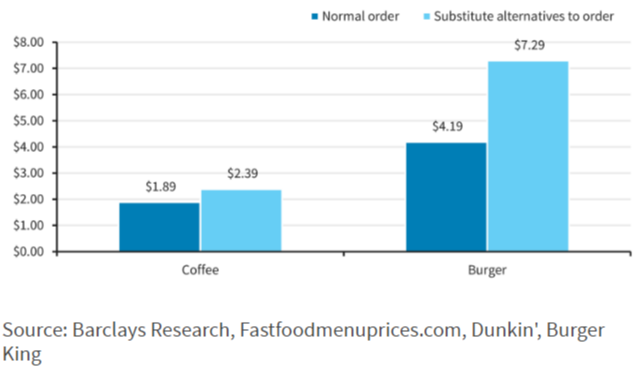
Cealaltă mare problemă a cărnii false față de lapte este accesibilitatea. Pe scurt, consumatorii sunt mai predispuși să încerce un substitut atunci când acesta este prezentat ca o îmbunătățire gratuită a cappuccino-ului lor, mai degrabă decât ca o reducere costisitoare a Big Mac-ului lor. Iată o notă recentă de la Barclays:
În SUA, prima de preț pentru carnea pe bază de plante în comparație cu carnea de origine animală este de 67%, în timp ce laptele pe bază de plante se vinde cu o primă de 87% față de laptele normal, în medie. Acest lucru reprezintă o barieră semnificativă de adoptare în prezent, deoarece consumatorul mediu din SUA a văzut că prețurile la produsele alimentare au scăzut din 2020.
(Dar) consumatorii au mai multe puncte de contact în canalul de servicii alimentare pentru a experimenta și achiziționa produse lactate pe bază de plante și la un cost mai mic. Noi numim acest lucru „modelul cafea-hamburger”, în care, în medie, prețul absolut al cafelei în canalul din afara casei este mai ieftin decât cel al unui burger și, prin urmare, costul relativ pentru consumatori de a trece la un burger pe bază de plante este mult mai mare decât cel de a trece la lapte vegetal în cafeaua lor.
Înlocuitorii non-lactatelor reprezintă în prezent până la 15 % din piața americană a laptelui cu amănuntul, datorită unui marketing inteligent și a accesului ușor, în timp ce carnea non-carne este încă în căutarea unei modalități de a atrage omnivorii …
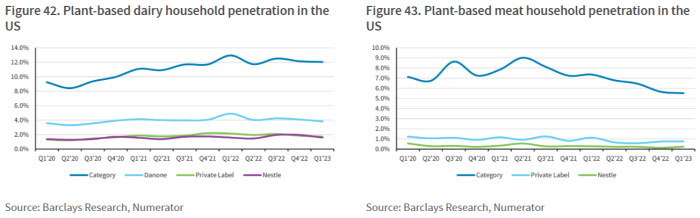
… pentru că, chiar și dacă ne luăm după sondaje, dezintermedierea unei vaci nu este atât de importantă …
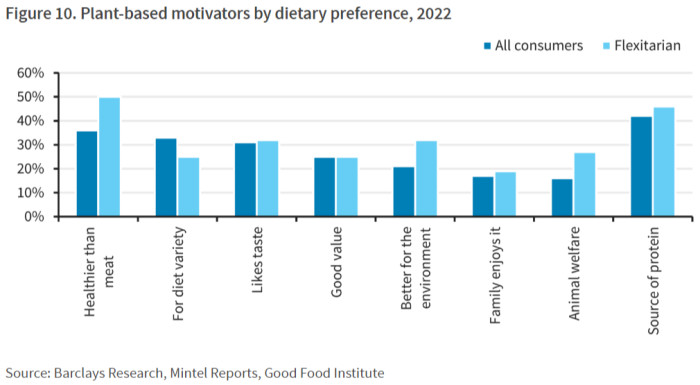
Și în timp ce aproximativ un sfert dintre consumatori spun că doresc să reducă consumul de carne („flexitarians”, în jargonul industriei), marea înlocuire a cărnii false nu se întâmplă încă la scară largă.
Astfel, chiar dacă categoria globală bazată pe plante valorează 28 de miliarde de dolari și a crescut cu 7% anual în ultimii cinci ani (date Euromonitor), singurele companii capabile să facă bani cum trebuie sunt vânzătorii de înlocuitori de produse non-lactoase.
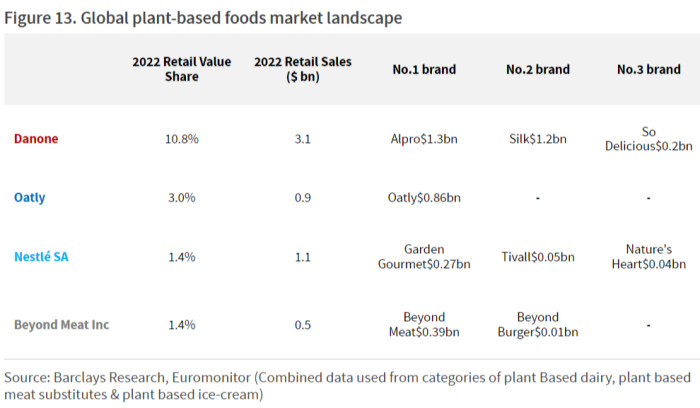
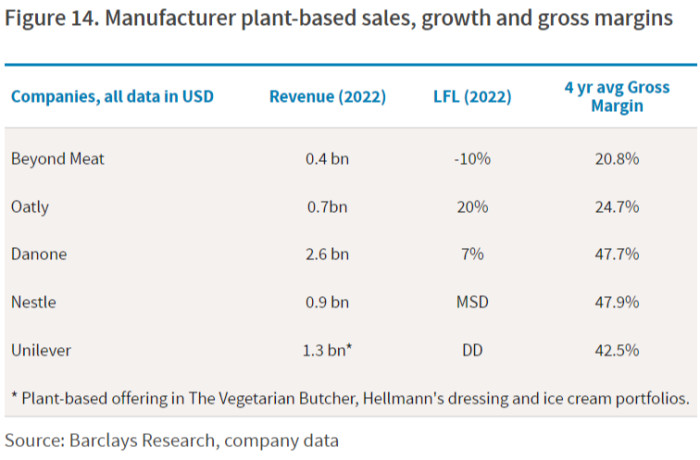
Între timp, prea mici pentru a se înregistra în graficele de mai sus sunt specialiștii în carne fără carne, cum ar fi Maple Leaf Foods, cu sediul în Ontario, care în noiembrie a redus valoarea afacerii sale cu proteine vegetale cu 191 milioane de dolari.
Unde rămâne Beyond Meat? Cu 1,1 miliarde de dolari în datorii și puțin peste 300 de milioane de dolari în numerar, conform rezultatelor sale din 2022. Pe termen lung, posibilitățile oferite de carnea cultivată în laborator ar putea amenința puțina cotă de piață pe care o are. Pe termen scurt, multe atârnă de stoparea declinului vânzărilor sale cu promoții în magazinele alimentare și reduceri – o strategie care se poate întoarce împotriva sa, având în vedere tendințele zeloase ale bazei sale de clienți de bază, spune JPMorgan:
Există un motiv pentru care companiile de CSD (băuturi răcoritoare carbogazoase) și de tutun au dus prețurile în sus, nu în jos – este pentru că știu că clienții lor dedicați vor plăti. (Beyond Meat) spune că prețurile mai mici vor ajuta volumele, ceea ce la rândul lor va îmbunătăți efectul de levier operațional, dar este mult mai bine să economisești un dolar din preț decât să câștigi un dolar din volum, având în vedere că prețul intră 100% în profitul brut, dar volumul vine cu costuri variabile.
Nu ar fi trebuit ca toate acestea să fie la fel de evidente în 2019 ca și în 2023? Probabil, deși problema a fost pe scară largă diagnosticată greșit. Cea mai mare parte a acoperirii inițiale a Beyond Meat a fost despre barierele scăzute la intrare, nu despre cererea chimeră. Apoi, o creștere inițială a prețului acțiunilor a eliminat vânzătorii în lipsă, iar apoi au expirat blocajele pentru cele aproape 80% din acțiunile sale deținute de conducere și de primii investitori.
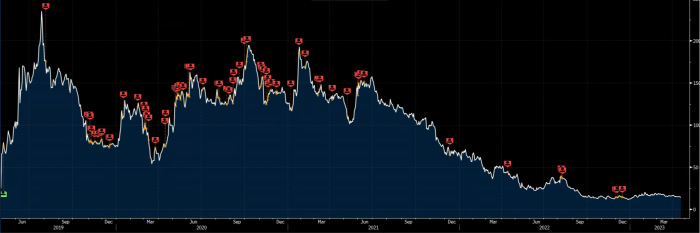
Graficul Bloomberg privind achizițiile (verde) și vânzările (roșu) de pe piața liberă din interior ne spune restul poveștii:
Sursa – www.ft.com
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Nicușor Dan acuză Rusia că vrea să atragă alte state europene în război
 Dolce SportLeBron James a debutat acasă la 76ers cu o victorie după recuperarea unui deficit de 29 de puncte
 GetPonySchimbul bateriei scurtează oprirea la Nio. Cum se compară serviciul cu încărcarea rapidă și ce cheltuieli implică
 LylaCe înseamnă accesul la internet în România și cum citești procentul de 89,1% al gospodăriilor conectate
 Revista IoanaCadoul de Crăciun de la firmă poate fi fără taxe până la 300 de lei. Ce condiții se aplică în 2026
 BravonetPrințul Harry caută împăcarea cu regele Charles și prințul William după șase ani de tensiuni