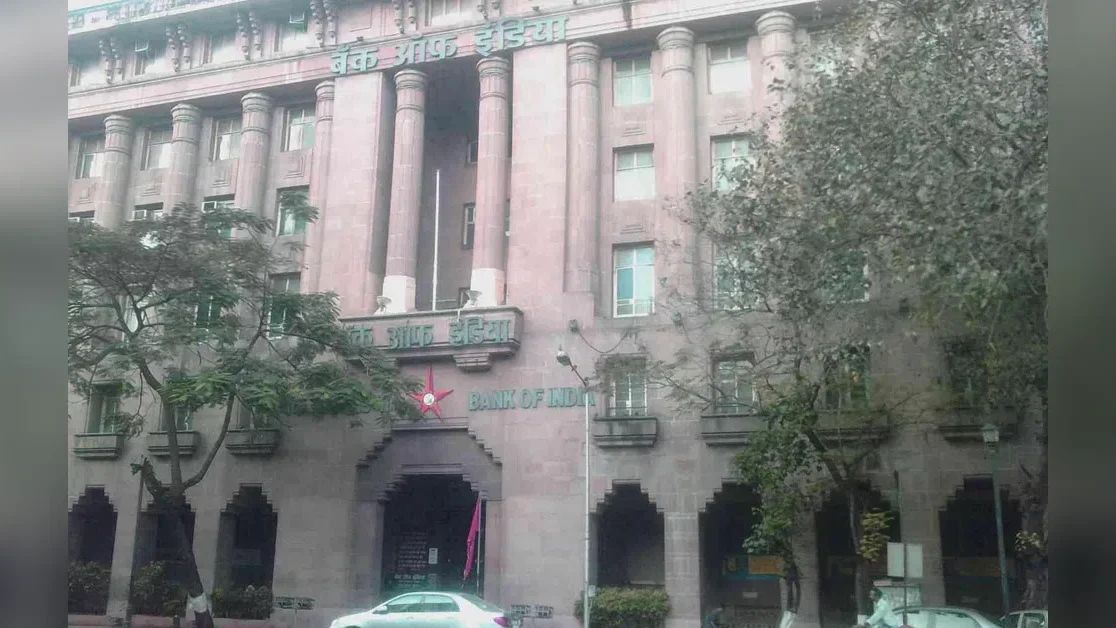
Bank of India a inaugurat o sucursală de afaceri strategică în Mumbai, concepută strict pentru a consolida și scala diviziile de finanțare digitală și parteneriatele de creditare. Concret, operațiunile de co-lending, achizițiile de portofolii și finanțarea lanțurilor de aprovizionare sunt acum centralizate.
Cum se traduce această mutare în bilanțul băncii? Dincolo de cifrele brute, aducerea acestor linii de business sub o singură umbrelă operațională vizează optimizarea fluxurilor de numerar și o monitorizare mult mai riguroasă a riscului de credit. Investitorii instituționali urmăresc exact genul acesta de eficientizare la nivel de costuri operaționale.
O nouă structură pentru eficiență
Până la această mutare, platformele de tip TReDS (Trade Receivables Discounting System) și diviziile de finanțare a furnizorilor funcționau adesea fragmentat. Iar o structură dispersată înseamnă întotdeauna costuri administrative greu de ținut sub control. Așa cum a detaliat Business-standard într-o scurtă relatare publicată recent, noua unitate din Nariman Point funcționează ca un centru de excelență specializat pe subscriere.
Dar lucrurile nu se limitează doar la un sediu nou. Rajneesh Karnatak, directorul general și CEO al instituției, a explicat logica din spatele acestei alinieri strategice, la un eveniment unde a participat și directorul executiv P R Rajagopal.
„Am adus toate aceste afaceri sub același acoperiș prin intermediul Filialei de Afaceri Strategice de la Nariman Point. Acest lucru va îmbunătăți eficiențele operaționale, monitorizarea creditelor și agilitatea în subscriere, asigurând în același timp o concentrare clară pe aceste patru verticale de afaceri.” – Rajneesh Karnatak, MD & CEO Bank of India
Implicații pentru guvernanța corporativă
Banca de stat mizează pe o creștere sustenabilă a volumelor de finanțare, păstrând în același timp controale stricte de guvernanță. Această decizie (similară cu alte consolidări din sectorul bancar asiatic) ar trebui să reducă drastic timpul de răspuns pentru aprobarea liniilor de credit.
Cifrele vorbesc de la sine.
Și totuși, testul real abia acum începe pe piața de capital. Următoarea perioadă va fi definită de capacitatea băncii de a scala aceste portofolii de co-lending fără a permite o deteriorare a calității activelor în fața unor eventuale fluctuații economice.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyCe trebuie să conțină polița de asigurare și ce obligații există la plata primei și la cererea despăgubirii
 BravonetIulius Town Timișoara oferă 300 de pachete pe zi studenților, până pe 14 octombrie
 LylaCum estompezi primele fire albe fără vopsea permanentă și cum le îngrijești dacă preferi să le lași vizibile
 Revista IoanaCum alegi porțiile de struguri, castane și dovleac când ai grijă la glicemie, fără să le excluzi din meniu
 News24Alexandru Petrescu, Președinte ASF: Sistemul de pensii private, componenta structurală a economiei românești
 Dolce SportPărinții care provoacă incidente la handbal vor primi cartonaș negru