Intel a raportat pentru trimestrul al doilea venituri în creștere cu 25%. Este cea mai rapidă rată trimestrială de avans din T3 2011. Compania a emis și o prognoză pentru trimestrul curent peste estimările analiștilor.
În T2, impulsul a venit din segmentele care contează direct în ciclul AI. Divizia de centre de date a urcat cu 59%, până la 6,3 miliarde de dolari. Mult peste ritmul grupului. Client computing, adică procesoarele pentru PC-uri, a crescut cu 13%, la 8,9 miliarde de dolari. Iar foundry, linia pe care compania încearcă să o transforme într-un al doilea motor strategic, a avansat cu 31% anual, la 5,8 miliarde de dolari.
Creșterea veniturilor nu este singurul semnal. Profitabilitatea operațională se reface într-un ritm mult mai puternic. Marja brută a revenit la 42%, față de 2,5% în aceeași perioadă a anului trecut. Diferența arată că volumele suplimentare și mixul mai favorabil din centrele de date se văd în contul de profit și pierdere, nu doar în venituri.
Piața a tratat rezultatul ca pe o validare. Acțiunile Intel au crescut cu 11% în tranzacțiile post-închidere. De la începutul anului 2026, titlurile sunt în urcare cu peste 170%, după un avans de 84% anul precedent. Mișcarea vine însă după o corecție de 28% în luna iulie. Volatilitatea rămâne ridicată.
Intel a semnat 10 acorduri pe termen lung cu clienți pentru CPU-urile de server. Unele au prețuri fixe. Altele sunt concentrate pe volum. Contractele oferă mai multă vizibilitate pe venituri într-un segment unde cererea a devenit mai puternică decât capacitatea internă de livrare.
Compania a transmis și o limitare clară. Cererea din partea clienților de centre de date depășește capacitatea de producție. Pentru un producător care încearcă să monetizeze accelerat boom-ul AI, blocajul nu mai este pe cerere, ci pe ofertă. Cnbc nu detaliază cât de mare este deficitul dintre comenzile primite și producția disponibilă.
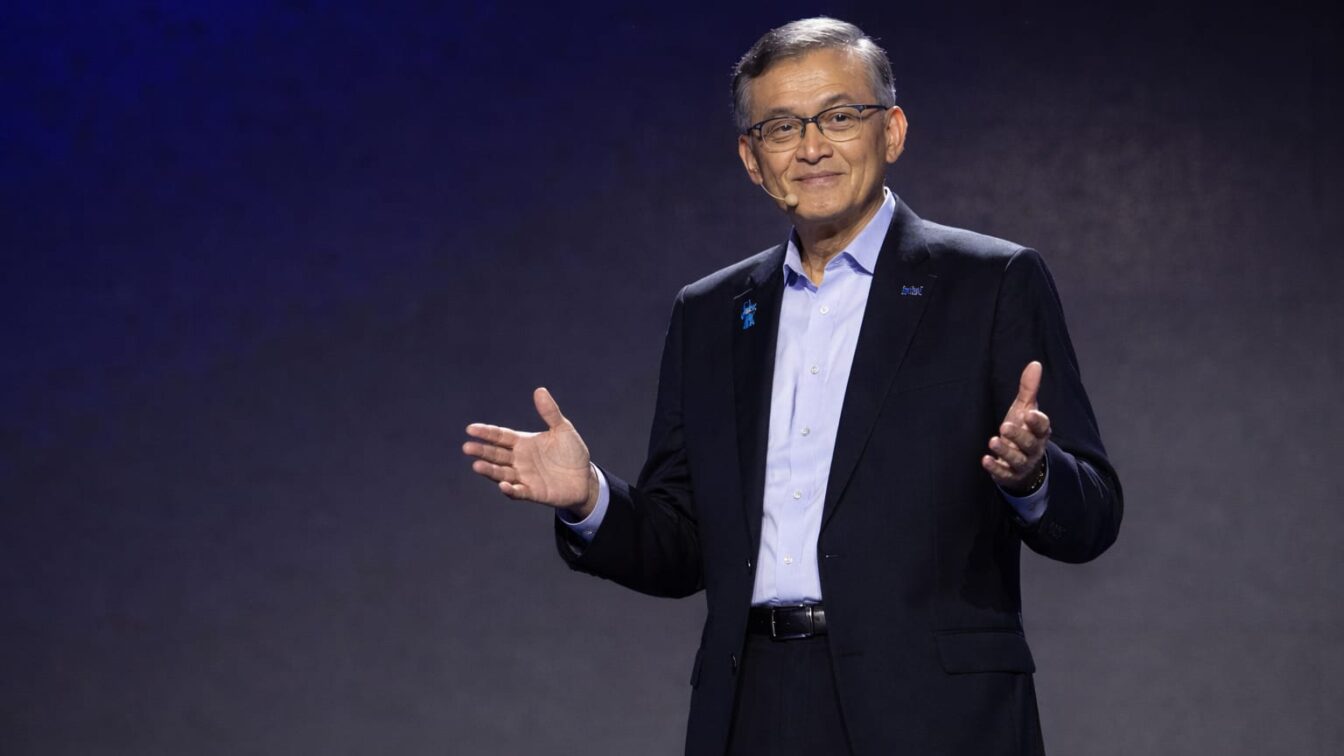
„Inteligența artificială generează o cerere fără precedent pentru putere de calcul. Pe măsură ce continuăm să executăm planul, Intel este bine poziționată pentru a capta o creștere sustenabilă în franciza noastră de procesoare.”, a declarat Lip-Bu Tan, CEO.
Prognoza pentru trimestrul curent susține aceeași direcție. Intel estimează venituri între 15,8 și 16,8 miliarde de dolari. Profitul ajustat pe acțiune este estimat la 38 de cenți. Analiștii LSEG estimau 15,1 miliarde de dolari și 27 de cenți pe acțiune. Diferența este relevantă. Ghidajul de venituri pornește peste consens. Iar profitul pe acțiune indică o conversie mai bună a vânzărilor în profit decât anticipa piața.
Unde se vede revenirea și unde rămâne testul real
Segmentul de centre de date este, deocamdată, dovada cea mai solidă a revenirii. Creșterea de 59%, până la 6,3 miliarde de dolari, depășește clar ritmul de 13% din PC-uri și cel de 31% din foundry. Acolo se concentrează cererea legată de AI. Tot acolo se formează constrângerea de capacitate.
Foundry-ul are o altă miză. Vânzările de 5,8 miliarde de dolari arată expansiune. Validarea strategică depinde însă de clienți terți importanți și recurenți. Anul trecut, guvernul SUA a preluat o participație de 10% în Intel, ca parte a unui efort de a sprijini producția internă de semiconductori. Recent, compania a anunțat primul client pentru serviciile sale de foundry sub conducerea noului CEO, Fortinet, însă pentru un proces de fabricație mai vechi.
Aici este pragul de analiză. Foundry-ul poate crește în venituri și fără ca piața să considere strategia validată complet. Testul real rămâne atragerea de clienți importanți pentru producția avansată. Nici clienții din cele 10 acorduri pe termen lung pentru CPU-uri de server nu sunt cunoscuți.
Reperele pentru evaluarea trimestrului următor
Trei repere ies în evidență din rezultate. Primul este raportul dintre creșterea de 59% din centrele de date și limita de capacitate. Dacă cererea rămâne peste ofertă, veniturile pot fi susținute, dar nu integral monetizate. Al doilea este marja brută de 42%, comparativ cu 2,5% acum un an. Acest indicator arată dacă revenirea are profunzime financiară. Al treilea este foundry-ul. Avansul de 31% trebuie citit împreună cu calitatea clienților atrași, nu doar cu cifra de afaceri.
Trimestrul curent devine următorul pas concret. Intel a ghidat venituri de 15,8-16,8 miliarde de dolari. Profitul ajustat pe acțiune este de 38 de cenți. Ambele cifre sunt peste consensul LSEG. Confirmarea acestei ținte va arăta dacă ritmul din T2 poate fi transformat într-o creștere sustenabilă, în pofida constrângerilor de aprovizionare.
Citește și:
- 75% din capacitatea rafinăriei Omsk este offline după atacul ucrainean. Gazprom Neft oprește vânzările de carburanți
- După pierderea a 90% din capacitatea eoliană, ce poate face mai rezilient sistemul energetic al Ucrainei
- CEO Distributie Oltenia cere investitii in retele. Capacitatea prosumatorilor depaseste 3 GW
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCum închei o zi solicitantă fără să rămâi conectată la serviciu. Un psiholog explică ce poți încerca
 News24Spitalul din Bistrița anunță că profesoara și copilul răniți la școală sunt conștienți
 Dolce SportBorussia Monchengladbach pierde și cu Hoffenheim și ajunge la șase etape fără punct
 GetPonyPorsche exclude versiunea electrică a viitorului supercar, invocând lipsa cererii
 BravonetFrații Coen au primit Premiul Lumière cu o glumă fără perdea despre inventatorii cinematografiei
 LylaVoucherele de 800 de lei pentru vacanță în 2026. Ce verifici înainte să rezervi o tabără pentru adulți