
Banca First Citizens a primit un impuls deosebit de mare, bancă, ale cărei acțiuni au crescut cu 54% după ce a finalizat un acord pentru a cumpăra Silicon Valley Bank.
Silicon Valley Bank a fost vândută. Cine – ca să folosim terminologia tehnică financiară – este cel care ține geanta și de ce?
Chiar și acum că First Citizens a cumpărat SVB, nu avem toate răspunsurile. Ceea ce știm este cel mai bine spus cronologic. Începeți cu mult în urmă, la 31 decembrie 2022. Iată cum arăta atunci bilanțul SVB (numerele nu se vor aduna perfect din cauza rotunjirilor):
Observați că acesta este, în aparență, un bilanț bancar cu o capitalizare adecvată. Are un coeficient de îndatorare (capitaluri proprii/activele) de 7,7 %, cu care nimeni nu se laudă, dar care este în regulă. Dar, după cum știm cu toții acum, se pregăteau probleme. Acele 120 de miliarde de dolari în titluri de valoare aveau randamente de sub 3%, iar costurile depozitelor creșteau rapid. Marjele se comprimau. Compania a încercat să rezolve problema marjei prin vânzarea unor titluri de valoare și obținerea de noi capitaluri proprii, ceea ce a provocat o panică a acționarilor, iar deponenții au fugit.
La 10 martie, Federal Deposit Insurance Corporation a preluat banca. În acea zi, conform FDIC, banca avea 119 miliarde de dolari în depozite. Adică, 54 miliarde de dolari din depozite „fugiseră”, din decembrie, mai puțin de o treime din total. De asemenea, banca avea active în valoare de 167 de miliarde de dolari. Nu știm cum arăta restul bilanțului la acea dată, dar banca ar fi putut fi solvabilă din punct de vedere tehnic la acel moment. Iată un bilanț inventat, ipotetic, inevitabil greșit, pentru data de 10 martie, dar care este totuși în concordanță cu faptele pe care le cunoaștem:
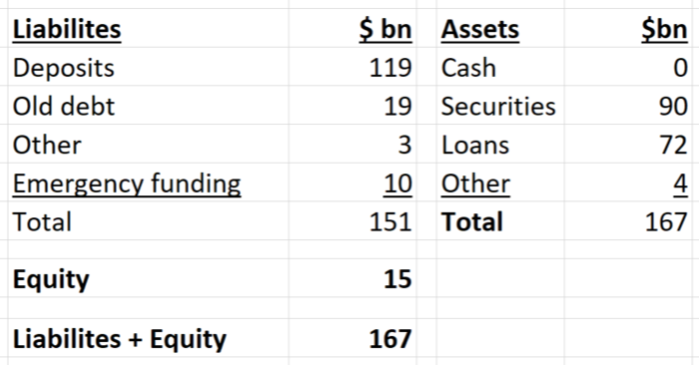
Știm că cifrele privind totalul activelor și depozitele sunt reale. Știm, de asemenea, că, în ceea ce privește activele, cifrele referitoare la credite și la titluri de valoare sunt aproximativ corecte, deoarece acestea se află la acest nivel începând de astăzi (First Citizens deține creditele, FDIC deține titlurile de valoare). Deci, pentru a finanța cele 54 de miliarde de dolari în ieșiri de depozite, banca ar fi putut – din nou, presupunem aici – să consume cele 14 miliarde de dolari în numerar, să vândă 30 de miliarde de dolari în titluri de valoare și să strângă 10 miliarde de dolari în datorii noi, ceea ce am numit mai sus „finanțare de urgență”. În acest caz, banca ar fi încă solvabilă! Totuși, probabil că a fost mai încurcată decât atât, cu pierderi din vânzările de titluri de valoare și cu mai puține fonduri proprii reziduale. Dar nu contează cu adevărat, deoarece, după cum știm acum, depozitele au continuat să iasă, rapid, după ce FDIC a preluat controlul.
Știm acest lucru pentru că știm că First Citizens a preluat toate depozitele rămase ale SVB atunci când a cumpărat banca în weekend, și au primit doar 56 miliarde de dolari; deci, între timp, alte 63 miliarde de dolari au făcut pentru uși. Iată banca pe care a cumpărat-o First Citizens:
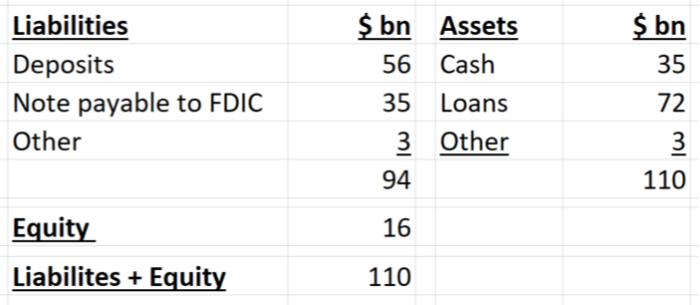
Practic, First Citizens a obținut 72 de miliarde de dolari în împrumuturi, 56 de miliarde de dolari în depozite și un împrumut de 35 de miliarde de dolari la o rată sub nivelul pieței de 3,5 % (care apare ca un pasiv de împrumut și un activ de numerar corespunzător). Diferența de 16,4 miliarde de dolari dintre active și pasive – descrisă de bancă și de FDIC ca fiind o „reducere” a activelor – este cel mai bine înțeleasă ca fiind capitalul propriu care vine odată cu achiziția. De ce First Citizens primește ceea ce pare a fi un cadou de 16,4 miliarde de dolari în valoare contabilă de la FDIC? Pentru că mai multe depozite ar putea pleca, iar portofoliul de credite s-ar putea prăbuși. Acesta este, de asemenea, motivul împrumutului: FDIC nu dorește ca First Citizens să aibă o problemă de lichiditate dacă mai mulți deponenți pleacă.
Piața de capitaluri proprii a dat deja o estimare a ceea ce valorează acele 16,4 miliarde de dolari în capitaluri proprii noi, pe o bază ajustată la risc: capitalizarea de piață a First a crescut cu 4,4 miliarde de dolari ieri. O parte din ajustarea la risc a pieței ar reflecta faptul că FDIC va lua jumătate din toate pierderile de peste 5 miliarde de dolari din portofoliul de împrumuturi (un „instrument de apreciere a valorii” va permite, de asemenea, FDIC să participe la câștigurile din prețul acțiunilor First în următoarele câteva săptămâni, până la un plafon de 500 milioane de dolari; începând de astăzi, se pare că vor primi totul).
Cu ce a rămas FDIC? Ei bine, acum deține portofoliul de titluri de valoare SVB, care are o valoare nominală de 90 de miliarde de dolari, dar o valoare de piață considerabil mai mică decât aceasta (această diferență între valoarea nominală și cea de piață este locul de unde au început toate problemele, la urma urmei). În contrapartidă, probabil că a plătit deja 63 de miliarde de dolari, și probabil mai mult, deponenților SVB. Se presupune că ia „reducerea” de 16,4 miliarde de dolari acordată lui First ca pe o pierdere. Apoi trebuie să estimeze costul asigurării împotriva pierderilor din împrumuturi pe care a oferit-o SVB. În cele din urmă, realizarea tuturor acestor lucruri costă bani. În concluzie, FDIC estimează că Fondul său de asigurare a depozitelor va pierde 20 de miliarde de dolari – un cost care va fi repartizat între băncile membre ale FDIC (este adevărat că nu suntem pe deplin siguri cum a ajuns FDIC la această estimare).
Costul pentru sistemul bancar este, în ultimă instanță, un cost socializat, deoarece scoate din sistemul bancar capital care ar putea fi altfel pus la lucru în economie. Cât de mare este acest cost? Un reprezentant al FDIC l-a pus în context după cum urmează. O bancă cu active în valoare de 212 miliarde de dolari a dat faliment, iar societatea a ajuns să plătească mai puțin de 10% din această sumă; aceasta este mai puțin, au spus ei, decât cele 17% din activele pe care FDIC a trebuit să le absoarbă în urma falimentului băncilor în timpul marii crize financiare.
Un alt cost care trebuie luat în considerare este garanția implicită oferită tuturor deponenților neasigurați din toate băncile americane atunci când autoritățile au intervenit atât de rapid pentru a spune că toți deponenții SVB vor primi 100 de cenți pe dolar. Nu cred că aversiunea față de riscul deponenților impune disciplină asupra băncilor; adică băncile nu își gestionează bilanțul cu prudență pentru a atrage deponenți (SVB a dovedit acest lucru!). Este demn de remarcat faptul că deponenții neasigurați din SUA au fost salvați în mod constant timp de decenii; și probabil că așa va fi întotdeauna, deoarece panicile bancare sunt atât de distructive. Totuși, poate că postura goală a riscului de deponent este utilă. Poate că directorii de bănci se comportă diferit pentru că se tem că deponenții neasigurați, care nu înțeleg că guvernul îi va salva întotdeauna în cele din urmă, ar putea fugi? Este cu siguranță posibil.
Dacă există totuși o coda finală la acest capitol al crizei bancare din 2023, aceasta este următoarea: problemele de la SVB au început cu profitabilitatea. Rentabilitatea eșuată a fost cea care a dus la fuga deponenților și apoi la problema solvabilității. Problema profitabilității, la rândul său, s-a redus la un model de afaceri prost: preluarea unui potop de depozite de la o singură industrie extrem de ciclică, fără un plan de desfășurare profitabilă a acestui capital, cu excepția cumpărării de durată. Steven Kelly, de la Yale Program on Financial Stability, a rezumat foarte bine acest aspect:
Acesta a fost un atac la modelul de afaceri al SVB. Iar când modelul de afaceri al unei bănci nu mai pare viabil, atunci începe să conteze cum arată banca din perspectiva lichidării. În general, o bancă va arăta întotdeauna oribil prin această lentilă, iar bilanțul se macină. O mare parte din valoarea unei bănci este legată de relațiile cu contrapărțile/deponenții/debitorii/împrumutații, de furnizarea bilanțului său ca serviciu, de angajații săi, de gestionarea continuă a activelor în cadrul structurii corporative a băncii, de viabilitatea pe termen lung etc. Ratele de capital măsoară capitalul în raport cu activele, dar piața măsoară ratele de capital în raport cu modelul de afaceri al unei firme.
Sursa – www.ft.com
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyUn compromis european ar permite vânzarea unor mașini noi cu motor termic după 2035
 BravonetDavid Fincher a eliminat aproximativ 60 de pagini scrise de Tarantino pentru revenirea lui Brad Pitt ca Cliff Booth
 LylaCum recunoști dependența de jocuri de noroc și ceri ajutor înainte ca datoriile să afecteze întreaga familie
 Revista IoanaTichetele de creșă ajung la 770 de lei. Ce primești din octombrie și cum se taxează tichetele de masă
 News24Luca Niculescu a ales Chișinăul pentru prima deplasare externă ca premier
 Dolce SportRapid debutează pe propriul parchet în Euroligă contra Fenerbahçe, deținătoarea trofeului