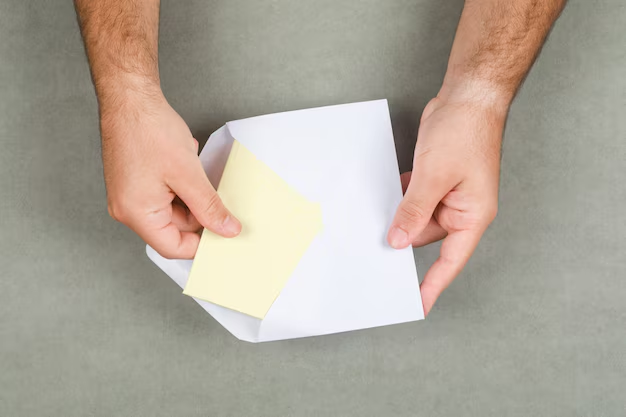
Ce este metoda plicurilor! Te poate ajuta să faci economii. Mulți oameni cred că nu pot economisi pentru că „nu câștigă suficient”. Însă, în realitate, problema este deseori lipsa de organizare a banilor, nu neapărat nivelul veniturilor. Metoda plicurilor este una dintre cele mai simple și eficiente strategii de bugetare, tocmai pentru că te obligă să vezi clar pe ce cheltui și să controlezi impulsurile de consum.
Ce este metoda plicurilor! Te poate ajuta să faci economii
Cum funcționează metoda plicurilor
Principiul de bază
Metoda plicurilor constă în împărțirea fizică sau digitală a banilor în categorii clare de cheltuieli, fiecare reprezentată de un plic. Fiecare plic are un buget fix, și poți cheltui doar ce se află în acel plic – niciun leu în plus.
Când plicul se goleşte, nu mai cheltuiești pe acea categorie până la următoarea alimentare a bugetului.
Ce îți trebuie:
-
10–15 plicuri de hârtie sau un organizator
-
Etichete clare pentru fiecare plic (ex. Mâncare, Transport, Facturi, Timp liber)
-
Bugetul tău lunar, împărțit pe categorii
Exemplu simplu:
Ai un salariu net de 4.000 lei/lună și vrei să folosești metoda plicurilor. Împarți banii astfel:
-
Plic 1 – Mâncare: 1.200 lei
-
Plic 2 – Facturi: 1.000 lei
-
Plic 3 – Transport: 400 lei
-
Plic 4 – Cheltuieli personale: 400 lei
-
Plic 5 – Economii: 600 lei
-
Plic 6 – Timp liber: 300 lei
-
Plic 7 – Rezerve/urgențe: 100 lei
Cheltui strict din fiecare plic, iar dacă rămâi fără bani într-unul dintre ele, ai două opțiuni: să aștepți luna următoare sau să iei din alt plic, conștient de compromis.
De ce funcționează metoda plicurilor
Este vizuală și tangibilă
Vei simți efectiv cum „dispar” banii din plicul pentru cumpărături, iar asta te face mult mai conștient(ă) de alegerile tale. Cu cardul, cheltuiala este abstractă. Cu plicurile, e reală.
Te obligă să respecți bugetul
Când vezi că plicul cu „Mâncare” mai are doar 100 lei pentru 10 zile, înveți să gătești acasă, să faci listă de cumpărături și să eviți risipa.
Reduce impulsivitatea
Cardul permite cheltuieli rapide, fără să simți imediat costul. Plicul impune o pauză. Trebuie să verifici dacă mai ai bani – și acel moment de conștientizare face toată diferența.
Încurajează economisirea
Poți crea un plic separat pentru „Economii” sau pentru un scop precis: vacanță, fond de urgență, cadouri de Crăciun. Îi vei trata ca pe o cheltuială lunară, dar în favoarea ta.
Cum îți creezi sistemul personalizat cu plicuri
Pasul 1: calculează venitul tău lunar net
Include toate sursele: salariu, alocații, bonusuri, chirii, freelance. Notează suma totală disponibilă.
Pasul 2: identifică toate cheltuielile lunare
Scrie categoriile în care cheltuiești cel mai des:
-
Cheltuieli fixe: chirie, rate, facturi
-
Cheltuieli variabile: mâncare, transport, întreținere
-
Cheltuieli personale: haine, cosmetice, ieșiri
-
Obiective: economii, vacanță, investiții
-
Rezerve: fond pentru urgențe, reparații
Pasul 3: stabilește un buget realist pentru fiecare categorie
Nu idealiza. Pleacă de la realitatea ta actuală și ajustează ulterior.
Exemplu:
-
Facturi + rată: 1.200 lei
-
Mâncare: 1.000 lei
-
Transport: 300 lei
-
Cheltuieli personale: 300 lei
-
Economii: 500 lei
-
Activități sociale: 300 lei
-
Diverse: 400 lei
Total: 4.000 lei
Pasul 4: alocă banii fizic în plicuri
Scrie pe fiecare plic: numele categoriei și suma alocată. Dacă preferi metoda digitală, poți folosi:
-
Aplicații mobile cu funcție de „plicuri virtuale”: Goodbudget, Monefy, Spendee
-
Conturi bancare multiple (de exemplu, Revolut permite organizarea în „buzunare”)
Variante digitale pentru metoda plicurilor
Dacă preferi să nu lucrezi cu bani cash
Poți adapta metoda plicurilor la sistem digital:
1. Folosind conturi diferite
-
Cont principal: unde intră salariul
-
Cont de economii: cu transfer automat
-
Cont pentru cheltuieli curente
-
Conturi la care nu ai acces rapid (pentru a evita impulsurile)
2. Folosind aplicații de bugetare
-
Goodbudget: funcționează exact ca metoda plicurilor, dar online
-
YNAB (You Need A Budget): extrem de detaliată, dar contra cost
-
Revolut: permite împărțirea bugetului în „vaults” (seifuri)
3. Transferuri automate lunare
Stabilește plăți programate pentru fiecare „plic” (cont/seif). Automatizarea te ajută să eviți uitarea sau tentația.
Cum te ajută metoda plicurilor să faci economii lună de lună
1. Creezi conștiență financiară
Când știi exact că ai 300 lei pentru „Timp liber”, te vei gândi de două ori înainte să cheltui 120 lei pe o ieșire de o seară.
2. Îți pui deoparte bani pentru obiective reale
Poți crea plicuri pentru:
-
„Vacanță Grecia” – aloci 300 lei/lună
-
„Cadouri Crăciun” – 100 lei/lună din ianuarie
-
„Fond de urgență” – 200 lei/lună
3. Eviți cheltuielile inutile
În loc să plătești abonamente uitate, comenzi compulsive sau gustări scumpe, vei prioritiza.
4. Îți crești autocontrolul
După 2–3 luni, vei observa că devii mai calculat(ă). Vei analiza valoarea, nu doar dorința.
Greșeli frecvente când aplici metoda plicurilor
1. Supraestimarea sau subestimarea bugetelor
Dacă aloci 200 lei pe lună pentru mâncare, dar cheltui 800, vei eșua și te vei frustra. Începe realist.
2. Folosești banii din alt plic fără urmări
Dacă iei bani de la „Transport” pentru a merge la cinema, trebuie să ajustezi – poate mergi pe jos câteva zile sau reduci în altă parte.
3. Nu te adaptezi
Bugetul se schimbă: iarna ai alte cheltuieli decât vara, apar urgențe. Ajustează lunar plicurile.
4. Uiți de plicurile pentru rezerve
Un plic pentru cheltuieli neprevăzute e esențial. Altfel, o urgență va destabiliza tot sistemul.
Când este ideal să folosești metoda plicurilor
-
Când ești la început de drum cu bugetarea
-
Când ai tendința să cheltui impulsiv
-
Când vrei să economisești pentru un scop clar
-
Când vrei să eviți cardul sau descoperitul de cont
-
Când ai salariu fix și vrei să-l gestionezi eficient
Este o metodă perfectă pentru studenți, familii tinere, persoane cu venituri fixe sau cei care își doresc să se disciplineze financiar.
Avantaje și dezavantaje ale metodei plicurilor
Avantaje:
-
Claritate totală asupra banilor
-
Control sporit al cheltuielilor
-
Economii vizibile
-
Metodă simplă, fără tehnologie avansată
-
Flexibilitate – o poți adapta nevoilor tale
Dezavantaje:
-
Nu e comod să lucrezi doar cu cash
-
Poate părea rigidă pentru cheltuieli spontane
-
Necesită disciplină
-
Nu funcționează ideal pentru familii cu venituri foarte variabile
Sfaturi practice pentru aplicare pe termen lung
-
Începe cu 4–5 plicuri esențiale, nu cu 15 – e mai ușor de gestionat
-
Adaugă progresiv categorii – pe măsură ce te obișnuiești
-
Revizuiește bugetul lunar – în funcție de cheltuieli și planuri noi
-
Păstrează plicul de „Plăceri” – buget mic, dar îți menține motivația
-
Creează plicuri sezoniere (Paște, școală, reparații auto)
Dacă te-ai săturat să te întrebi „unde se duc banii?”, metoda plicurilor îți oferă răspunsul. Nu e o strategie sofisticată. Dar este una care funcționează – pentru că face fiecare leu vizibil, fiecare cheltuială conștientă și fiecare obiectiv posibil.
Ce trebuie să ții minte:
-
Bugetul tău trebuie să fie vizibil și împărțit pe categorii
-
Fiecare categorie are un plic cu bani alocați – cash sau digital
-
Cheltui doar ce ai în plic – nu mai mult
-
Te autoeduci, fără presiune, dar cu rezultate reale
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaScreeningul colorectal între 50-74 de ani începe cu FIT. Ce ai de făcut dacă rezultatul este pozitiv
 Revista IoanaFlorin Roșu avertizează după apariția vulpii în Copou. Rabia devine fatală când apar simptomele
 News24George Morar și Ionuț Rațiu povestesc cum au oprit elevul cu cuțit din școala din Bistrița
 Dolce SportSorana Cîrstea a învins-o pe Han Shi cu 6-3, 6-2 pentru calificarea în turul doi la Ningbo
 GetPonyCum se obține ecotichetul de 18.500 de lei pentru o mașină electrică prin Rabla Auto 2026 și ce obligații rămân
 BravonetAl Pacino va fi onorat la 86 de ani cu cea mai înaltă distincție a Sindicatului Actorilor