Pentru cei care vor să cumpere o locuință, o comparație mai bună între prețuri și venituri nu înseamnă că locuințele s-au ieftinit. În România, raportul dintre prețurile locuințelor și veniturile gospodăriilor a scăzut cu 42,8% din 2015 până în 2025, cea mai mare scădere din Uniunea Europeană, potrivit datelor publicate de Eurostat la 9 noiembrie 2026.
În aceeași perioadă, indicele prețurilor locuințelor din România a urcat de la 100 la 164,8. Asta înseamnă o creștere de 64,8% față de 2015, nu o reducere a prețurilor. Raportul a coborât pentru că veniturile gospodăriilor au crescut mai repede decât prețurile locuințelor.
Locuințele s-au scumpit, dar veniturile au crescut mai repede
Eurostat pune alături două evoluții: cea a prețurilor locuințelor și cea a venitului gospodăriilor pe locuitor. Dacă prețurile cresc mai încet decât veniturile, raportul scade. Cifra de 42,8% arată cât s-a schimbat această relație în zece ani, nu cu cât s-a ieftinit o casă.
Seria anuală a prețurilor locuințelor folosește pentru comparația de mai sus anul 2015 ca punct de plecare, cu valoarea 100. Raportul dintre prețuri și venituri este un alt indice, pentru care Eurostat folosește 2025 ca bază 100. Valorile celor doi indici nu sunt prețuri în lei sau euro.
Pe ansamblul Uniunii Europene, raportul era în 2025 cu 6,8% peste nivelul din 2015. România a mers în direcția opusă. Scăderi au fost și în Finlanda, de 25,2%, și în Bulgaria, de 16,2%, dar mai mici decât în România.
Scăderea nu spune câți ani de venit costă o locuință
Indicatorul urmărește schimbarea în timp la nivel de țară. El nu arată câți ani de venit sunt necesari pentru un apartament și nici nu pune țările în ordine după cât de scumpe sunt locuințele față de veniturile oamenilor. Un cumpărător dintr-un anumit oraș poate întâlni prețuri diferite de evoluția medie folosită în această comparație.
Venitul din calcul este venitul gospodăriilor pe locuitor, măsurat după regulile Eurostat, nu salariul net al persoanei care cere un credit. Denumirea statistică este „venit brut disponibil ajustat al gospodăriilor pe locuitor”. Seria Eurostat pentru acest venit acoperă anii 2014-2025.
Avansul și rata se calculează pentru locuința aleasă
Prețul locuinței dorite și banii disponibili pentru avans arată cât ar trebui împrumutat. Pentru rata lunară contează apoi suma împrumutată, dobânda, durata creditului și moneda în care este luat. Costurile obligatorii și comisioanele pot mări suma totală de plată, iar o dobândă care se schimbă poate modifica rata.
Venitul net pe care banca îl ia în calcul poate fi cel al unui solicitant sau al familiei. De aceea, scăderea raportului național cu 42,8% nu se poate transforma într-un avans, într-o rată lunară sau într-o aprobare de credit pentru o anumită persoană.
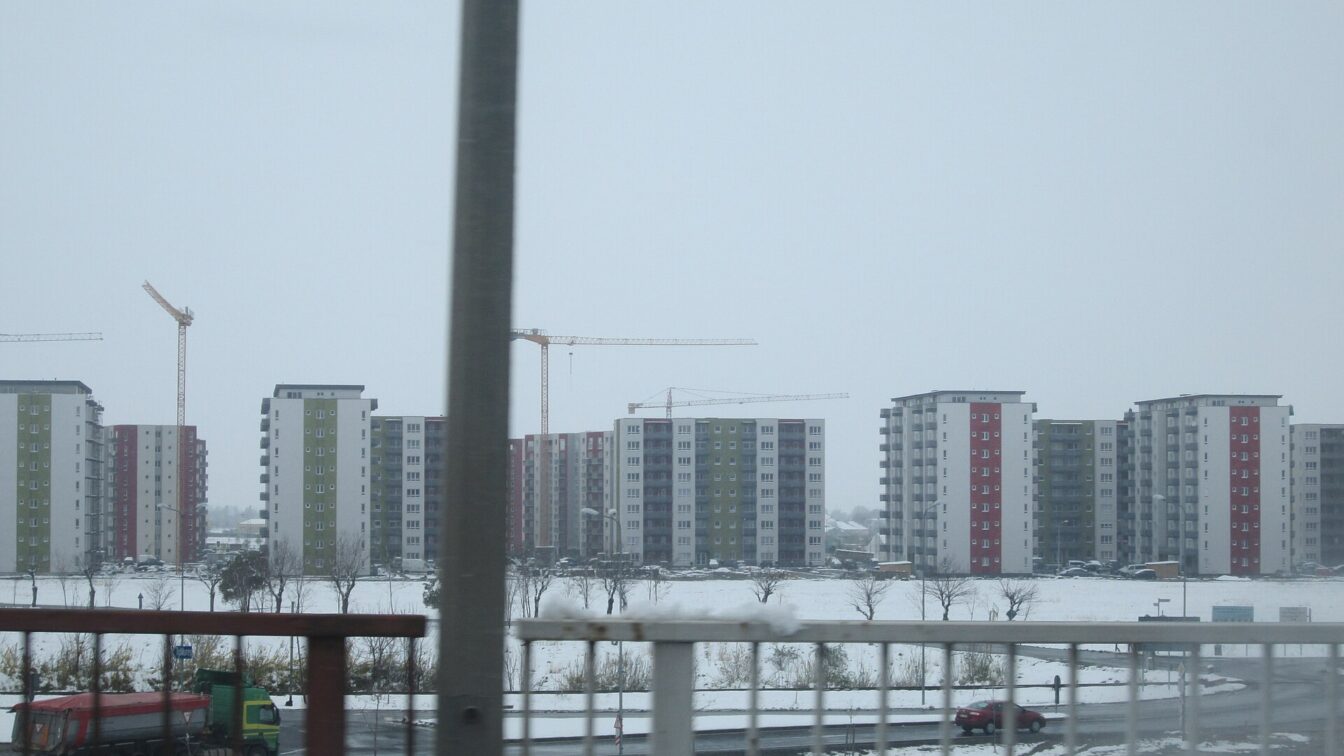
Fotografia de mai sus este o imagine ilustrativă, din Wikimedia Commons.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră BravonetCe romane cu mister poți citi după seria „Menajera” și cum le alegi
 LylaRochia de mireasă a Laviniei, soția lui Pescobar, este estimată la 7.000 de euro
 Revista IoanaGăurile mici din tricouri, la talie, pot apărea de la nasturele pantalonilor sau de la blatul bucătăriei
 News24Certificatele de urbanism din Timișoara cerute și primite înainte de 28 octombrie pe baza planului din 2023 pot fi folosite, deși planul a fost anulat
 Dolce SportGică Hagi a discutat cu Umit Akdag despre naționala României și crede că fundașul preferă Turcia
 GetPonyBYD a avut două birouri percheziționate în Olanda la cererea Jaguar Land Rover, în disputa privind SUV-ul Ti7


