
Încă de la începutul anului 2007, Jamal Tahlil, ajuns singur în Marea Britanie din Somalia pe când era adolescent, a lucrat mai mulți ani ca agent de securitate în Londra și Leeds, dar nu a văzut prea multe perspective realiste de promovare – din cauza etniei sale.
„Nu a existat nicio progresie pentru mine din cauza culorii pielii mele”, spune el. Prietenul său Edgar Chibaka, care a sosit din Malawi la douăzeci și ceva de ani, a simțit același lucru.
„Ajungi să fii frustrat – cât timp vei trăi cu această frustrare?”. spune Chibaka. Tahlil a ridicat problema prejudecății cu angajatorul său în momentul în care și-a dat demisia, dar decizia sa era luată de ceva timp: cei doi vor porni pe cont propriu.
Rezultatul, 16 ani mai târziu, este First Response Group, o companie cu sediul în Leeds, care oferă serviciile necesare pentru ca o clădire sau un eveniment de amploare să funcționeze fără probleme – de la gărzi și sisteme de securitate la curățenie, manageri de facilități și concierge.
First Response este acum stabilită în toată Marea Britanie, având printre clienți instituții financiare precum Axa Insurance, Abrdn și Legal & General, precum și linia de tren Elizabeth între vestul și estul Londrei.
Compania angajează direct 1.200 de persoane, rândurile sale umflându-se uneori până la încă 2.500, deoarece furnizează personal temporar pentru evenimente precum concerte sau meciuri sportive.
First Response Group a raportat venituri de puțin sub 36 de milioane de lire sterline pentru anul care s-a încheiat la sfârșitul lunii iulie și se așteaptă ca acestea să crească la 60 de milioane de lire sterline în actualul exercițiu financiar. Profitul înainte de impozitare a fost de puțin peste 2,5 milioane de lire sterline.
Consensul general este că, deși există o mulțime de întreprinderi mici deținute de negri, există puțini antreprenori negri bine cunoscuți care conduc întreprinderi mai mari.
Succesul companiei i-a făcut bogați: Chibaka, în vârstă de 49 de ani, spune că au ales să reinvestească cât mai mult posibil în afacere – astfel încât eticheta de milionar este „pe hârtie”, spune el – dar, după cum adaugă ironic Tahlil, acum în vârstă de 42 de ani: „Suntem bine acum”.
De asemenea, îi face membri ai unei cohorte minuscule: antreprenori de culoare din Marea Britanie ale căror afaceri au ajuns la scară mare, de genul celor necesare pentru a obține contracte mari și clienți instituționali.
Deși nu sunt disponibile statistici definitive privind etnia și proprietatea asupra întreprinderilor, consensul general este că, deși există o mulțime de întreprinderi mici deținute de negri, există puțini antreprenori de culoare bine cunoscuți care conduc întreprinderi mai mari.
Au existat câteva succese individuale notabile. La nivel național, fintech-ul de asigurare auto Marshmallow – care își face reclamă la primele sale mai ieftine ca fiind „asigurarea cu o latură mai dulce” – fondat de frații gemeni Oliver și Alexander Kent-Braham și evaluat la 1,25 miliarde de dolari în 2021, este cel mai cunoscut.
Fostul fotbalist Reece Wabara și-a făcut un nume cu brandul său de modă Manière De Voir, la fel ca și Sol Campbell, fostul star englez, în domeniul imobiliar. În 2021, First Response Group a primit premiul cel mare la Black British Business Awards, remarcându-se rolul său de mare angajator.
Cei familiarizați cu lumea IMM-urilor spun că nivelurile de antreprenoriat sunt ridicate în rândul persoanelor de culoare. Dar există o lipsă de nume de uz casnic într-o țară în care 4,2%, sau 2,4mn de persoane, s-au identificat ca fiind de culoare, conform datelor recensământului 2021 pentru Anglia și Țara Galilor.
„Este o mare chestie când vezi (pe cineva ca) „compania fintech, Marshmallow se descurcă atât de bine”, (dar) faptul că încă o vedem ca pe un mare wow nu ar trebui să fie o poveste”, spune Ken Okoroafor, care conduce site-ul The Humble Penny, care oferă sfaturi financiare personale.
Antreprenorii de culoare și organizațiile care se concentrează pe sprijinirea oamenilor de afaceri din diverse medii vorbesc despre provocări multiple, inclusiv accesul la finanțare, lipsa rețelelor de sprijin și discriminarea.
Imaginea este complexă, multe persoane spunând că, deși legile antidiscriminare au eliminat cu fermitate prejudecățile evidente, există încă un sentiment omniprezent că obstacolele pe care oamenii de afaceri de culoare trebuie să le depășească pentru a câștiga încrederea sunt mai mari. Acest lucru este frustrant pentru afacerile tinere care se străduiesc să pornească la drum.
Doar 40 la sută dintre proprietarii de afaceri de culoare „au încredere că băncile au în vedere cele mai bune interese” ale comunității, mai puțin decât cele 43 la sută înregistrate pentru 2021
Finanțarea este adesea citată ca fiind cea mai mare problemă, fie că este vorba de un comerciant individual care solicită primul său mic împrumut bancar, fie că este vorba de întreprinderi stabilite care încearcă să se extindă prin intermediul capitalului de risc sau al altor tipuri de sprijin instituțional.
„Accesul la finanțare este, în mod evident, principala problemă. Antreprenorii de culoare au tendința de a rămâne în cercurile lor personale, în propria comunitate”, spune Shari Leigh, fondator al Black Business Network.
Ea a fondat organizația în 2018 pentru a aborda lipsa oportunităților de networking, după o carieră în care a lucrat în evenimente corporative pentru instituții financiare. „Am observat că lipseau persoanele care arătau ca mine la aceste evenimente”, spune ea.
BBN organizează evenimente de networking și oferă cercetare. Împreună cu Lloyds Bank și compania de cercetare Savanta, a realizat anul trecut un raport – Black. Britanic. In Business & Proud – care a constatat că doar 40% dintre proprietarii de afaceri de culoare „au încredere în bănci pentru a avea în vedere cele mai bune interese” ale comunității, mai puțin decât cele 43% înregistrate pentru 2021.
Printre recomandările raportului se numără un apel pentru a îmbunătăți reprezentarea negrilor în serviciile financiare și pentru a avea un sprijin financiar inelar.
Shari Leigh a fondat Black Business Network pentru a promova oportunitățile de networking în comunitățile de culoare © Charlie Bibby/FT
Antreprenorii de culoare „nici măcar nu au suficientă încredere în bănci pentru a se adresa lor pentru finanțare”, spune Leigh. „Și vorbim despre o comunitate care nu are o mulțime de bogăție generațională pentru început”.
Mii de persoane de culoare au sosit în Marea Britanie din națiunile Commonwealth-ului – în principal din Jamaica și Barbados – în anii 1950 și 1960. Imigranții de culoare mai recenți au venit în principal din Africa, uneori ca refugiați, de exemplu din Somalia. Cei mai mulți au sosit în Marea Britanie cu bani puțini sau deloc din familie.
Lipsa omniprezentă a banilor lichizi le este familiară ambilor fondatori ai First Response. Afacerea și-a început viața într-o cameră de birou închiriată deasupra unui internet cafe și a unui magazin de kebab – „o cameră rece”, își amintește nefericit Chibaka – el și Tahlil căutând afaceri pe un laptop comun, folosind carduri de credit pentru a accesa fonduri. Partenerii lucrau în ture de noapte în altă parte ca agenți de securitate pentru a-și întreține familiile.
Au solicitat împrumuturi bancare, dar blocajul a fost statutul lor de chiriași – Tahlil locuia la acea vreme în locuințe sociale – în loc de proprietari de locuințe cu o anumită siguranță financiară. „Aceasta este o mare provocare cu care se confruntă oamenii din comunitățile de culoare”, adaugă Chibaka. „(Creditorii) caută siguranță, așa că ideile strălucite se sting.”
De asemenea, ei stabilesc un contrast între lipsa de capital în propria lor comunitate de imigranți recenți și fondurile disponibile pentru antreprenorii din grupuri mai bine stabilite, cum ar fi comunitatea sud-asiatică din Leeds, care a prins rădăcini în anii 1950 și 1960. „Noi nu am avut acest lux”, spune Chibaka.
First Response a obținut credite de la unul dintre principalii creditori din Marea Britanie pentru IMM-uri, folosind factoringul de facturi – în cadrul căruia se pot schimba în avans chitanțele clienților pentru bani – și apoi împrumuturi bazate pe active. În prezent, aceștia lucrează cu Bank Leumi UK, parte a unui grup israelian, și spun că termenii sunt mai generoși.
Deși au avut relații personale bune cu unele persoane de la banca lor anterioară, au simțit că a existat o lipsă de încredere, iar condițiile mai bune de la Leumi o dovedesc.
„Furnizorul anterior a fost foarte nesusținut, până la punctul de a ne întreba: „De ce vreți să aveți o afacere mare? De ce creșteți afacerea atât de repede?””, spune Chibaka, adăugând că First Response ar fi fost mai mare astăzi dacă ar fi primit mai devreme sprijinul financiar pe care și-l doreau. „Când vorbim despre prejudecățile din cadrul serviciilor financiare, acestea sunt reale.”
Aceasta este o mare provocare cu care se confruntă oamenii din comunitățile de culoare, (creditorii) caută siguranță, astfel încât ideile strălucite se sting.
Stephen Pegge, director general al finanțării comerciale la UK Finance, care reprezintă industria serviciilor financiare, recunoaște că lipsa de încredere în instituții a fost o problemă, dar sugerează că aceasta a fost determinată mai degrabă de percepție decât de prejudecăți.
El susține că băncile trebuie să facă mai mult prin construirea unor relații mai bune și prin asigurarea faptului că managerii bancari de la birou înțeleg inițiativele angajatorilor lor. „Sunt încurajat, dar trebuie să menținem acest impuls”, a spus el. „Băncile și furnizorii de finanțare concurează din ce în ce mai mult pentru a atrage antreprenori diverși.”
Leigh de la BBN spune că întreprinderile care se concentrează pe furnizarea de produse sau servicii destinate în mod specific comunității negre, în domenii precum produsele de înfrumusețare, de exemplu, se află într-un dezavantaj suplimentar, deoarece băncile nu înțeleg neapărat că piețele axate pe negri sunt mai mari decât ar putea părea.
Educația financiară relevantă pentru antreprenori este o altă problemă uriașă.
După ce s-a mutat din Nigeria în Marea Britanie la vârsta de 14 ani, Okoroafor de la The Humble Penny’s a lucrat ca expert contabil înainte de a trece la propria afacere, pe care o conduce împreună cu soția sa Mary.
Misiunea lor este de a-i ajuta pe oameni să obțină independența financiară, inclusiv să extindă afacerile mai mici. „În special în comunitatea de culoare, banii și antreprenoriatul nu sunt predate cu adevărat”, spune el.
Această experiență rezonează cu Kike Oniwinde, fondator și director executiv al BYP Network, o platformă de dezvoltare a carierei pentru profesioniștii de culoare. Fost aruncător de suliță pentru echipa GB, ea a început afacerea în 2016 în dormitorul ei, dar nu a luat în considerare posibilitatea unui împrumut bancar chiar și modest.
Deși acest lucru a fost în parte pentru că, la momentul respectiv, nu credea că are nevoie de bani, adaugă ea: „Nu știam că se poate obține finanțare pentru afaceri – credeam că trebuie să faci bootstrap.”
Compania, care listează locuri de muncă, organizează evenimente și oferă un program de mentorat, este acum globală cu peste 150.000 de membri și i-a adus un loc pe o listă a revistei Forbes cu 30 de antreprenori și lideri sub 30 de ani. Ea s-a alăturat unui program de accelerare a afacerilor și a câștigat trei granturi, precum și a obținut fonduri de la investitori providențiali.
„Am crescut într-o zonă foarte diversă, cu mulți prieteni diverși, dar când am intrat în lumea muncii mi-am dat seama că nu mulți oameni arătau ca mine”, spune Oniwinde.
Demi Ariyo crede că unii antreprenori de culoare au o teamă culturală de a se împrumuta din cauza a ceea ce el consideră a fi o reticență de a deveni vulnerabili din punct de vedere financiar © Charlie Bibby/FT
Demi Ariyo a fondat Lendoe, o platformă care oferă finanțare proprietarilor de afaceri din grupuri subreprezentate, cu scopul de a sprijini afacerile. El spune că există factori culturali pentru care unii antreprenori de culoare pot fi reticenți în a căuta finanțare.
„Creditul în comunitatea neagră este adesea văzut ca fiind murdar, este adesea văzut ca fiind rău”, spune el, subliniind că gospodăriile de imigranți de primă generație sunt deosebit de reticente să devină ceea ce ar considera mai vulnerabile din punct de vedere financiar.
Ariyo a avut o perioadă de lucru în domeniul serviciilor financiare înainte de a lansa Lendoe, dar a devenit conștient de un deficit de consiliere prin circumstanțe mai personale: în timpul unui efort reușit de strângere de fonduri pentru a salva clădirea bisericii sale, a fost abordat pentru sfaturi de către antreprenori.
Creditul în comunitatea de culoare este adesea văzut ca fiind murdar, este adesea văzut ca fiind rău
„A existat această oportunitate reală de a le oferi acces la finanțare și de a le oferi acel sfat de care aveau nevoie”, spune el.
De asemenea, faptul că sunt precauți în privința datoriilor înseamnă că antreprenorii nu au adesea un istoric de credit atunci când solicită în cele din urmă împrumuturi, ceea ce îi dezavantajează în mod pervers.
Aceasta a fost experiența lui Charmaine Hayden, un antreprenor care a înființat o agenție de modelare și o firmă de capital de risc, GOODsoil, care se concentrează pe start-up-uri tehnologice durabile în Africa. În prezent, împărțindu-și timpul între Marea Britanie și Ghana, ea își amintește că a fost o luptă atunci când a fondat agenția de modeling face4music acum două decenii.
Ea a încercat să obțină împrumuturi bancare, dar nu a avut succes, având în vedere scorul său de credit nesemnificativ, așa că a lucrat în trei locuri de muncă, în timp ce a studiat, pentru a lansa afacerea, care promovează modele mai curbate din medii etnice. Afacerea, pe care nu o mai deține, a primit ulterior subvenții, inclusiv sprijin din partea Consiliului Artelor.
„Sunt un pic rebelă cu o cauză”, spune ea, dar adaugă că au existat mai multe bariere. „A fost genul, a fost rasa, a fost și clasa. Să-i cer mamei mele 20 de lire sterline urma să fie o luptă, darămite 20.000 de lire sterline.”
Se îmbunătățește situația pentru antreprenorii de culoare? „S-a lucrat mult în ultimii doi ani”, spune Leigh, citând efectul protestelor lui George Floyd și al mișcării BlackLivesMatter din 2020.
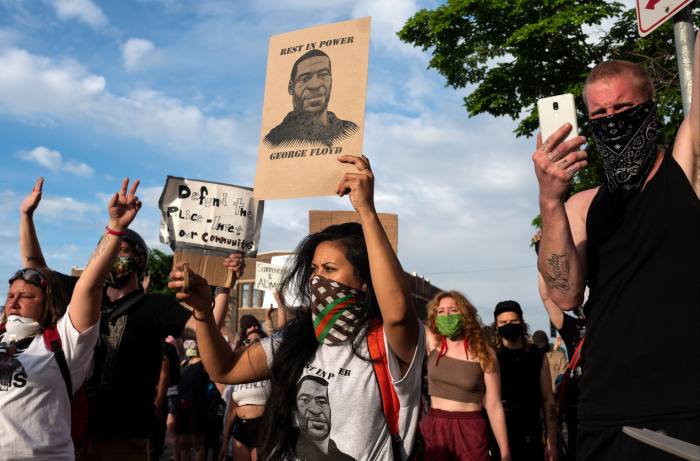
Mișcarea Black Lives Matter, declanșată de uciderea lui George Floyd, a servit drept catalizator pentru a ajuta antreprenorii de culoare să construiască afaceri © Stephen Maturen/Getty Images
„Am văzut un număr semnificativ de persoane de culoare din această țară care s-au reunit pentru a spune că au fost afectate (de rasism)”, adaugă ea, precizând că acest lucru a acționat ca un catalizator pentru o mulțime de companii care s-au gândit la modalitățile prin care s-ar putea îmbunătăți. „La trei ani de la acest eveniment, începem să ne uităm ce impact a avut. Există sentimentul că am avansat mai mult (dar) nu cred că este ceva ce se va întâmpla peste noapte.”
Unele companii din Regatul Unit publică acum date privind diferențele de remunerare pe criterii etnice, dar, spre deosebire de diferențele de remunerare între femei și bărbați, nu există nicio obligație legală; lobby-ul de afaceri CBI, Trades Union Congress și Equality and Human Rights Commission, un organism de supraveghere independent, au solicitat publicarea obligatorie.
Unii observatori susțin că, în cele din urmă, schimbarea trebuie să vină la nivel sistemic și nu doar prin inițiative specifice. „Personal, cred că nu se poartă suficiente discuții pe această temă”, spune Okoroafor. „Subiectele despre care vorbim sunt foarte, foarte sensibile”.
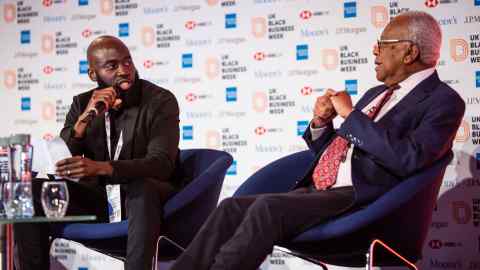
El a scris despre modul în care mama sa, care a înființat o afacere de îngrijire a copiilor în urmă cu aproximativ 14 ani, a simțit că trebuie să angajeze personal tânăr de sex feminin alb pentru a îndeplini așteptările clienților cu privire la modul în care ar trebui să arate o persoană care lucrează în domeniul îngrijirii copiilor.
„Mi se rupe inima să dezvălui de fapt acest lucru”, adaugă el. „Există anumite bariere nescrise care înseamnă că trebuie să facem lucrurile un pic diferit”.
Un raport comandat de guvernul 2021 privind inegalitatea rasială în Marea Britanie a fost criticat pe scară largă după ce a concluzionat că, deși rasismul „este o forță reală în Marea Britanie”, majoritatea disparităților rasiale nu erau direct legate de rasism, argumentând că „geografia, influența familiei, mediul socio-economic, cultura și religia” erau mai semnificative. Comisia privind disparitățile rasiale și etnice a fost acuzată că a minimalizat rasismul instituțional, Frances O’Grady, secretarul general al Congresului Sindicatelor, calificând-o drept „complice”.
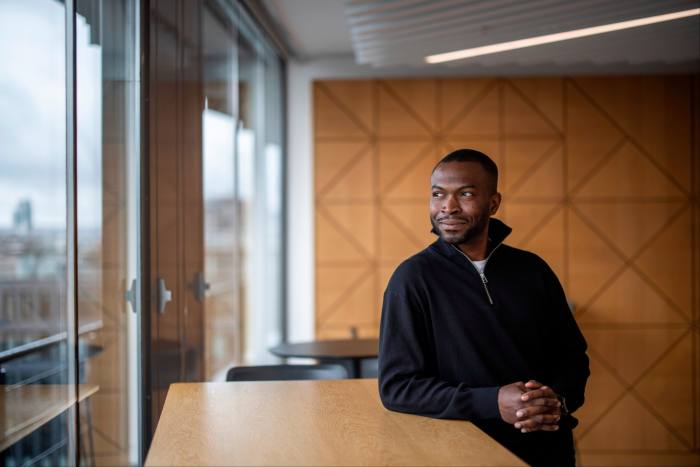
Ken Okoroafor pune sub semnul întrebării ideea că a avut loc o schimbare culturală în modul în care este perceput talentul negru © Charlie Bibby/FT
Okoroafor spune: „Nu văd nicio schimbare materială din perspectiva guvernului, din perspectiva politicilor”, spune el. „Vedeți mai mulți oameni de culoare în reclame (dar) există o schimbare reală sau culturală în ceea ce privește modul în care percepem talentul negru? Se reduce bariera încrederii?”
Există, de asemenea, o sensibilitate cu privire la modul în care se prezintă întreprinderile deținute de negri. Leigh de la BBN spune că unii antreprenori au „temeri legate de prezentarea ca o afacere de culoare. Ei au simțit că, dacă ar spune acest lucru, s-ar marginaliza pe ei înșiși” – cu alte cuvinte, ar fi catalogați ca fiind întreprinderi care se concentrează pe comunitatea de culoare.
Okoroafor subliniază faptul că importanța asigurării prosperității întreprinderilor merge dincolo de chestiunile legate de echitate și diversitate. „Din perspectiva PIB-ului britanic, acest lucru contează cu adevărat”, spune el, citând o statistică a Federației Întreprinderilor Mici, care arată că fondatorii aparținând minorităților etnice contribuie cu 25 de miliarde de lire sterline la economia britanică. „Suntem într-o situație disperată din punct de vedere economic ca țară. Este în interesul nostru al tuturor ca națiune”.
În ciuda luptelor timpurii, Tahlil este pozitiv în ceea ce privește țara care l-a ajutat în mod fundamental să facă avere. „Marea majoritate a oamenilor din Marea Britanie sunt cei mai buni oameni”.
În cele din urmă, afacerile deținute de negri vor să fie judecate după propriile merite. După cum spune Chibaka de la First Response: „Nu vrem doar să fim văzuți ca modele de urmat, ci vrem să fim văzuți ca oameni capabili”.
Acest articol face parte din FT Wealth, o secțiune care oferă o acoperire în profunzime a filantropiei, a antreprenorilor, a birourilor de familie, precum și a investițiilor alternative și de impact
Sursa – www.ft.com
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaHoroscop 27 septembrie 2026. Taur și Gemeni, o decizie de luat azi
 Revista IoanaCanicula și seceta pot crăpa pereții casei. Cum afectează solul argilos
 News24Sebastian Burduja intră primul la audieri luni, cu planul pentru Ministerul Energiei
 Dolce SportCCA explică fazele de ofsaid de la Oțelul cu Corvinul și Rapid cu FC Argeș
 GetPonyChery Tiggo 9 CSH a plecat în mod electric după ce bateria a stat 24 de ore și 5 minute în apă sărată
 BravonetClaudia Schiffer pozează în costum de baie la 56 de ani. Rutina ei nu include antrenamente intense


