Ratele orientative pentru cele patru credite calculate cu indicii disponibili la 23 octombrie 2026 sunt mai mici decât cele rezultate cu indicii de acum un an. Comparația păstrează aceeași marjă bancară, de 2 puncte procentuale, și aceleași sume și durate. Pentru contractele reale, plata lunară depinde și de comisioane, asigurări și marja convenită cu banca.
ROBOR azi
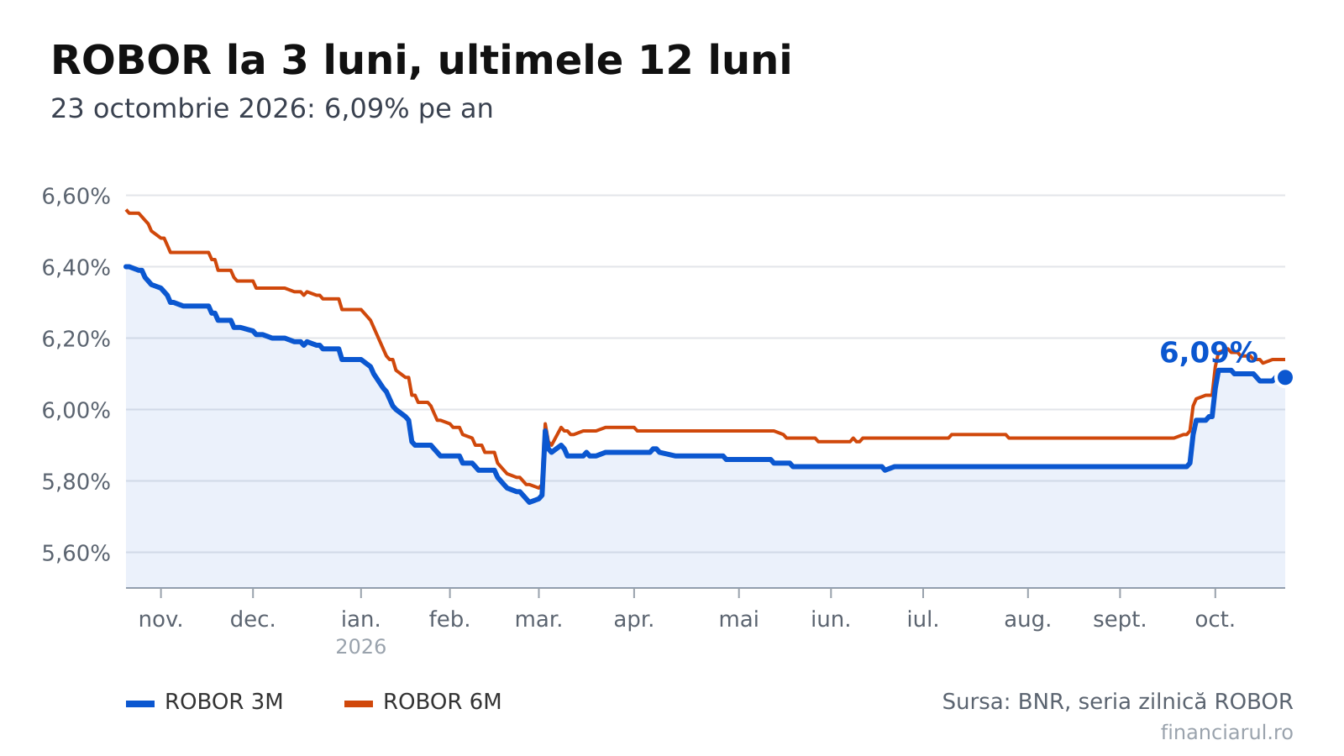
Valorile ROBOR publicate pentru 23 octombrie 2026 arată stabilitate la trei dintre cele patru scadențe urmărite. Comparativ cu ședința din 22 octombrie 2026, situația este următoarea:
- La 3 luni, dobânda este de 6,09% pe an; variația zilnică este de 0,00 puncte procentuale.
- La 6 luni, nivelul ajunge la 6,14% pe an, cu o diferență de 0,00 puncte procentuale.
- La 12 luni, valoarea este de 6,19% pe an, în scădere cu 0,01 puncte procentuale.
- La 1 lună, indicele rămâne la 6,03% pe an; modificarea este de 0,00 puncte procentuale.
ROBOR reprezintă dobânda medie pentru împrumuturile în lei dintre băncile din România. Pentru creditele legate de acest reper, în calcul intră scadența prevăzută în contract, împreună cu marja băncii.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil de la 1 octombrie până la 31 decembrie 2026 este de 5,57% pe an. Valoarea provine din trimestrul al doilea al anului 2026 și o depășește cu 0,01 puncte procentuale pe cea precedentă: 5,56%, calculată pentru primul trimestru și utilizată între 1 iulie și 30 septembrie 2026.
Separat, ultima valoare zilnică publicată este cea din 22 octombrie 2026: 5,66%, după o reducere de 0,09 puncte procentuale față de ședința anterioară. În cele zece ședințe urmărite, intervalul a fost de 5,66%-5,79%.
În ordine cronologică, seria zilnică din octombrie 2026 a fost: 5,77% pe 9 octombrie; 5,79% pe 12 octombrie, cu +0,02 puncte procentuale; 5,74% pe 13 octombrie, cu -0,05; 5,75% pe 14 octombrie, cu +0,01; 5,74% pe 15 octombrie, cu -0,01.
Au urmat 5,71% pe 16 octombrie, cu -0,03 puncte procentuale; 5,71% pe 19 octombrie, fără modificare; 5,76% pe 20 octombrie, cu +0,05; și 5,75% pe 21 octombrie, cu -0,01. Aceste variații sunt raportate la ședința precedentă, nu la indicele trimestrial folosit în contracte.
Cât înseamnă la rată
Calculele publicate de Financiarul.ro sunt orientative. Marja de 2 puncte procentuale este doar o ipoteză comună celor patru exemple, nu o condiție oferită de toate băncile. Dobânda anuală rezultă prin adăugarea acestei marje la indice:
Diferențele calculate sunt de -102 lei lunar și -1.222 lei anual. Dobânda totală din simularea pentru întreaga durată este de 460.335 lei.
Pentru suma de 150.000 de lei și o durată de 25 de ani, aceeași dobândă anuală de 7,57% conduce la o rată de 1.115 lei. Cu indicele anterior, rata era de 1.164 lei. Diferențele afișate în calcul sunt de -48 lei lunar și -580 lei anual, iar dobânda totală simulată este de 184.598 lei.
Pentru un credit anterior lunii mai 2019, cu 200.000 de lei și încă 20 de ani de rambursare, ROBOR la 3 luni plus marja conduce la 8,09% pe an. Rata este de 1.684 lei, față de 1.723 lei în comparația anuală: -39 lei pe lună și -467 lei pe an. Dobânda totală calculată pentru perioada rămasă este de 204.184 lei.
Pentru un credit vechi de 100.000 de lei, cu încă 15 ani de plată, dobânda legată de ROBOR la 6 luni este de 8,14% pe an. Rata rezultată ajunge la 964 lei, comparativ cu 988 lei la indicele anterior. Diferențele din simulare sunt de -25 lei lunar și -294 lei anual. Dobânda totală pentru durata rămasă este de 73.475 lei.
Cum a evoluat în ultimele 12 luni
ROBOR la 3 luni este peste reperele recente, dar sub cel anual. La 16 octombrie 2026 era de 6,08%, diferența până la valoarea actuală fiind de +0,01 puncte procentuale. La 23 septembrie 2026 se situa la 5,85%, cu o diferență de +0,24 puncte, iar la 24 iulie 2026 era de 5,84%, diferența fiind de +0,25 puncte.
Reperul din 23 octombrie 2025 era de 6,40%, cu 0,31 puncte procentuale peste nivelul actual și, totodată, maximul perioadei. Minimul a fost de 5,74%, înregistrat la 27 februarie 2026. Seria anuală cuprinde 251 de ședințe, între 23 octombrie 2025 și 23 octombrie 2026.
Pentru ROBOR la 6 luni, reperele sunt 6,13% la 16 octombrie 2026, 5,94% la 23 septembrie 2026 și 5,93% la 24 iulie 2026. Nivelul actual le depășește cu 0,01, 0,20 și, respectiv, 0,21 puncte procentuale. Față de 6,56% la 23 octombrie 2025, scăderea este de 0,42 puncte. Acea valoare reprezintă maximul anual; minimul, de 5,78%, datează din 2 martie 2026.
La scadența de 12 luni, valoarea din 16 octombrie 2026 era identică celei actuale, diferența fiind de 0,00 puncte procentuale. Indicele era de 5,99% la 23 septembrie și de 5,98% la 24 iulie 2026, ceea ce înseamnă diferențe de +0,20 și +0,21 puncte. Maximul anual, de 6,77%, a fost atins la 23 octombrie 2025; față de acesta, reducerea este de 0,58 puncte. Minimul a fost de 5,92%, la 2 martie 2026.
ROBOR la 1 lună nu s-a modificat față de 16 octombrie 2026. Atât la 23 septembrie, cât și la 24 iulie 2026 avea 5,74%, astfel că diferența actuală este de +0,29 puncte procentuale pentru fiecare reper. Comparativ cu 5,95% la 23 octombrie 2025, creșterea este de 0,08 puncte. Limitele anuale sunt 5,64%, la 2 martie 2026, și 6,08%, la 5 octombrie 2026.
Istoricul trimestrial IRCC începe, pentru perioadele urmărite, cu 5,66% aferent trimestrului al treilea din 2024, aplicat între 1 ianuarie și 31 martie 2025. Pentru trimestrul al patrulea din 2024, indicele a coborât cu 0,11 puncte la 5,55%, valoare utilizată între 1 aprilie și 30 iunie 2025.
Trimestrul întâi din 2025 a păstrat 5,55%, cu variație de 0,00 puncte procentuale și aplicare între 1 iulie și 30 septembrie 2025. Trimestrul al doilea a adus 6,06%, în creștere cu 0,51 puncte, pentru intervalul 1 octombrie – 31 decembrie 2025.
Pentru trimestrul al treilea din 2025, valoarea a scăzut cu 0,38 puncte, la 5,68%, aplicabilă între 1 ianuarie și 31 martie 2026. Trimestrul al patrulea a avut 5,58%, cu o reducere de 0,10 puncte, pentru perioada 1 aprilie – 30 iunie 2026. Ulterior, indicele aferent primului trimestru din 2026 a coborât cu încă 0,02 puncte.
Cine plătește după care indice
Pentru împrumuturile în lei acordate înainte de mai 2019, reperul contractual este, în general, ROBOR cu scadența de 3 sau 6 luni. Creditele noi acordate consumatorilor în lei, cu dobândă variabilă, folosesc IRCC. În ambele situații, indicele se adaugă marjei fixe din contract, al cărei nivel diferă între bănci.
Identificarea indicelui, a scadenței și a marjei contractuale precedă comparația cu exemplele. O creștere a ROBOR față de reperul anterior înseamnă o dobândă mai mare pentru împrumuturile vechi legate de acesta.
Metoda
ROBOR este calculat în zilele lucrătoare, la ora 11, de Reuters, pe baza cotațiilor băncilor participante. Banca Națională a României publică valorile pentru scadențe cuprinse între o zi și 12 luni.
IRCC a fost introdus prin Ordonanța de urgență 19/2019 pentru împrumuturile acordate consumatorilor din mai 2019, în lei și cu dobândă variabilă. Calculul zilnic folosește dobânzile tranzacțiilor interbancare, ponderate cu volumele acestora. Pentru indicele trimestrial se face media aritmetică a valorilor zilnice din trimestrul de referință.
Aplicarea în contracte începe în prima zi a celui de-al doilea trimestru care urmează perioadei de referință. De aceea, valoarea zilnică și cea trimestrială au roluri diferite în calculul dobânzii.
Simulările folosesc anuități, adică plăți lunare egale. Comparația anuală utilizează IRCC aferent trimestrului al doilea din 2025, respectiv valorile ROBOR de la reperul de 365 de zile, menținând marja neschimbată. Comisioanele, asigurările și celelalte costuri prevăzute în contract nu sunt incluse în sumele calculate.
Datele complete și actualizate: Dobânzile azi.
Citește și:
- Ce înseamnă ROBOR la trei luni și cum a evoluat dobânda interbancară până la 6,08% în octombrie 2026
- Cât înseamnă ROBOR și IRCC la rata lunară în 16 octombrie 2026. Patru exemple pentru credite de până la 300.000 de lei
- La ce rată ajunge un credit de 300.000 de lei cu IRCC din 22 octombrie 2026 și cum se compară cu anul trecut
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportRodri revine titular în Clásico pentru a controla jocul Barcelonei contra lui Real Madrid
 GetPonyCopiii de până la 135 cm au nevoie de un dispozitiv omologat în mașină. Ce amenzi riscă șoferii
 BravonetPrințul Harry caută împăcarea cu regele Charles și prințul William după șase ani de tensiuni
 LylaStimularea cerebrală pentru stres posttraumatic a adus 68% remisiune într-un studiu, potrivit dezvoltatorului
 Revista IoanaCum recuperezi 50 de bani pentru ambalajele SGR în 2026 și ce verifici înainte să le duci la returnare
 News24Poliția ucraineană a anunțat arestarea unei fete de 17 ani în ancheta privind otrăvirea unor militari