Ratele lunare sunt mai mici decât acum un an în cele 4 exemple de credit calculate cu indicii de referință valabili la 9 octombrie 2026 și aceeași marjă bancară. Reducerea diferă în funcție de suma împrumutată, durata creditului și indicele folosit în contract. Calculele sunt orientative: comisioanele, asigurările și celelalte costuri contractuale se adaugă în practică.
ROBOR azi
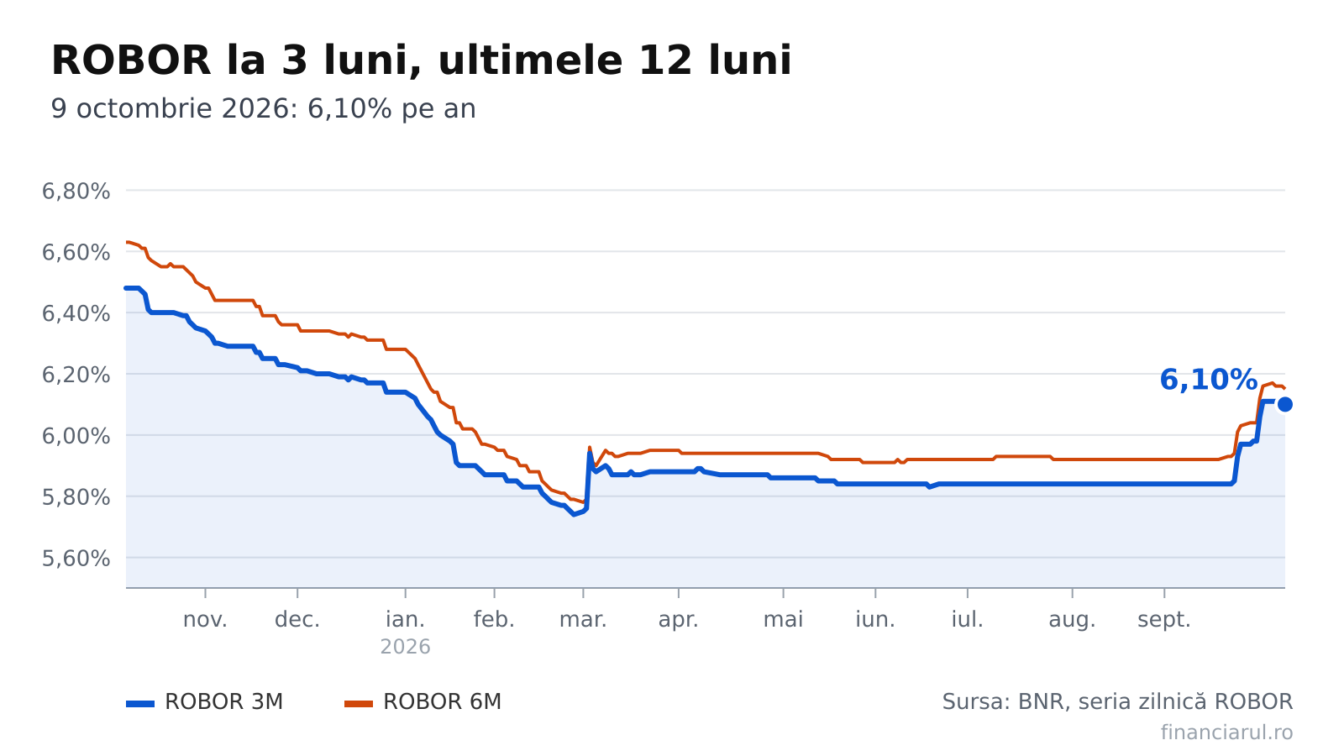
La 9 octombrie 2026, rata medie a dobânzii la care băncile din România se împrumută între ele în lei, ROBOR, a avut următoarele valori pe scadențe, potrivit Dobânzile azi. Variațiile sunt exprimate în puncte procentuale față de ședința din 8 octombrie 2026:
- La 3 luni: 6,10% pe an, fără modificare, respectiv 0,00 puncte procentuale.
- La 6 luni: 6,15% pe an, în scădere cu 0,01 puncte procentuale.
- La 12 luni: 6,22% pe an, în creștere cu 0,01 puncte procentuale.
- La 1 lună: 6,06% pe an, fără modificare, respectiv 0,00 puncte procentuale.
Data de referință a acestor cotații este 9 octombrie 2026, iar ultima actualizare a datelor este din 10 octombrie 2026.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Valoarea a fost calculată pentru trimestrul 2 din 2026. Indicele precedent, aferent trimestrului 1 din 2026 și aplicat între 1 iulie și 30 septembrie 2026, a fost de 5,56%. Creșterea trimestrială este de 0,01 puncte procentuale.
Separat de valoarea trimestrială utilizată în contracte, indicele zilnic din 8 octombrie 2026 a fost de 5,77%, cu 0,06 puncte procentuale sub cel din 7 octombrie. În ultimele 10 ședințe publicate, acesta s-a situat între 5,77% și 6,18%.
Seria zilnică a început la 5,84% în 25 septembrie 2026. Au urmat 5,90% în 28 septembrie, cu o creștere de 0,06 puncte procentuale, și 5,87% în 29 septembrie, cu o scădere de 0,03 puncte. La 30 septembrie a ajuns la 5,93%, apoi la 5,99% în 1 octombrie, în ambele ședințe cu un avans de 0,06 puncte.
În 2 octombrie, indicele zilnic a urcat la 6,18%, cu 0,19 puncte procentuale. Scăderile ulterioare au dus valoarea la 6,11% în 5 octombrie, cu 0,07 puncte mai puțin, la 5,94% în 6 octombrie, cu 0,17 puncte mai puțin, și la 5,83% în 7 octombrie, cu 0,11 puncte mai puțin.
Cât înseamnă la rată
Cele patru calcule orientative, publicate de Financiarul.ro, folosesc o marjă de 2 puncte procentuale. Aceasta este doar un exemplu, nu o marjă aplicabilă tuturor contractelor. Pentru comparația anuală sunt păstrate suma, durata și marja, fiind înlocuit numai indicele de referință.
- Credit nou de 300.000 de lei pe 30 de ani: IRCC plus marja ilustrativă înseamnă o dobândă anuală de 7,57% și o rată lunară de 2.112 lei. Cu indicele de acum un an, rata ar fi fost de 2.214 lei. Reducerea publicată este de 102 lei pe lună și 1.222 lei pe an. Dobânda totală calculată pentru întreaga perioadă, în acest exemplu, este de 460.335 lei.
- Credit nou de 150.000 de lei pe 25 de ani: la aceeași dobândă anuală de 7,57%, rata este de 1.115 lei, față de 1.164 lei în calculul cu indicele anterior. Diferențele publicate sunt de 48 lei pe lună și 580 lei pe an. Dobânda totală aferentă scenariului este de 184.598 lei.
- Credit vechi, acordat înainte de mai 2019, de 200.000 de lei, cu 20 de ani rămași: ROBOR la 3 luni plus marja ilustrativă duce dobânda anuală la 8,10%. Rata este de 1.685 lei, comparativ cu 1.733 lei la indicele din 9 octombrie 2025. Reducerea este de 48 lei pe lună și 573 lei pe an. Dobânda totală calculată pentru perioada rămasă este de 204.484 lei.
- Credit vechi de 100.000 de lei, cu 15 ani rămași: ROBOR la 6 luni plus marja ilustrativă înseamnă o dobândă anuală de 8,15%. Rata ajunge la 964 lei, față de 992 lei la indicele din 9 octombrie 2025. Diferența este de 28 lei pe lună și 337 lei pe an. Dobânda totală din exemplu este de 73.580 lei.
Cum a evoluat în ultimele 12 luni
Seria zilnică ROBOR la 3 luni pentru intervalul 9 octombrie 2025 – 9 octombrie 2026 cuprinde 251 de ședințe. Față de reperele de acum 30 și 90 de zile, indicele a crescut; față de nivelul de acum un an, a scăzut.
Pentru această scadență, valoarea din 2 octombrie 2026, cu 7 zile înainte, era de 6,11%, diferența până la ultima cotație fiind de minus 0,01 puncte procentuale. La 9 septembrie 2026 și la 10 iulie 2026, reperele de acum 30 și 90 de zile, indicele era de 5,84%. Creșterea față de fiecare dintre acestea este de 0,26 puncte procentuale.
La 9 octombrie 2025, ROBOR la 3 luni era de 6,48%, valoare care reprezintă și maximul ultimelor 12 luni. Scăderea anuală este de 0,38 puncte procentuale. Minimul perioadei a fost de 5,74%, înregistrat la 27 februarie 2026.
ROBOR la 6 luni era de 6,16% la 2 octombrie 2026, de 5,92% la 9 septembrie și de 5,93% la 10 iulie. Comparativ cu aceste repere, ultima valoare este mai mică cu 0,01 puncte procentuale, respectiv mai mare cu 0,23 și 0,22 puncte. La 9 octombrie 2025, indicele era de 6,63%, și maximul perioadei, ceea ce înseamnă o scădere anuală de 0,48 puncte. Minimul a fost de 5,78%, la 2 martie 2026.
Pentru ROBOR la 12 luni, reperul din 2 octombrie 2026 era de 6,22%, identic cu ultima cotație. La 9 septembrie și la 10 iulie, valoarea era de 5,98%, cu 0,24 puncte procentuale sub nivelul curent. Maximul de 6,82% a fost atins la 9 octombrie 2025, diferența anuală fiind de minus 0,60 puncte. Minimul a fost de 5,92%, la 2 martie 2026.
ROBOR la 1 lună era de 6,07% la 2 octombrie 2026, cu 0,01 puncte procentuale peste ultima valoare. Reperele din 9 septembrie și 10 iulie erau de 5,73% și 5,74%, diferențele fiind de plus 0,33 și plus 0,32 puncte. Față de 6,03% la 9 octombrie 2025, creșterea anuală este de 0,03 puncte. Minimul ultimelor 12 luni a fost de 5,64%, la 2 martie 2026, iar maximul de 6,08%, la 5 octombrie 2026.
În cazul IRCC, seria trimestrială începe cu valoarea de 5,66%, calculată pentru trimestrul 3 din 2024 și aplicată între 1 ianuarie și 31 martie 2025. A urmat 5,55%, aferent trimestrului 4 din 2024, aplicabil între 1 aprilie și 30 iunie 2025, în scădere cu 0,11 puncte procentuale.
Indicele calculat pentru trimestrul 1 din 2025 a rămas la 5,55% și s-a aplicat între 1 iulie și 30 septembrie 2025. Pentru trimestrul 2 din 2025, acesta a urcat cu 0,51 puncte procentuale, la 6,06%, valoare folosită între 1 octombrie și 31 decembrie 2025 și în comparațiile anuale ale celor două credite noi.
IRCC aferent trimestrului 3 din 2025 a coborât cu 0,38 puncte procentuale, la 5,68%, aplicabil între 1 ianuarie și 31 martie 2026. Pentru trimestrul 4 din 2025, indicele a scăzut cu 0,10 puncte, la 5,58%, și s-a aplicat între 1 aprilie și 30 iunie 2026. Următoarea ajustare, pentru trimestrul 1 din 2026, a fost tot în scădere, cu 0,02 puncte procentuale.
Cine plătește după care indice
Creditele în lei acordate înainte de mai 2019 au, în general, dobânda legată de ROBOR la 3 sau 6 luni, la care se adaugă marja băncii. Pentru aceste contracte, creșterea indicelui înseamnă o dobândă mai mare.
Creditele noi în lei cu dobândă variabilă acordate consumatorilor din mai 2019 folosesc IRCC plus marja băncii. Marja este fixă în contract, dar diferă de la o bancă la alta. Indicele și marja contractuală stabilesc dobânda utilizată la calculul ratei.
Metoda
ROBOR este calculat de Reuters în fiecare zi lucrătoare, la ora 11:00, pe baza cotațiilor băncilor participante. Banca Națională a României (BNR) îl publică pentru scadențe de la o zi la 12 luni. Variațiile indicilor sunt exprimate în puncte procentuale, adică diferențe între nivelurile dobânzilor.
IRCC a fost introdus prin Ordonanța de urgență a Guvernului 19/2019. Valoarea zilnică reprezintă media dobânzilor tranzacțiilor interbancare, ponderată cu volumele acestora: tranzacțiile mai mari au o pondere mai mare în calcul.
Indicele trimestrial este media aritmetică a valorilor zilnice din trimestrul de referință. BNR îl publică, iar aplicarea începe din prima zi a celui de-al doilea trimestru următor celui pentru care a fost calculat.
Ratele din exemple folosesc formula anuității, pentru plăți lunare egale. Comparația anuală utilizează IRCC aferent trimestrului 2 din 2025 pentru creditele noi și cotațiile ROBOR din 9 octombrie 2025 pentru creditele vechi, cu aceeași marjă în ambele variante. Sumele totale ale dobânzii sunt rezultate ale acestor scenarii de calcul.
Datele complete și actualizate: Dobânzile azi.
Citește și:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Siegfried Mureșan respinge propunerea de reducere cu 159 de miliarde de euro a bugetului european pentru 2028-2034
 Dolce SportCum se organizează mesele pentru sport, de la masa cu 2-3 ore înaintea efortului până la recuperare
 GetPonyVolkswagen ID. Tiguan pornește de la 42.000 euro la precomandă în România
 BravonetMegan Fox și-a lansat pagina pe platforma pe care o deține. Site-ul a căzut în câteva ore
 LylaCum observă psihologii dificultățile copiilor între 3 și 6 ani și ce rol au rutina și joaca
 Revista IoanaCum îți amenajezi garsoniera mică folosind mobilier extensibil și un buget separat pentru fiecare lucrare