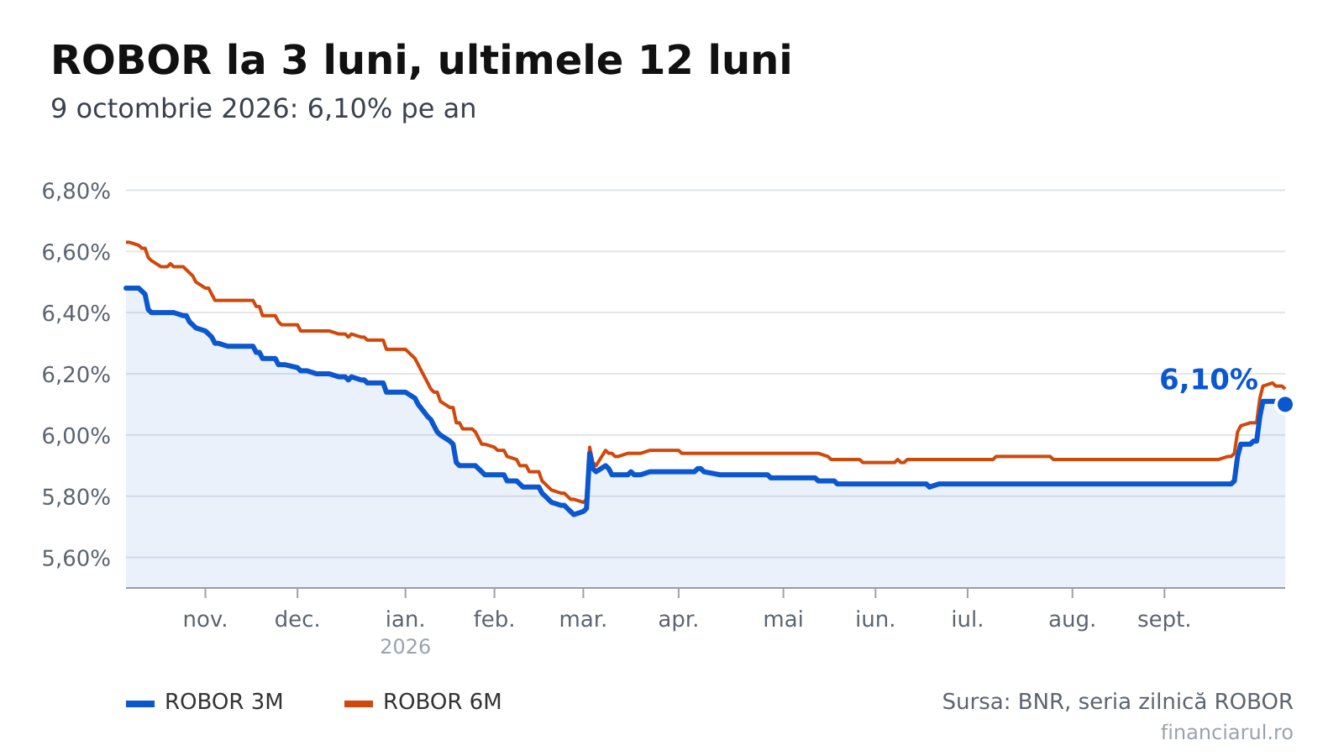
Pentru cele patru credite exemplificate, ratele calculate la indicii din 9 octombrie 2026 sunt mai mici decât cele calculate cu dobânzile de referință de acum un an. Comparația păstrează aceeași sumă împrumutată, aceeași durată și aceeași marjă bancară, astfel încât diferența provine din nivelul indicelui folosit.
ROBOR azi
ROBOR, rata medie a dobânzii la care băncile din România se împrumută între ele în lei, are următoarele valori anuale la 9 octombrie 2026. Variațiile sunt exprimate în puncte procentuale față de ședința din 8 octombrie:
- La 3 luni: 6,10%, fără modificare, respectiv 0,00 puncte procentuale.
- La 6 luni: 6,15%, în scădere cu 0,01 puncte procentuale.
- La 12 luni: 6,22%, în creștere cu 0,01 puncte procentuale.
- La 1 lună: 6,06%, fără modificare, respectiv 0,00 puncte procentuale.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Calculat pentru trimestrul 2 din 2026, acesta este cu 0,01 puncte procentuale peste nivelul precedent, de 5,56%, aferent trimestrului 1 și aplicat între 1 iulie și 30 septembrie 2026.
Cel mai recent indice zilnic publicat este cel din 8 octombrie 2026: 5,77%, în scădere cu 0,06 puncte procentuale față de 7 octombrie. În ultimele 10 ședințe publicate, valorile s-au situat între 5,77% și 6,18%.
Seria zilnică a pornit de la 5,84% pe 25 septembrie. Pe 28 septembrie a ajuns la 5,90%, cu o creștere de 0,06 puncte procentuale, iar pe 29 septembrie a coborât la 5,87%, cu 0,03 puncte. Au urmat două creșteri de câte 0,06 puncte: la 5,93% pe 30 septembrie și la 5,99% pe 1 octombrie.
Pe 2 octombrie, indicele zilnic a urcat la 6,18%, cu 0,19 puncte procentuale. Ulterior a scăzut la 6,11% pe 5 octombrie, cu 0,07 puncte, la 5,94% pe 6 octombrie, cu 0,17 puncte, și la 5,83% pe 7 octombrie, cu 0,11 puncte. Aceste valori zilnice intră în calculul mediei trimestriale; în contracte se folosește indicele trimestrial.
Cât înseamnă la rată
Următoarele calcule sunt orientative și folosesc o marjă exemplificativă de 2 puncte procentuale, adăugată indicelui. Pentru cele două credite noi, dobânda anuală rezultată este de 7,57%.
- Credit nou de 300.000 de lei pe 30 de ani: rata lunară este de 2.112 lei, față de 2.214 lei la indicele de acum un an. Reducerea calculată este de 102 lei pe lună și de 1.222 lei pe an. Dobânda totală din simularea pentru întreaga perioadă este de 460.335 lei.
- Credit nou de 150.000 de lei pe 25 de ani: rata lunară este de 1.115 lei, față de 1.164 lei la indicele de acum un an. Reducerea calculată este de 48 de lei pe lună și de 580 de lei pe an. Dobânda totală din simulare este de 184.598 lei.
- Credit vechi, acordat înainte de mai 2019, de 200.000 de lei, cu 20 de ani rămași: dobânda anuală rezultată din ROBOR la 3 luni plus marjă este de 8,10%. Rata lunară este de 1.685 lei, față de 1.733 lei la indicele de acum un an. Reducerea calculată este de 48 de lei pe lună și de 573 de lei pe an. Dobânda totală din simulare este de 204.484 lei.
- Credit vechi de 100.000 de lei, cu 15 ani rămași: dobânda anuală rezultată din ROBOR la 6 luni plus marjă este de 8,15%. Rata lunară este de 964 de lei, față de 992 de lei la indicele de acum un an. Reducerea calculată este de 28 de lei pe lună și de 337 de lei pe an. Dobânda totală din simulare este de 73.580 de lei.
Marja efectivă este cea fixată în contract și diferă între bănci. Comisioanele, asigurările și celelalte costuri contractuale se adaugă în practică sumelor calculate aici.
Cum a evoluat în ultimele 12 luni
Seria zilnică ROBOR la 3 luni acoperă 251 de ședințe, între 9 octombrie 2025 și 9 octombrie 2026. Față de nivelul de 6,11% din 2 octombrie 2026, cu șapte zile în urmă, indicele actual este mai mic cu 0,01 puncte procentuale.
La 9 octombrie 2025, ROBOR la 3 luni era de 6,48%, ceea ce înseamnă o scădere anuală de 0,38 puncte procentuale. Valoarea de atunci reprezintă și maximul perioadei, în timp ce minimul a fost de 5,74%, înregistrat pe 27 februarie 2026.
Pentru ROBOR la 6 luni, reperele sunt 6,16% la 2 octombrie 2026, 5,92% la 9 septembrie, 5,93% la 10 iulie și 6,63% la 9 octombrie 2025. Diferențele nivelului actual față de aceste date sunt, în aceeași ordine, -0,01, +0,23, +0,22 și -0,48 puncte procentuale. Minimul anual a fost de 5,78% pe 2 martie 2026; maximul coincide cu valoarea din urmă cu un an.
ROBOR la 12 luni era de 6,22% la 2 octombrie 2026, de 5,98% atât la 9 septembrie, cât și la 10 iulie, și de 6,82% la 9 octombrie 2025. Diferențele sunt de 0,00, +0,24, +0,24 și -0,60 puncte procentuale. Minimul perioadei, de 5,92%, a fost atins pe 2 martie 2026, iar maximul este cel din urmă cu un an.
La scadența de o lună, valorile de referință sunt 6,07% la 2 octombrie 2026, 5,73% la 9 septembrie, 5,74% la 10 iulie și 6,03% la 9 octombrie 2025. Nivelul actual diferă cu -0,01, +0,33, +0,32 și, respectiv, +0,03 puncte procentuale. Intervalul anual este delimitat de minimul de 5,64% din 2 martie 2026 și maximul de 6,08% din 5 octombrie 2026.
Pentru IRCC trimestrial, istoricul începe cu valoarea de 5,66%, aferentă trimestrului 3 din 2024 și aplicată între 1 ianuarie și 31 martie 2025. Indicele pentru trimestrul 4 din 2024 a coborât cu 0,11 puncte procentuale, la 5,55%, aplicabil între 1 aprilie și 30 iunie 2025.
Același nivel, cu variație de 0,00 puncte procentuale, a fost calculat pentru trimestrul 1 din 2025 și aplicat între 1 iulie și 30 septembrie 2025. Pentru trimestrul 2 din 2025, indicele a crescut cu 0,51 puncte, la 6,06%, nivel utilizat între 1 octombrie și 31 decembrie 2025.
Indicele aferent trimestrului 3 din 2025 a scăzut cu 0,38 puncte procentuale, la 5,68%, și s-a aplicat între 1 ianuarie și 31 martie 2026. Cel pentru trimestrul 4 din 2025 a coborât cu încă 0,10 puncte, la 5,58%, aplicabil între 1 aprilie și 30 iunie 2026. Următoarea ajustare a fost o reducere de 0,02 puncte, înaintea creșterii din ultimul trimestru al anului.
Cine plătește după care indice
Creditele în lei acordate înainte de mai 2019 au, în general, dobânda legată de ROBOR la 3 sau 6 luni, la care se adaugă marja băncii. Pentru aceste contracte, o creștere a indicelui înseamnă o dobândă mai mare.
Creditele noi în lei cu dobândă variabilă acordate consumatorilor folosesc IRCC plus marja contractuală. Identificarea indicelui și a marjei din contract stabilește care dintre exemplele de calcul este relevant pentru împrumutul respectiv.
Metoda
ROBOR este calculat în fiecare zi lucrătoare, la ora 11, de Reuters, folosind cotațiile băncilor participante. BNR publică valorile pentru scadențe de la o zi la 12 luni.
IRCC a fost introdus prin Ordonanța de urgență a Guvernului 19/2019 pentru creditele în lei cu dobândă variabilă acordate consumatorilor din mai 2019. Valoarea zilnică este media dobânzilor tranzacțiilor interbancare, ponderată cu volumele acestora.
Valoarea trimestrială publicată de BNR este media aritmetică a indicilor zilnici din trimestrul de referință. Aceasta se aplică din prima zi a celui de-al doilea trimestru care urmează trimestrului de referință.
Ratele orientative sunt calculate prin formula anuității, adică prin împărțirea rambursării în rate lunare egale la dobânda utilizată în simulare. Calculele exclud costurile contractuale suplimentare. Pentru comparația anuală, exemplele legate de IRCC folosesc indicele aferent trimestrului 2 din 2025, iar cele legate de ROBOR folosesc valorile din 9 octombrie 2025.
Datele complete și actualizate: Dobânzile azi.
Citește și:
- Euro este 5,3414 lei la BNR pe 9 octombrie 2026. Ce înseamnă cursul pentru rate, chirii și salarii în euro
- Ce înseamnă IRCC pentru rata ipotecară din octombrie 2026. Un împrumut de 350.000 de lei aduce 2 lei în plus lunar
- Ratele creditelor cu IRCC cresc ușor din octombrie. Ce trebuie verificat înaintea actualizării din ianuarie 2027
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportSepsi și Csikszereda au pierdut finanțarea privată și caută bani pentru a continua în 2027
 GetPonyUnde poate circula trotineta electrică și ce reguli sunt propuse pentru cască
 BravonetSelly anunță sezonul 3 din „Fugiți de acasă” pe Voyo, cu un premiu de 10.000 de euro
 LylaPoți face gratuit teste pentru boli de ficat în București și Ilfov, inclusiv fără asigurare medicală
 Revista IoanaVarianta XFG este prezentă în Europa. Ce arată datele despre riscuri și simptome
 News24Inspectorii au găsit carne mucegăită și butelii corodate la controalele din 5-9 octombrie


