Pentru un credit de 300.000 de lei pe 30 de ani, rata lunară calculată cu indicele din 12 octombrie 2026 și o marjă bancară de 2 puncte procentuale este de 2.112 lei, cu 102 lei mai mică decât cea calculată la indicele de acum un an. Comparația este orientativă și păstrează aceeași sumă, aceeași durată și aceeași marjă.
ROBOR azi
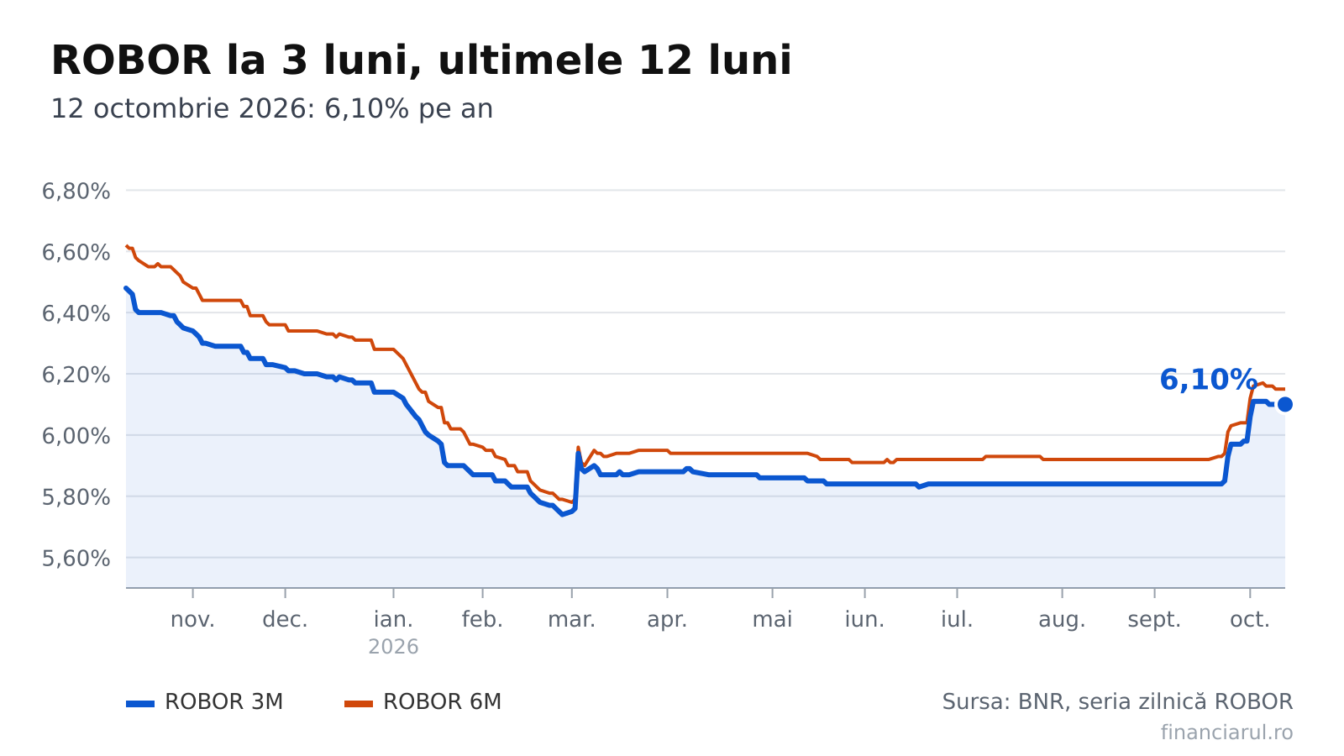
La 12 octombrie 2026, ROBOR, rata medie a dobânzii la care băncile din România se împrumută între ele în lei, era de 6,10% pe an pentru scadența de 3 luni și de 6,15% pentru cea de 6 luni. Pentru creditele legate de acești indici, dobânda contractuală include și marja băncii.
Scadența de 12 luni avea o valoare de 6,22% pe an, iar cea de o lună, de 6,06%. Toate cele patru valori aveau o variație de 0,00 puncte procentuale față de ședința din 9 octombrie 2026, conform seriilor zilnice publicate de BNR.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Calculat pentru trimestrul 2 din 2026, acesta este cu 0,01 puncte procentuale peste nivelul precedent.
Valoarea anterioară, de 5,56%, provenea din trimestrul 1 din 2026 și s-a aplicat între 1 iulie și 30 septembrie 2026. Aceasta scăzuse cu 0,02 puncte procentuale față de indicele folosit în trimestrul anterior.
La 12 octombrie, cea mai recentă valoare zilnică publicată era cea din 9 octombrie 2026: 5,77%, neschimbată față de 8 octombrie. Indicele zilnic și cel trimestrial au utilizări diferite: în contracte intră valoarea trimestrială.
Seria zilnică a pornit de la 5,90% pe 28 septembrie, a coborât la 5,87% pe 29 septembrie, apoi a urcat la 5,93% pe 30 septembrie și la 5,99% pe 1 octombrie. Variațiile au fost, în ordine, de -0,03, +0,06 și +0,06 puncte procentuale.
Pe 2 octombrie, indicele a ajuns la 6,18%, în creștere cu 0,19 puncte procentuale. Au urmat 6,11% pe 5 octombrie, 5,94% pe 6 octombrie, 5,83% pe 7 octombrie și 5,77% pe 8 octombrie, cu scăderi succesive de 0,07, 0,17, 0,11 și 0,06 puncte procentuale. Intervalul ultimelor zece ședințe publicate a fost astfel de 5,77%-6,18%.
Cât înseamnă la rată
Calculele de mai jos folosesc o marjă de 2 puncte procentuale, strict ca exemplu. În contractele reale, marja este fixă, dar diferă între bănci; comisioanele, asigurările și celelalte costuri contractuale se adaugă sumelor calculate.
- Pentru creditul nou de 300.000 de lei pe 30 de ani, IRCC plus marja din exemplu înseamnă o dobândă anuală de 7,57%. Rata este de 2.112 lei, față de 2.214 lei la indicele de acum un an. Diferența anuală din calcul este de 1.222 lei în minus. Dobânda totală calculată pe întreaga perioadă, la dobânda folosită în exemplu, este de 460.335 lei.
- Pentru un credit nou de 150.000 de lei pe 25 de ani, aceeași dobândă anuală de 7,57% conduce la o rată de 1.115 lei, față de 1.164 lei la indicele anterior. Dobânda totală calculată pe perioadă este de 184.598 lei.
- Pentru un credit vechi, acordat înainte de mai 2019, de 200.000 de lei, cu 20 de ani rămași, ROBOR la 3 luni plus marja înseamnă 8,10% pe an. Rata calculată este de 1.685 lei, față de 1.733 lei cu indicele de acum un an: cu 48 de lei mai puțin lunar și cu 573 de lei anual. Dobânda totală calculată pentru perioada rămasă este de 204.484 lei.
- Pentru un credit vechi de 100.000 de lei, cu 15 ani rămași, ROBOR la 6 luni plus marja duce dobânda la 8,15% pe an. Rata este de 964 de lei, față de 992 de lei la indicele de acum un an. Diferența este de 28 de lei lunar și 337 de lei anual în minus, iar dobânda totală calculată pentru perioada rămasă este de 73.580 lei.
Cum a evoluat în ultimele 12 luni
Pentru ROBOR, reperele comparației sunt 5 octombrie 2026, pentru intervalul de 7 zile, 11 septembrie 2026, pentru 30 de zile, 14 iulie 2026, pentru 90 de zile, și 10 octombrie 2025, pentru un an. Diferențele de mai jos exprimă modificarea până la nivelul din 12 octombrie 2026.
- ROBOR la 3 luni avea, în ordinea acestor repere, 6,11%, 5,84%, 5,84% și 6,48%. Variațiile sunt de -0,01, +0,26, +0,26 și -0,38 puncte procentuale. Minimul ultimelor 12 luni a fost 5,74%, pe 27 februarie 2026, iar maximul, 6,48%, pe 13 octombrie 2025.
- ROBOR la 6 luni avea 6,17%, 5,92%, 5,93% și 6,63%. Diferențele sunt de -0,02, +0,23, +0,22 și -0,48 puncte procentuale. În intervalul ultimelor 12 luni, minimul a fost 5,78%, pe 2 martie 2026, iar maximul, 6,62%, pe 13 octombrie 2025.
- ROBOR la 12 luni avea 6,22%, 5,98%, 5,98% și 6,82%. Variațiile sunt de 0,00, +0,24, +0,24 și -0,60 puncte procentuale. Minimul a fost 5,92%, pe 2 martie 2026, iar maximul, 6,82%, pe 13 octombrie 2025.
- ROBOR la o lună avea 6,08%, 5,73%, 5,74% și 6,03%. Diferențele sunt de -0,02, +0,33, +0,32 și +0,03 puncte procentuale. Minimul a fost 5,64%, pe 2 martie 2026, iar maximul, 6,08%, pe 5 octombrie 2026.
Seria anuală ROBOR la 3 luni cuprinde 250 de ședințe, între 13 octombrie 2025 și 12 octombrie 2026. În evoluția recentă, indicele a trecut de la 5,85% pe 23 septembrie la 5,93% pe 24 septembrie, cu un avans zilnic de 0,08 puncte procentuale. Pe 1 octombrie a urcat din nou cu 0,08 puncte, până la 6,06%, iar pe 2 octombrie a crescut cu 0,05 puncte.
Pentru IRCC, istoricul perioadelor de aplicare începe cu valoarea de 5,66%, calculată pentru trimestrul 3 din 2024 și folosită între 1 ianuarie și 31 martie 2025. Indicele trimestrului 4 din 2024 a fost de 5,55%, cu 0,11 puncte procentuale mai mic, și s-a aplicat între 1 aprilie și 30 iunie 2025.
Trimestrul 1 din 2025 a păstrat valoarea de 5,55%, utilizată între 1 iulie și 30 septembrie 2025. Pentru trimestrul 2 din 2025, indicele a crescut cu 0,51 puncte procentuale, la 6,06%, nivel aplicabil între 1 octombrie și 31 decembrie 2025.
Indicele trimestrului 3 din 2025 a coborât cu 0,38 puncte procentuale, la 5,68%, și s-a aplicat între 1 ianuarie și 31 martie 2026. Cel calculat pentru trimestrul 4 din 2025 a scăzut cu încă 0,10 puncte, la 5,58%, fiind utilizat între 1 aprilie și 30 iunie 2026.
Cine plătește după care indice
Pentru identificarea comparației relevante, reperul este formula dobânzii din contract. Creditele în lei acordate înainte de mai 2019 folosesc, în general, ROBOR la 3 sau 6 luni, la care se adaugă marja băncii.
Creditele noi în lei, cu dobândă variabilă, acordate consumatorilor din mai 2019 folosesc IRCC plus marja contractuală. Acest indice a fost introdus prin OUG 19/2019.
În comparațiile ratelor pentru creditele noi, valoarea istorică utilizată este cea calculată pentru trimestrul 2 din 2025. Pentru creditele vechi, comparația folosește cotația ROBOR din 10 octombrie 2025. Marja rămâne aceeași în fiecare pereche de calcule.
Metoda
ROBOR este calculat în fiecare zi lucrătoare, la ora 11, de Reuters, pe baza cotațiilor băncilor participante. BNR îl publică pentru scadențe de la o zi la 12 luni.
IRCC zilnic folosește dobânzile tranzacțiilor interbancare, ponderate cu volumele acestora. Valoarea trimestrială este media aritmetică a indicilor zilnici din trimestrul de referință și se aplică din prima zi a celui de-al doilea trimestru următor.
Ratele orientative sunt calculate prin formula anuității, adică a ratelor lunare egale. Dobânzile totale din exemple corespund dobânzilor folosite în calcul pentru duratele indicate; formula exclude comisioanele, asigurările și celelalte costuri prevăzute în contract.
Datele complete și actualizate: Dobânzile azi.
Citește și:
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaCum pregătești o conversație dificilă cu ajutorul unui chatbot și când folosirea lui poate afecta încrederea
 Revista IoanaSalmonella poate supraviețui la congelare. Ce recomandă DSVSA Buzău pentru gătire
 News24Sindicatul IAR Ghimbav anunță protest pentru salariile neindexate și indemnizațiile conducerii mărite de peste 4 ori
 Dolce SportManchester City a învins Liverpool cu 3-0 după eliminarea lui Gravenberch
 GetPonyAlegerea jantelor la Dacia Bigster schimbă confortul și cheltuielile cu pneurile. Când sunt potrivite cele de 19 inchi
 BravonetArmina a ajuns la spital după un atac de panică. Ea și Marcel au renunțat la „Insula Iubirii” 2026