Cifra de afaceri a DN Agrar Group (simbol bursier DN) a coborât la 46,8 milioane de lei în primul trimestru din 2026, antrenând o scădere de 32% a profitului net, până la 9,6 milioane de lei. Dinamica reflectă o corecție de 31% a prețului mediu de vânzare al laptelui la nivel european, un șoc absorbit parțial de creșterea susținută a volumelor livrate.
Ce înseamnă această contracție pentru investitorii expuși pe cel mai mare producător de lapte din UE? La prima vedere, o ajustare severă a marjelor. Dincolo de cifre, însă, scăderea profitabilității nu indică un blocaj operațional, ci o resetare inevitabilă după un an atipic, o dinamică pe care piața de capital pare să o fi anticipat deja prin consolidarea cotațiilor.
Efectul de bază și presiunea pe marje
Anul 2025 a fost caracterizat de maxime istorice ale prețului laptelui, o anomalie favorabilă care a ridicat artificial baza de comparație pentru exercițiul financiar curent. Când prețurile internaționale se corectează abrupt, marjele producătorilor se comprimă matematic, chiar dacă producția fizică accelerează.
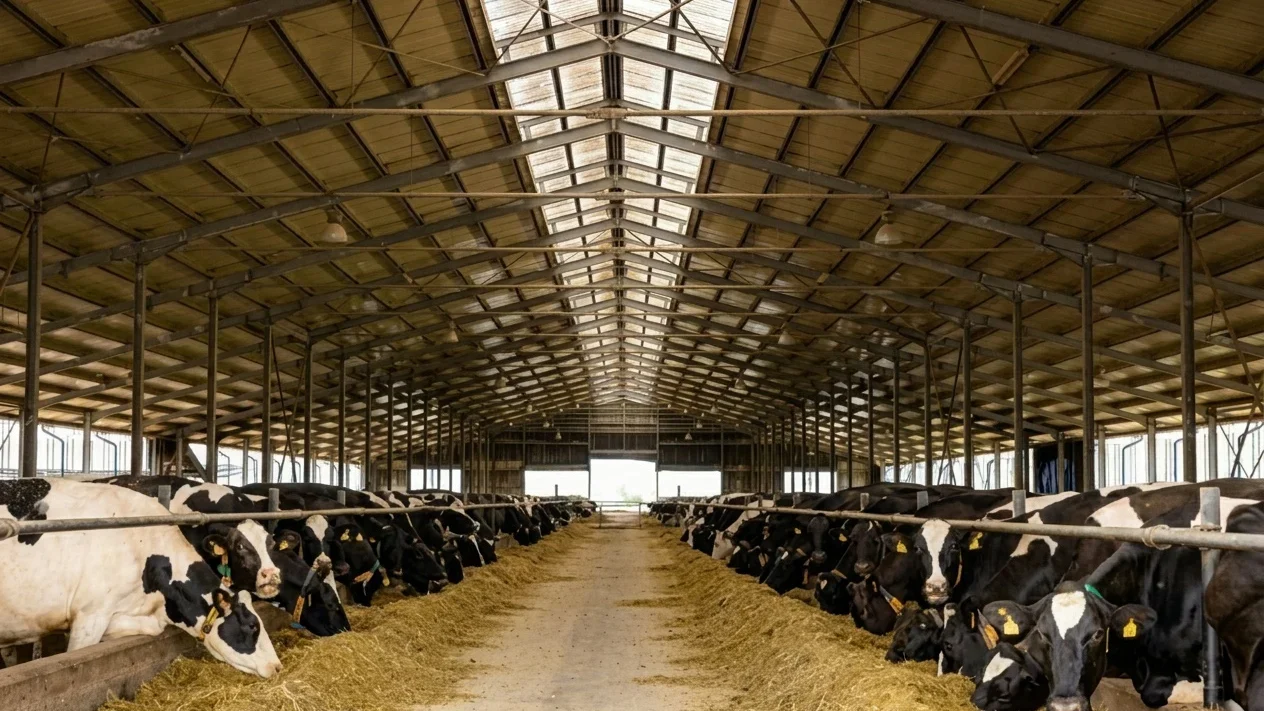
Iar datele din teren confirmă exact acest scenariu. Volumul de lapte livrat a crescut cu 22% față de primele trei luni din anul precedent, atingând pragul de 21 de milioane de litri. Extinderea efectivului de animale, care a depășit 18.000 de capete la 31 martie (un avans de 13%), susține această capacitate de producție. Ferma Straja, o investiție strategică recentă, a atins deja un volum de 50.000 de litri de lapte livrați zilnic.
Cifrele de profitabilitate arată o presiune clară pe costuri. Așa cum a relatat zf într-o analiză de piață publicată luni dimineață, profitul brut a scăzut cu 31%, iar indicatorul EBITDA s-a oprit la 20,7 milioane de lei. Vorbim despre o marjă operațională de 44% raportată la cifra de afaceri, în scădere vizibilă față de nivelul de aproape 50% înregistrat în T1 2025.
Și totuși, cheltuielile de exploatare au urcat cu 13,5%, ajungând la 61,7 milioane de lei. Inflația costurilor fixe se vede direct în creșterea cheltuielilor cu personalul (plus 15%), a amortizărilor (plus 13%) și a utilităților (plus 23%).
Reziliența modelului integrat
Managementul companiei privește această corecție ca pe o evoluție normală, bugetată anterior.
„Suntem o companie orientată spre creştere şi în primul trimestru am continuat să creştem operaţional, să ne adaptăm condiţiilor de piaţă şi să consolidăm rezilienţa modelului nostru de business integrat. Rezultatele din T1 2026 au fost în linie cu aşteptările noastre, într-un context marcat de volatilitate ridicată în piaţa agroalimentară.” – Peter de Boer, CEO şi Membru al Consiliului de Administraţie
E drept că diversificarea veniturilor devine o necesitate când produsul de bază suferă pe bursă.
„Am continuat să ne diversificăm sursele de venit – activitatea de producţie a compostului a generat venituri de aproximativ 3 milioane lei în primul trimestru.” – Peter de Boer, CEO şi Membru al Consiliului de Administraţie
Poziția financiară și evaluarea bursieră
Activele totale au marcat un avans de 4,4% față de finalul anului trecut, urcând la 460,4 milioane de lei. Capitalurile proprii se situează la 227,5 milioane de lei, în timp ce gradul de îndatorare a ajuns la 78%. Datoriile totale au crescut cu 4,5%, până la 231,3 milioane de lei, o creștere justificată de investițiile de 14 milioane de lei direcționate spre ferma Straja și noua linie de procesare.
Cum se traduce această volatilitate în evaluarea bursieră?
Acțiunea DN se tranzacționa la 31 martie 2026 la prețul de 2,91 lei, marcând o apreciere de 93% față de aceeași perioadă a anului trecut. Această lichiditate a generat rulaje de 39 de milioane de lei în primul trimestru, echivalentul a 20% din totalul pieței AeRO. La 22 mai, capitalizarea companiei atingea 478,9 milioane de lei, cu un avans anualizat de 7,5%, deși ultimele ședințe au adus o corecție tehnică de 1,6%.
Trebuie punctată și diferența contabilă. Conform standardelor IFRS, profitul net ar fi de 19,6 milioane de lei, cu un EBITDA de 31 de milioane de lei. Diferența majoră față de standardele românești (GAAP) provine din tratamentul specific al subvențiilor agricole și din evaluarea activelor biologice la valoarea justă (IAS 41).
Pentru întreg exercițiul financiar 2026, bugetul prevede venituri de 200 de milioane de lei, un EBITDA de 85 de milioane de lei și un profit net de 38 de milioane de lei. Realizarea acestor ținte depinde însă strict de o stabilizare a prețului laptelui în a doua jumătate a anului. Până la transferul planificat pe Piața Principală a BVB în aprilie-mai 2027, investitorii instituționali vor monitoriza strict capacitatea companiei de a recupera marjele operaționale erodate de inflația costurilor fixe.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră GetPonyCe înseamnă o electrică sub 20.000 de euro la cumpărare și utilizare, pornind de la noua Dacia Spring
 BravonetJudi Dench nu mai vede suficient ca să joace, dar refuză pensionarea la 91 de ani
 LylaChatGPT îți poate confirma temerile fără să le verifice. Riscurile explicate de un psihiatru
 Revista IoanaCum recuperezi 50 de bani pentru ambalajele SGR în 2026 și ce verifici înainte să le duci la returnare
 News24Radu Oprea anunță că avioane F-16 au doborât drone intrate în România
 Dolce SportKimi Antonelli poate câștiga Formula 1 la 20 de ani. Cele trei condiții pentru titlu la Austin


