Ratele lunare calculate cu indicii din 16 octombrie 2026 sunt mai mici decât cele calculate cu indicii de acum un an în toate cele patru exemple de credit analizate. Comparația păstrează aceeași sumă, aceeași durată și aceeași marjă bancară; valorile sunt orientative, nu rate aplicabile automat tuturor contractelor.
ROBOR azi
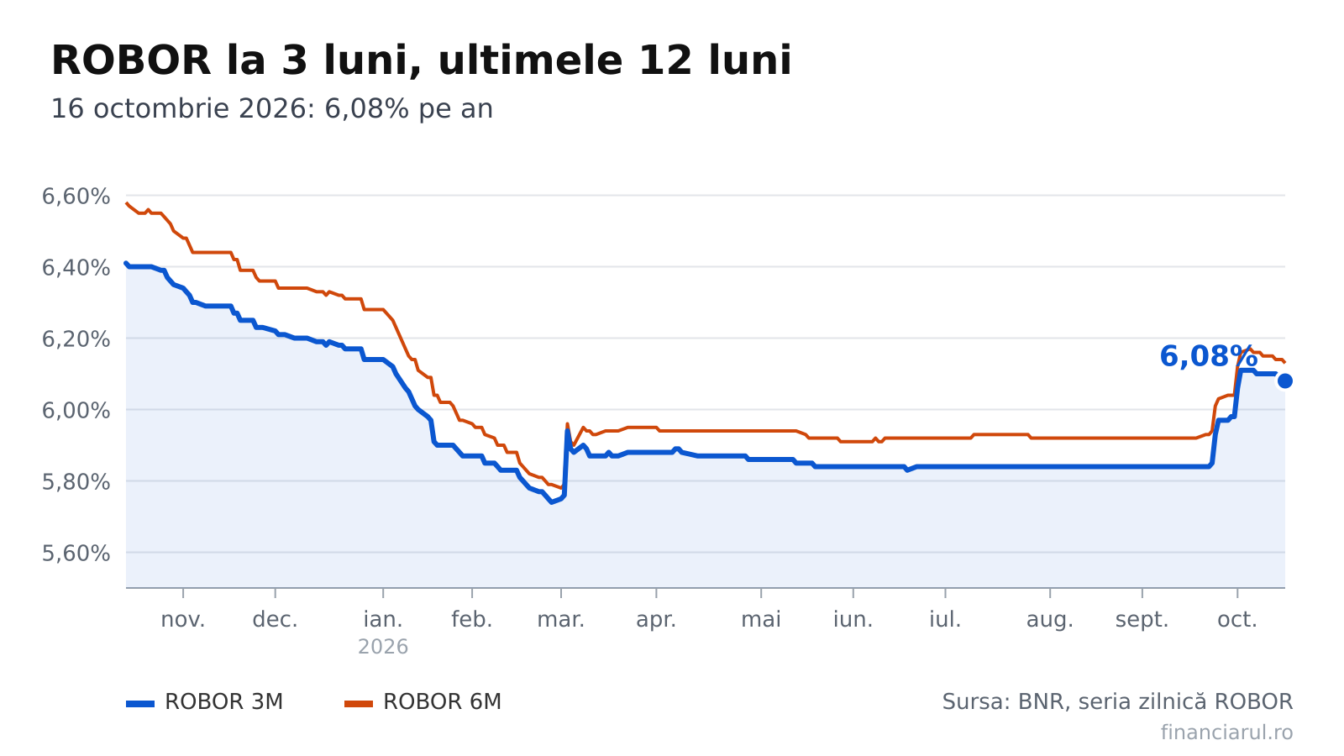
La 16 octombrie 2026, dobânda interbancară medie pentru împrumuturile în lei între băncile din România (ROBOR) are valoarea de 6,08% pe an pentru scadența de 3 luni. Față de ședința din 15 octombrie, variația este de 0,00 puncte procentuale.
Pentru scadența de 6 luni, nivelul este de 6,13% pe an, în scădere cu 0,01 puncte procentuale față de ziua precedentă. Celelalte două scadențe sunt nemodificate: 6,19% la 12 luni și 6,03% la o lună, fiecare cu o variație zilnică de 0,00 puncte procentuale.
Valorile provin din seriile Băncii Naționale a României (BNR). Actualizarea datelor folosite pentru comparații este din 16 octombrie 2026.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil între 1 octombrie și 31 decembrie 2026 este de 5,57% pe an. Calculul folosește tranzacțiile din trimestrul al doilea al anului 2026.
Valoarea precedentă, aferentă trimestrului întâi din 2026, a fost de 5,56% și s-a aplicat de la 1 iulie până la 30 septembrie 2026. Creșterea pentru trimestrul curent este de 0,01 puncte procentuale.
Separat de indicele trimestrial utilizat în contracte, cea mai recentă valoare zilnică este cea din 15 octombrie 2026: 5,74%, în scădere cu 0,01 puncte procentuale față de 14 octombrie.
În cele zece ședințe publicate, intervalul a fost de 5,74%-6,18%. Seria începe la 2 octombrie cu 6,18%, urmat de 6,11% la 5 octombrie, în scădere cu 0,07 puncte procentuale. La 6 octombrie, indicele a coborât la 5,94%, cu 0,17 puncte, iar la 7 octombrie a ajuns la 5,83%, cu încă 0,11 puncte mai puțin.
La 8 octombrie s-a înregistrat 5,77%, după o reducere de 0,06 puncte procentuale; pe 9 octombrie valoarea a rămas identică. Au urmat 5,79% pe 12 octombrie, cu o creștere de 0,02 puncte, 5,74% pe 13 octombrie, cu o scădere de 0,05 puncte, și 5,75% pe 14 octombrie, cu un avans de 0,01 puncte. Toate aceste date sunt din 2026, iar variațiile sunt raportate la ședința precedentă.
Cât înseamnă la rată
Potrivit simulărilor publicate de Financiarul, calculele adaugă indicelui o marjă de 2 puncte procentuale. Aceasta este doar o ipoteză de calcul; marja efectivă este cea stabilită în contract. Pentru creditele bazate pe IRCC, comparația anuală utilizează indicele aferent trimestrului al doilea din 2025, iar pentru cele bazate pe ROBOR, valorile din 16 octombrie 2025.
Cele patru calcule orientative dau următoarele rezultate:
- Pentru 300.000 de lei împrumutați pe 30 de ani, IRCC plus marja ilustrativă înseamnă o dobândă anuală de 7,57%. Plata lunară rezultată este de 2.112 lei, comparativ cu 2.214 lei la indicele anterior cu un an. Reducerea indicată de simulare este de 102 lei lunar și 1.222 lei anual. Dobânda totală din acest calcul este de 460.335 lei pentru întreaga perioadă, fără comisioane.
- Pentru 150.000 de lei pe o durată de 25 de ani, aceeași dobândă anuală, de 7,57%, conduce la o rată de 1.115 lei. Comparația anuală pornește de la 1.164 lei. Dobânda cumulată pentru perioada calculată este de 184.598 lei, fără comisioane.
- Pentru un credit anterior lunii mai 2019, de 200.000 de lei, cu o perioadă rămasă de 20 de ani, ROBOR la 3 luni plus marja exemplului produce o dobândă de 8,08% anual. Rata este de 1.683 lei, față de 1.724 lei în comparația anuală: o reducere de 41 lei lunar și 497 lei anual. Dobânda totală calculată pentru perioada rămasă este de 203.884 lei, fără comisioane.
- Pentru un credit vechi de 100.000 de lei, cu 15 ani până la rambursare, referința ROBOR la 6 luni și marja ilustrativă duc dobânda anuală la 8,13%. Rata rezultată, de 963 lei, se compară cu 989 lei la indicele de acum un an. Diferența este de 26 lei lunar și 315 lei anual în minus. Simularea indică o dobândă totală de 73.371 lei pentru perioada rămasă, fără comisioane.
În contractele reale, comisioanele, asigurările și celelalte costuri contractuale se adaugă sumelor calculate pentru rambursare.
Cum a evoluat în ultimele 12 luni
Pentru ROBOR la 3 luni, seria anuală cuprinde 251 de ședințe, între 16 octombrie 2025 și 16 octombrie 2026. Nivelul actual este sub cel de acum un an, dar peste valorile de acum 30 și 90 de zile.
Comparațiile pentru cele patru scadențe sunt:
- La 3 luni: indicele era de 6,10% pe 9 octombrie 2026, față de care nivelul actual este mai mic cu 0,02 puncte procentuale. Pe 16 septembrie și pe 17 iulie 2026 era de 5,84%, diferența actuală fiind de +0,24 puncte în ambele cazuri. Reperul anual, de 6,41% din 16 octombrie 2025, este și maximul perioadei; față de el, scăderea este de 0,33 puncte. Minimul a fost de 5,74%, pe 27 februarie 2026.
- La 6 luni: valoarea de 6,15% din 9 octombrie 2026 depășea nivelul actual cu 0,02 puncte procentuale. Comparativ cu 5,92% pe 16 septembrie și 5,93% pe 17 iulie 2026, indicele actual este mai mare cu 0,21, respectiv 0,20 puncte. Pe 16 octombrie 2025 se înregistra maximul anual de 6,58%, diferența până în prezent fiind de -0,45 puncte. Minimul perioadei, 5,78%, a fost atins pe 2 martie 2026.
- La 12 luni: pe 9 octombrie 2026 se înregistra 6,22%, cu 0,03 puncte procentuale peste nivelul actual. Atât pe 16 septembrie, cât și pe 17 iulie 2026, valoarea era de 5,98%, ceea ce înseamnă o creștere actuală de 0,21 puncte. Maximul anual, 6,79%, datează din 16 octombrie 2025; scăderea față de acesta este de 0,60 puncte. Minimul a fost de 5,92%, pe 2 martie 2026.
- La o lună: indicele era de 6,06% pe 9 octombrie 2026, diferența actuală fiind de -0,03 puncte procentuale. Valorile din 16 septembrie și 17 iulie 2026 au fost de 5,74%, cu 0,29 puncte sub nivelul actual. Față de 5,98% pe 16 octombrie 2025, creșterea este de 0,05 puncte. Minimul anual a fost de 5,64%, pe 2 martie 2026, iar maximul de 6,08%, pe 5 octombrie 2026.
Pentru IRCC trimestrial, istoricul începe cu valoarea de 5,66%, calculată pentru trimestrul al treilea din 2024 și aplicată între 1 ianuarie și 31 martie 2025. A urmat 5,55%, aferent trimestrului al patrulea din 2024, utilizat între 1 aprilie și 30 iunie 2025, după o reducere de 0,11 puncte procentuale.
Indicele aferent trimestrului întâi din 2025 a rămas la 5,55%, cu variație de 0,00 puncte, pentru intervalul 1 iulie – 30 septembrie 2025. Valoarea calculată pentru trimestrul al doilea din 2025 a urcat cu 0,51 puncte, la 6,06%, și s-a aplicat între 1 octombrie și 31 decembrie 2025.
Pentru trimestrul al treilea din 2025, IRCC a coborât la 5,68%, cu 0,38 puncte procentuale, fiind folosit între 1 ianuarie și 31 martie 2026. Valoarea aferentă trimestrului al patrulea din 2025 a fost de 5,58%, după o scădere de 0,10 puncte, cu aplicare între 1 aprilie și 30 iunie 2026. Următoarea ajustare, pentru indicele aferent trimestrului întâi din 2026, a fost o reducere de 0,02 puncte.
Cine plătește după care indice
Pentru împrumuturile în lei acordate anterior lunii mai 2019, dobânda variabilă este, de regulă, compusă din ROBOR la 3 sau 6 luni și marja contractuală. În cazul creditelor noi cu dobândă variabilă destinate consumatorilor, referința este IRCC, la care se adaugă marja băncii.
Marja rămâne fixă potrivit contractului, dar diferă între bănci. Indicele utilizat și marja înscrisă în contract determină dobânda aplicabilă împrumutului; o creștere a referinței ROBOR înseamnă o dobândă mai mare pentru creditele legate de aceasta.
Metoda
ROBOR este calculat de Reuters la ora 11 în fiecare zi lucrătoare, folosind cotațiile băncilor participante. BNR publică rezultatele pentru scadențe cuprinse între o zi și 12 luni.
IRCC a fost introdus prin Ordonanța de urgență a Guvernului 19/2019 pentru finanțările în lei cu dobândă variabilă acordate consumatorilor începând din mai 2019. În calculul zilnic, dobânzile tranzacțiilor interbancare sunt ponderate cu volumele tranzacționate.
Pentru valoarea trimestrială se face media aritmetică a indicilor zilnici din trimestrul de referință. Aceasta intră în aplicare la începutul celui de-al doilea trimestru care urmează după perioada de calcul.
Simulările de rambursare folosesc formula anuității, adică plăți lunare egale. Comparația anuală schimbă indicele de referință, păstrând marja, iar calculele exclud comisioanele, asigurările și orice alte costuri prevăzute în contract.
Datele complete și actualizate: Dobânzile azi.
Citește și:
- Excedentul de lichiditate din piața interbancară a scăzut la 21 mld. lei, iar ROBOR a urcat la 6,1%
- ROBOR și IRCC la 9 octombrie 2026. La cât ajung ratele pentru patru credite între 100.000 și 300.000 de lei
- La cât ajunge rata unui credit de 300.000 de lei cu IRCC din 12 octombrie 2026. Comparația cu anul trecut
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24SRI respinge informații despre buget și explică rolul celor 19 unități militare
 Dolce SportAngajații Barcelonei anunță grevă pe 23-25 octombrie, inclusiv la El Clasico
 GetPonyPorsche Mission S anticipează un supercar deasupra lui 911, cu repere de la 959 și GT1
 BravonetDenis Villeneuve a ales James Bond ca să se desprindă de universul Dune
 LylaCe să verifici înainte să alegi o lampă pentru depresia de iarnă și ce știm despre folosirea ei preventivă
 Revista IoanaCum plătești legal ajutorul pentru treburile casei cu tichete de 15 lei și ce condiții ai de respectat