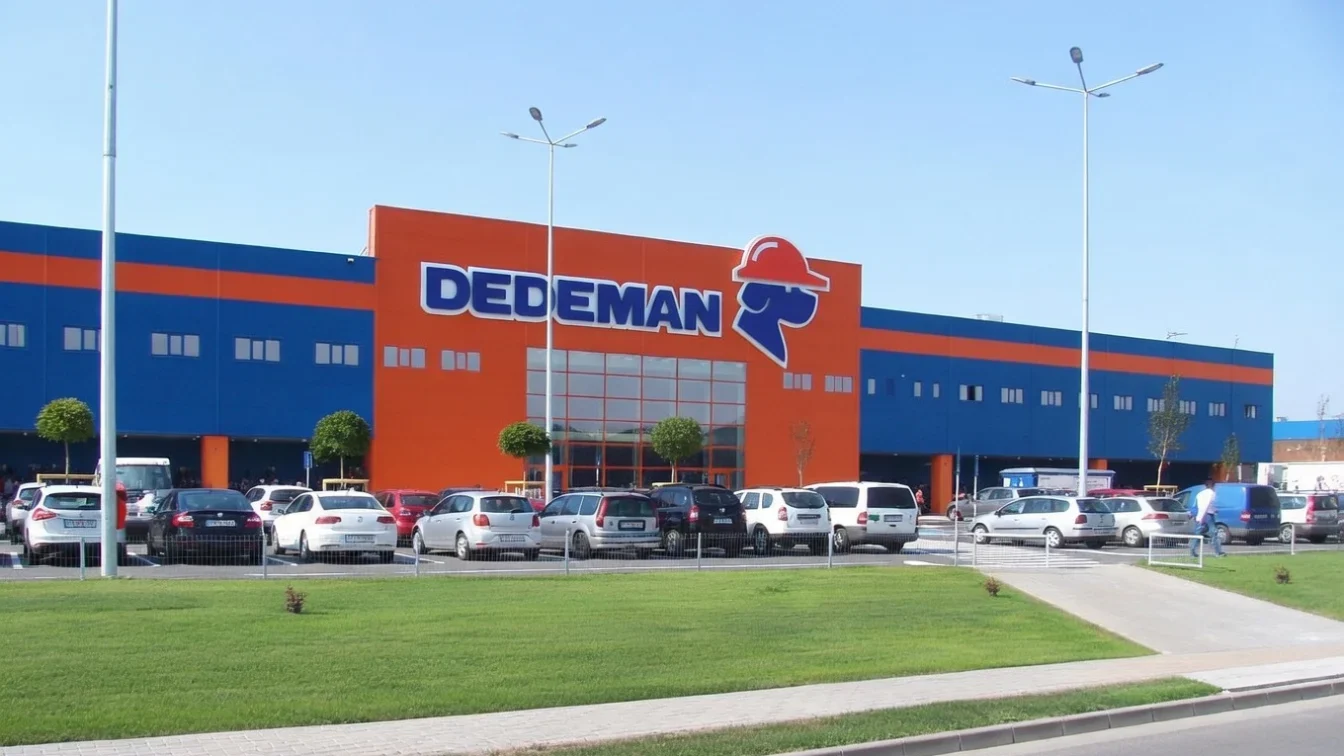
Liderul pieței de bricolaj din România a încheiat anul 2025 cu o cifră de afaceri record de 13,16 miliarde de lei, echivalentul a 2,61 miliarde de euro, marcând un avans de 7% față de anul anterior. Dar, în ciuda acestui volum puternic de vânzări, profitul net a înregistrat o stagnare simbolică la nivelul de 1,63 miliarde de lei.
Această dinamică financiară capătă o greutate strategică majoră în contextul în care Pavăl Holding negociază preluarea operațiunilor Carrefour România. Miza reală nu mai este doar menținerea cotei de piață în segmentul DIY, ci capacitatea grupului de a finanța o achiziție cu o valoare de întreprindere (Enterprise Value) de 823 de milioane de euro. Dincolo de cifre, vorbim despre o mutare care poate transforma radical arhitectura întregului retail autohton, aducând o rețea uriașă de locații alimentare sub umbrela unui capital 100% românesc.
Presiunea pe marje și costurile operationale
La o primă vedere, modelul de business al Dedeman confirmă o rezistență remarcabilă într-un mediu cu un consum intern aflat sub presiune. Și totuși, rentabilitatea a avut de suferit. Marja netă a coborât de la 13,3% la 12,4%, un semnal clar că presiunile pe costuri (în special cele salariale) au erodat parțial câștigurile generate de creșterea volumelor. (Spre deosebire de anii trecuți, când expansiunea aducea automat și un salt proporțional al profitului net, acum observăm o plafonare a acestui indicator de performanță).
Compania a adăugat 389 de oameni pe statele de plată în ultimul an, ajungând la un total de 12.702 angajați. Iar datoriile nu au stat pe loc. Acestea s-au majorat cu 7,7%, urcând de la 1,87 miliarde la 2,01 miliarde de lei.
Profitul net cumulat pe trei ani al entității operaționale ar putea acoperi integral preluarea rețelei franceze. Dar lucrurile stau puțin diferit în structurarea unor tranzacții de tip M&A de o asemenea anvergură. Așa cum a relatat zf într-o analiză detaliată a pieței, francezii au acceptat un multiplu de 4,8x EBITDA, un nivel situat vizibil sub media europeană pentru tranzacții similare din sector.
Sinergii strategice și finantarea tranzactiei
Acest multiplu arată că frații Pavăl au reușit să securizeze un preț de achiziție extrem de avantajos. Estimările curente indică faptul că rețeaua Carrefour România ar urma să genereze în 2025 vânzări nete de aproximativ 2,77 miliarde de euro, susținute de un EBITDA de 173 de milioane de euro dintr-o rețea de 478 de unități comerciale. Ritmul de creștere comparabilă (LFL) de 1,5% este solid pentru retailul alimentar, deși inferior dinamicii înregistrate de divizia de bricolaj.
Cum intenționează Pavăl Holding să susțină financiar această expansiune accelerată? Grupul are resurse de capital care depășesc cu mult fluxurile anuale generate strict de magazinele Dedeman. Traiectoria istorică demonstrează o capacitate formidabilă de absorbție a activelor mari, vizibilă în achizițiile de real estate precum portofoliul CA Immo (377 milioane euro) sau complexul The Bridge (200 milioane euro).
Filozofia de alocare a capitalului a rămas constantă încă de la fondarea companiei.
„Între 1994 şi 2000 am cumpărat aproximativ 12 spaţii comerciale în Bacău şi alte oraşe învecinate. Am preferat să luăm credite la bancă decât să plătim chirie.” – Dragoș Pavăl, Cofondator Dedeman
Următoarea perioadă va fi definită de finalizarea procesului de due diligence și de obținerea avizelor de la Consiliul Concurenței. Finalizarea oficială a operațiunii este preconizată pentru a doua jumătate a anului 2026. Până atunci, rămâne de văzut care va fi mixul exact de finanțare pe care Pavăl Holding îl va activa pentru a închide cu succes această tranzacție istorică.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Revista IoanaCum alegi o grădiniță privată sigură și ce verifici la vizită, de la evacuare până la triajul zilnic
 News24Cum se verifică ofertele pentru turiști la Paris. Tariful taxiului de la aeroport începe de la 56 de euro
 Dolce SportArnold Garita a părăsit derby-ul accidentat în minutul 42. FCSB a rămas cu un singur atacant apt
 GetPonyȘeful Stellantis cere scuze șoferilor afectați de motoarele PureTech și airbagurile Takata
 BravonetPrințul Harry caută împăcarea cu regele Charles și prințul William după șase ani de tensiuni
 LylaCe verifici pentru nunta în grădină, de la programul muzicii la cateringul cu TVA de 11% și băuturile cu 21%


