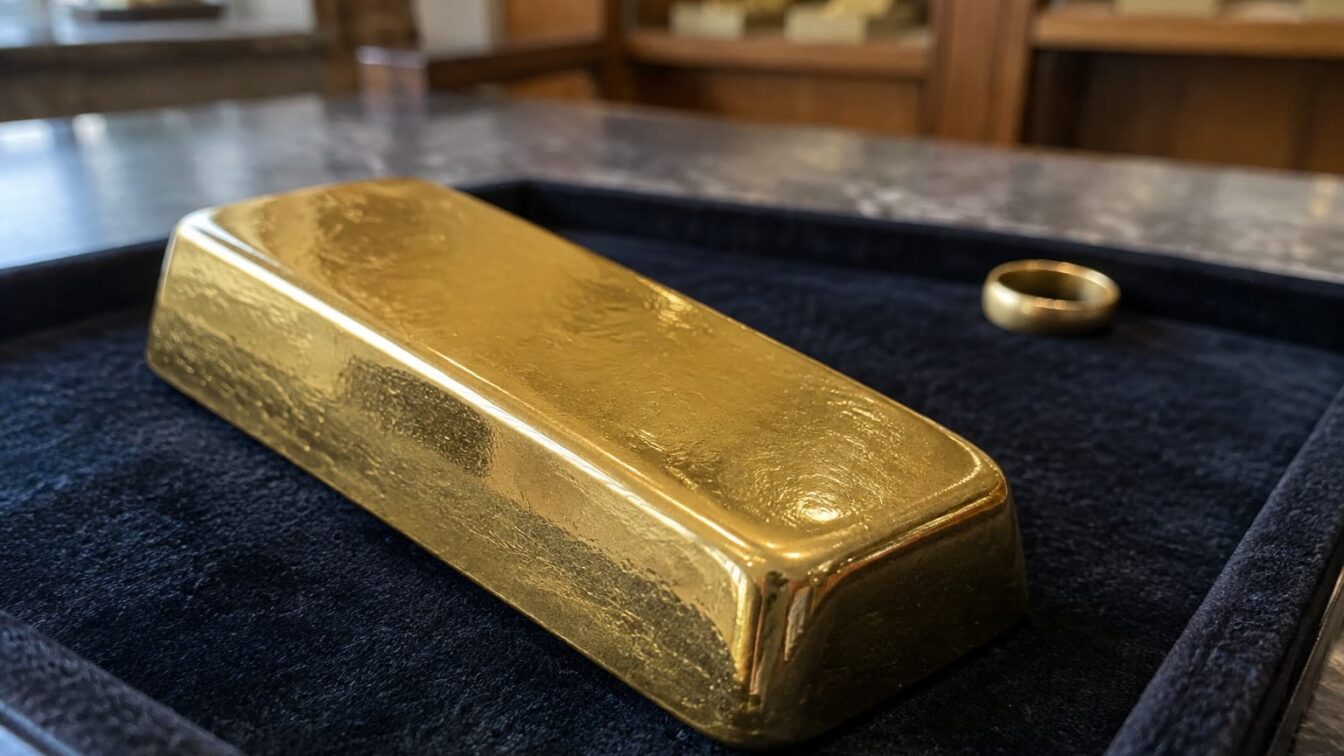
Lingourile, plachetele și o parte dintre monedele din aur aveau, în textul ANAF valabil pentru anul 2014, un regim TVA separat de bijuterii. Diferența conta direct la costul fiscal al produsului: aurul de investiții putea intra la scutire de TVA, în timp ce bijuteriile din aur și/sau platină apăreau distinct la accize, cu 1 euro/gram pentru aur de până la 14 K inclusiv și 2 euro/gram pentru aur de peste 14 K.
Conform ANAF, documentul folosit aici este valabil pentru anul 2014, are ca ultimă actualizare Legea nr. 69 din 12 mai 2014 și nu este o republicare.
Pentru un investitor care caută doar cadrul fiscal din acel moment, prima verificare era simplă: produsul trebuia să intre în definiția de la art. 152^3 pentru aur de investiții, nu în categoria bijuteriilor accizabile din anexa nr. 2. Din aceste texte nu pot fi deduse însă prețurile de piață, diferența dintre prețul de cumpărare și cel de răscumpărare, locurile de cumpărare din prezent sau regulile fiscale aplicabile astăzi.
Lingourile și plachetele intrau în categoria aurului de investiții doar de la o puritate minimă clară
În regimul descris la art. 152^3, aurul sub formă de lingouri sau plachete era încadrat drept aur de investiții dacă era acceptat ori cotat pe piețele de metale prețioase și avea puritatea minimă de 995 la mie. Textul precizează că aceste forme puteau fi reprezentate sau nu prin hârtii de valoare.
Există și o limită expresă în aceeași definiție: lingourile și plachetele cu greutatea de cel mult 1 gram erau exceptate. Asta înseamnă că, în lectura strictă a textului valabil pentru 2014, nu orice lingou mic din aur intra automat în regimul fiscal al aurului de investiții.
În practică, din acest text rezultau trei filtre de verificare înainte de orice discuție despre TVA:
- forma produsului: lingou sau plachetă acceptată ori cotată pe piața metalelor prețioase;
- puritatea minimă: 995 la mie;
- greutatea: peste 1 gram, pentru a nu intra în excepția scrisă explicit în articol.
Pentru monedele de aur conta titlul, statutul de monedă legală și prețul de vânzare
Pentru monedele de aur, textul ANAF stabilea condiții cumulative. Între ele apar titlul de cel puțin 900 la mie, faptul că moneda este sau a fost monedă legală de schimb în statul de origine și condiția de preț: moneda trebuia să fie vândută, în mod normal, la un preț care nu depășește cu mai mult de 80% valoarea de piață liberă a aurului conținut.
Același text spune și că monedele care intrau în această definiție nu erau considerate vândute în scop numismatic. Distincția este importantă pentru încadrare, fiindcă regimul de aur de investiții nu era construit pentru obiecte cumpărate ca piese de colecție.
Din textul reprodus reiese însă și o limită de utilizare a listei. Numerotarea condițiilor pentru monede sare peste punctul 2, astfel că articolul nu poate fi folosit ca listă completă de verificare fără consultarea formei oficiale integrale a actului din acel moment. Într-un ghid prudent, asta înseamnă că verificarea încadrării unei monede nu se oprește la un singur extras.
Regimul de TVA din 2014 pornea de la scutire pentru aurul de investiții
Art. 152^3 prevedea, în cadrul documentului ANAF valabil pentru 2014, scutirea de TVA pentru livrarea, achiziția intracomunitară și importul de aur de investiții.
Regimul nu privea doar aurul fizic. Scutirea acoperea și investițiile prin hârtii de valoare legate de aur nominalizat sau nenominalizat, precum și aurul negociat în conturi de aur. Articolul enumera, de asemenea, împrumuturile și schimburile cu aur prin care se dobândea un drept de proprietate sau o creanță asupra aurului de investiții.
Pentru cine analiza atunci costul fiscal al unei plasamente în aur, acesta era punctul central: dacă produsul era aur de investiții în sensul art. 152^3, tranzacția putea intra pe scutire de TVA. Dacă produsul nu trecea testul de încadrare, regula nu mai opera automat.
Intermedierea aurului de investiții era și ea tratată separat la TVA
Documentul ANAF arată că serviciile de intermediere a livrării de aur de investiții erau scutite de TVA atunci când agentul acționa în numele și pe seama unui mandant. Aici textul separă clar intermedierea de vânzarea directă.
În termeni practici, acest punct conta pentru structura costului unei tranzacții mediate. Totuși, din aceste surse nu rezultă comisioane, formule comerciale, spread-uri sau costuri totale suportate de client, astfel că nu se poate calcula din ele cât plătea efectiv un investitor pentru o tranzacție concretă.
Regimul special putea fi abandonat prin opțiune, dar numai în condiții stricte
Textul ANAF din 2014 nu se limita la scutire. El permitea și taxarea normală prin opțiune în anumite cazuri.
Persoana impozabilă care producea aur de investiții sau transforma orice aur în aur de investiții putea opta pentru regimul normal de taxă pentru livrările către altă persoană impozabilă.
Persoana impozabilă care livra în mod curent aur pentru scopuri industriale putea opta pentru taxarea normală a livrărilor de lingouri sau plachete încadrate ca aur de investiții, tot către altă persoană impozabilă.
Intermediarul care presta servicii de intermediere în numele și în contul unui mandant putea opta pentru taxare dacă mandantul își exercitase, la rândul său, opțiunea.
Exercitarea opțiunii se făcea prin notificarea organului fiscal competent. Efectul pornea de la înregistrarea notificării sau de la depunerea acesteia la poștă, cu confirmare de primire, și se aplica livrărilor făcute de la acea dată. Textul precizează un lucru important pentru disciplina fiscală: după exercitarea opțiunii, persoana impozabilă nu mai putea reveni la regimul special.
Mai departe, pentru livrările de aur de investiții taxate prin opțiune către cumpărători persoane impozabile, cumpărătorul era persoana obligată la plata TVA, conform normelor. Asta muta obligația de plată la beneficiar în acele tranzacții specifice.
Bijuteriile din aur și platină aveau accize distincte și nu trebuie confundate cu aurul de investiții
Același document ANAF tratează separat aurul de investiții și bunurile de lux accizabile. În lista de alte produse accizabile, art. 207 lit. f) include bijuteriile din aur și/sau din platină, cu excepția verighetelor.
Anexa nr. 2 detaliază nivelurile de acciză valabile în acea versiune a textului:
- pentru bijuteriile din aur de cel mult 14 K, inclusiv la această limită: 1 euro/gram;
- pentru cele din aur care depășesc 14 K: 2 euro/gram;
- pentru bijuteriile din platină și cele în care platina este combinată cu aur de 14 K ori de peste 14 K: 2 euro/gram.
Separarea este esențială. Faptul că un produs conține aur nu îl duce automat în categoria aurului de investiții. În logica textului valabil pentru 2014, bijuteria rămânea într-o clasă fiscală distinctă, cu propriul regim de accizare.
Pentru evaluarea unui produs, acesta era unul dintre puținele lucruri care puteau fi verificate direct din text:
Dacă este lingou, plachetă sau monedă care îndeplinește condițiile de la art. 152^3, intră în zona aurului de investiții.
Dacă este bijuterie din aur sau platină, cu excepția verighetelor, intră în categoria produselor accizabile din anexa nr. 2.
Cele două regimuri nu trebuie amestecate într-o analiză de cost fiscal.
Textul despre veniturile neimpozabile nu rezolvă singur fiscalitatea revânzării aurului fizic
Regula generală de la art. 42 lit. g) din documentul ANAF valabil în 2014 considera neimpozabile veniturile obținute prin transferul proprietății asupra bunurilor mobile și imobile din patrimoniul personal, sub rezerva excepțiilor prevăzute acolo. Sursa nu spune însă explicit dacă regula se aplică vânzării de aur fizic făcute de o persoană fizică.
Din acest motiv, textul poate fi folosit cel mult ca reper general de lectură a Codului fiscal din acel moment, nu ca răspuns complet și sigur pentru tratamentul fiscal al revânzării aurului în orice situație concretă. Pentru un ghid responsabil, acest pas trebuie lăsat la nivelul pe care îl susține sursa.
Existau și scutiri speciale pentru Banca Națională a României, separate de regimul investitorului
În documentul ANAF valabil pentru 2014, importul de aur efectuat de Banca Națională a României și livrările de aur către aceasta figurau ca operațiuni scutite de TVA, distinct de regimul aurului de investiții.
Aceste articole nu se confundă cu regimul aurului de investiții cumpărat de un investitor privat. Ele țin de un tratament distinct acordat Băncii Naționale a României.
O verificare de bază pentru textul fiscal din 2014
Textul permite o verificare de bază a încadrării fiscale și a tratamentului de TVA din 2014, nu o decizie de investiție actuală.
Pasul 1: se verifică dacă produsul este lingou, plachetă sau monedă care intră în definiția aurului de investiții din art. 152^3.
Pasul 2: pentru lingouri și plachete se verifică puritatea minimă de 995 la mie și excepția pentru greutatea de cel mult 1 gram.
Pasul 3: pentru monede se verifică titlul de cel puțin 900 la mie, statutul de monedă legală de schimb și plafonul de preț de cel mult 80% peste valoarea de piață liberă a aurului conținut.
Pasul 4: dacă produsul este bijuterie din aur și/sau platină, cu excepția verighetelor, el intră în capitolul accizelor, nu în regimul aurului de investiții.
Pasul 5: dacă produsul este aur de investiții în sensul textului din 2014, livrarea, achiziția intracomunitară și importul intrau pe scutire de TVA, cu posibilitatea de taxare prin opțiune în cazurile limitate prevăzute de articol.
În această limită stă și utilitatea reală a documentului. El clarifică încadrarea fiscală și tratamentul de TVA dintr-o versiune ANAF valabilă pentru 2014. Nu oferă însă baza pentru a spune la ce preț se cumpără aur astăzi, unde se cumpără, cu ce cost total se iese din investiție sau ce randament are plasamentul.
Pentru operatorii care comercializau aur de investiții, documentul impunea și o obligație clară de conformare: evidența tuturor tranzacțiilor și documentația care permite identificarea clientului trebuiau păstrate minimum 5 ani de la sfârșitul anului în care a avut loc operațiunea.
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră LylaCreierul copiilor mici răspunde diferit la joaca în doi față de un film urmărit cu părintele
 Revista IoanaCum alegi o lenjerie răcoroasă și ce verifici pe etichetă când cumperi bumbac 100% sau bambus
 Dolce SportPSG ar putea aduce înlocuitorul lui Kvaratskhelia înainte de ianuarie prin regula Joker
 Bravonet„The Prestige”, de Christopher Nolan, revine la cinema pe 29 ianuarie 2027, pentru prima dată în IMAX și pe 70 mm
 News24România a primit 300.000 de vaccinuri gratuite pentru oi și capre. Crescătorii nu trebuie să depună cereri
 GetPonyBMW iX5 60 xDrive se conduce mai bine decât X5-ul pe benzină în prima evaluare la volan