Pentru cele patru credite exemplificate la dobânzile din 23 octombrie 2026, ratele lunare sunt mai mici decât în calculele făcute cu indicii de acum un an. Comparația păstrează aceeași marjă bancară; suma efectiv plătită depinde însă de marja contractuală și de costurile suplimentare ale împrumutului.
ROBOR azi
Rata dobânzii oferite pe piața interbancară din România (ROBOR) are următoarele valori anuale pentru 23 octombrie 2026, conform seriilor publicate de Banca Națională a României (BNR). Variațiile sunt raportate la ședința din 22 octombrie:
- Scadența de 3 luni: 6,09%, cu o variație de 0,00 puncte procentuale.
- Scadența de 6 luni: 6,14%, tot cu 0,00 puncte procentuale variație.
- Scadența de 12 luni: 6,19%, după o reducere de 0,01 puncte procentuale.
- Scadența de o lună: 6,03%, fără modificare, respectiv 0,00 puncte procentuale.
IRCC, indicele din contractele noi
Indicele de referință pentru creditele consumatorilor (IRCC) aplicabil de la 1 octombrie până la 31 decembrie 2026 este de 5,57% anual. Calculul său folosește trimestrul 2 din 2026. Valoarea precedentă, aferentă trimestrului 1, a fost de 5,56% și s-a aplicat între 1 iulie și 30 septembrie 2026: creșterea este de 0,01 puncte procentuale.
Separat de indicele trimestrial folosit în contracte, ultima valoare zilnică publicată este de 5,66%, pentru 22 octombrie 2026. Față de 21 octombrie, când nivelul era de 5,75%, scăderea este de 0,09 puncte procentuale. Cele mai recente zece ședințe au avut valori cuprinse între 5,66% și 5,79%.
Cât înseamnă la rată
Exemplele de rate lunare de mai jos sunt preluate de pe Financiarul.ro și folosesc o marjă bancară de 2 puncte procentuale. Aceasta este o ipoteză de calcul, nu o marjă valabilă pentru orice contract și nici o ofertă bancară. Comisioanele, asigurările și celelalte costuri contractuale se adaugă în practică.
Comparația fiecărui împrumut păstrează suma, durata și marja, schimbând indicele actual cu cel de acum un an:
Pentru un împrumut nou de 300.000 de lei, rambursabil în 30 de ani, IRCC plus marja înseamnă o dobândă anuală de 7,57%. Plata lunară rezultată este de 2.112 lei, comparativ cu 2.214 lei la indicele anterior. Reducerea calculată este de 102 lei lunar și 1.222 lei anual. Dobânda totală din simularea pe întreaga durată este de 460.335 lei.
La o finanțare nouă de 150.000 de lei, cu durata de 25 de ani și aceeași dobândă anuală, rata rezultă la 1.115 lei, față de 1.164 lei în comparația anuală. Diferențele publicate sunt de 48 lei mai puțin lunar și 580 lei mai puțin anual. Simularea indică dobânzi totale de 184.598 lei.
Pentru un credit anterior lunii mai 2019, cu 200.000 de lei și 20 de ani rămași, ROBOR la 3 luni plus marja conduce la 8,09% anual. Rata este de 1.684 lei, în loc de 1.723 lei la indicele de acum un an. Diferența este de 39 lei lunar și 467 lei anual în minus. Dobânda totală calculată pentru perioada rămasă este de 204.184 lei.
Un credit vechi de 100.000 de lei, cu 15 ani rămași și dobânda legată de ROBOR la 6 luni, ajunge la o dobândă anuală de 8,14%. Rata orientativă este de 964 lei, comparativ cu 988 lei. Reducerile publicate sunt de 25 lei lunar și 294 lei anual. Dobânzile însumate în simulare ajung la 73.475 lei.
Totalurile dobânzilor aparțin acestor simulări, realizate la dobânzile indicate și fără comisioane. Ele nu reprezintă o prognoză pentru evoluția viitoare a indicilor variabili.
Cum au evoluat indicii în ultimele 12 luni
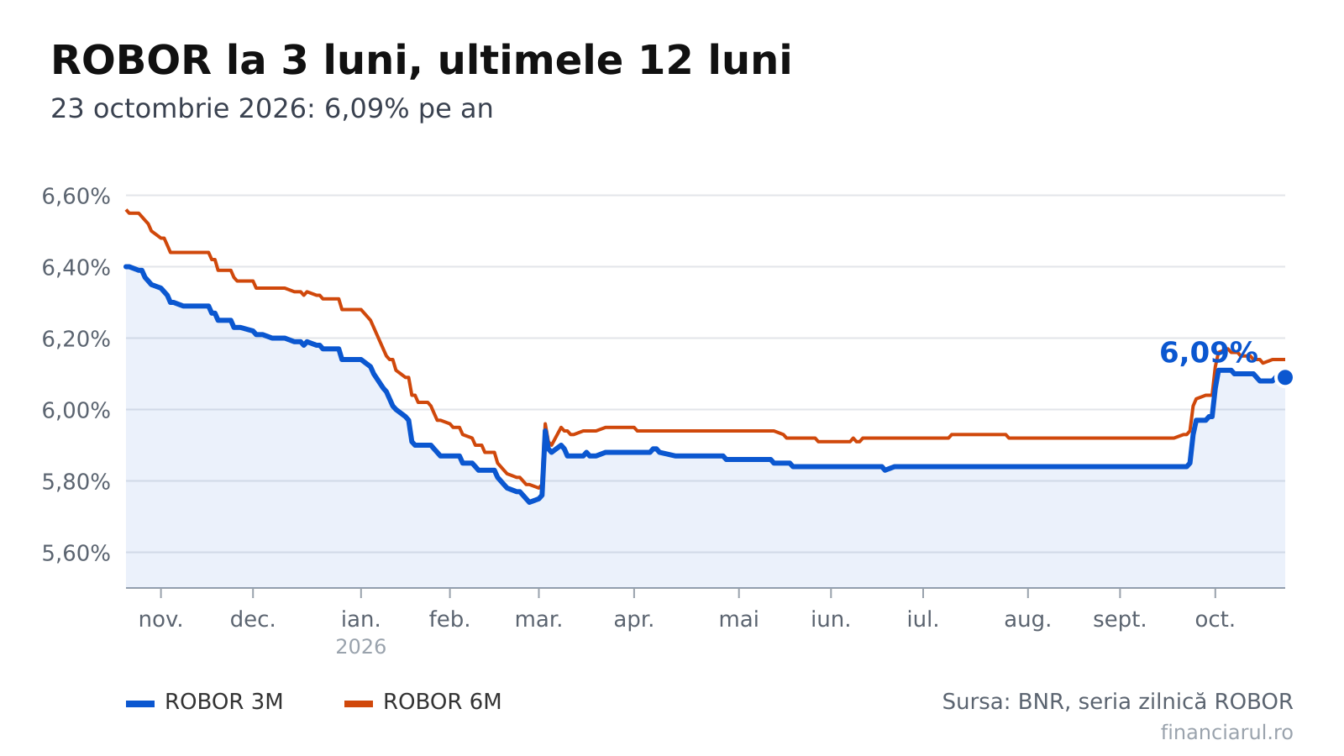
Pentru ROBOR la 3 luni, seria zilnică acoperă 251 de ședințe, între 23 octombrie 2025 și 23 octombrie 2026. La începutul intervalului, indicele era de 6,40%, nivel care reprezintă și maximul perioadei. Valoarea actuală este cu 0,31 puncte procentuale mai mică. Minimul a fost de 5,74%, înregistrat la 27 februarie 2026.
Reperele mai apropiate arată însă creșteri. La 24 iulie 2026, ROBOR la 3 luni era de 5,84%, cu 0,25 puncte procentuale sub nivelul actual. La 23 septembrie era de 5,85%, diferența fiind de 0,24 puncte, iar la 16 octombrie era de 6,08%, cu 0,01 puncte mai puțin.
ROBOR la 6 luni avea 6,56% la 23 octombrie 2025, maximul ultimelor 12 luni; reducerea până la valoarea actuală este de 0,42 puncte procentuale. Minimul, de 5,78%, datează din 2 martie 2026. Indicele a fost de 5,93% la 24 iulie, 5,94% la 23 septembrie și 6,13% la 16 octombrie 2026. Față de aceste repere, creșterile sunt de 0,21, 0,20 și, respectiv, 0,01 puncte procentuale.
Pentru scadența de 12 luni, maximul de 6,77% a fost consemnat la 23 octombrie 2025; nivelul actual este cu 0,58 puncte procentuale inferior. Minimul de 5,92% a fost atins la 2 martie 2026. Valorile din 24 iulie și 23 septembrie au fost de 5,98% și 5,99%, ceea ce înseamnă creșteri de 0,21 și 0,20 puncte până în prezent. Față de 16 octombrie, indicele a rămas neschimbat.
ROBOR la o lună se află, în schimb, cu 0,08 puncte procentuale peste valoarea de 5,95% din 23 octombrie 2025. Minimul perioadei a fost de 5,64%, la 2 martie 2026, iar maximul de 6,08%, la 5 octombrie. Atât la 24 iulie, cât și la 23 septembrie, indicele avea 5,74%, cu 0,29 puncte sub nivelul actual. Comparativ cu 16 octombrie, variația este nulă.
În cazul IRCC, istoricul trimestrial începe cu valoarea de 5,66%, calculată pentru trimestrul 3 din 2024 și aplicată între 1 ianuarie și 31 martie 2025. A urmat 5,55%, aferent trimestrului 4 din 2024, în scădere cu 0,11 puncte procentuale și aplicabil între 1 aprilie și 30 iunie 2025.
Indicele pentru trimestrul 1 din 2025 a rămas la 5,55%, fiind utilizat între 1 iulie și 30 septembrie 2025. Pentru trimestrul 2 din același an, valoarea a urcat cu 0,51 puncte, la 6,06%, și s-a aplicat între 1 octombrie și 31 decembrie 2025. Acesta este reperul anual al exemplelor de credite noi.
Ulterior, valoarea aferentă trimestrului 3 din 2025 a coborât cu 0,38 puncte, la 5,68%, pentru perioada 1 ianuarie – 31 martie 2026. Indicele calculat pentru trimestrul 4 din 2025 a scăzut cu încă 0,10 puncte, la 5,58%, aplicabil între 1 aprilie și 30 iunie 2026. Trecerea la indicele din trimestrul 1 din 2026 a adus o reducere de 0,02 puncte procentuale.
Cine plătește după care indice
Creditele în lei acordate înainte de mai 2019 folosesc, de regulă, ROBOR cu scadența de 3 sau 6 luni, la care se adaugă marja băncii. Pentru împrumuturile de consum în lei, cu dobândă variabilă, acordate din mai 2019, referința este IRCC, introdus prin Ordonanța de urgență 19/2019.
Marja rămâne fixată contractual, dar diferă între bănci. Pentru identificarea calculului aplicabil unui împrumut, reperele sunt indicele înscris în contract, scadența lui în cazul ROBOR și marja adăugată de bancă. O majorare a ROBOR înseamnă dobânzi mai mari pentru creditele vechi legate de acest indice.
Metoda de calcul separă indicele de costurile contractului
ROBOR exprimă dobânda medie la care băncile românești se împrumută reciproc în lei. Reuters îl calculează la ora 11 în zilele lucrătoare, utilizând cotațiile băncilor participante. BNR publică valori pentru scadențe care pornesc de la o zi și ajung la 12 luni.
IRCC zilnic pornește de la dobânzile tranzacțiilor interbancare, cântărite după volumul fiecărei tranzacții. Indicele trimestrial rezultă din media aritmetică a valorilor zilnice din trimestrul de referință. El se aplică din prima zi a trimestrului al doilea de după perioada de calcul.
Ratele orientative sunt obținute prin formula anuității, adică a plăților lunare egale. Comparația anuală utilizează IRCC aferent trimestrului 2 din 2025, respectiv cotațiile ROBOR de la 23 octombrie 2025, fără schimbarea marjei. Calculele exclud comisioanele, asigurările și celelalte costuri prevăzute în contract.
Datele complete și actualizate: Dobânzile azi.
Citește și:
- Ratele calculate cu ROBOR și IRCC la 20 octombrie 2026 sunt mai mici decât acum un an. Diferențele pentru patru credite
- Ce înseamnă ROBOR la trei luni și cum a evoluat dobânda interbancară până la 6,08% în octombrie 2026
- Ce IRCC se folosește la calculul creditelor și când se aplică valoarea de 5,61% anunțată pentru ianuarie 2027
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră News24Cum funcționează vaccinul personalizat pentru melanom și de ce prima doză necesită aproximativ 6 săptămâni
 Dolce SportCum se programează antrenamentul pentru masă musculară fără a depinde de o anumită oră a zilei
 GetPonyAngajații Volkswagen pregătesc posibile greve în Germania, dar nu înainte de 1 ianuarie 2027
 BravonetCât costă muzica la nuntă în 2026 și 2027 și cum poate crește factura cu 20-30% dacă rezervi serviciile separat
 LylaCând poți face screening pulmonar între 50 și 75 de ani și ce presupune tomografia cu doză redusă
 Revista IoanaCe poți mânca după o criză de fiere în primele 48 de ore și cum revii treptat la mesele obișnuite