Creditele din cele patru exemple calculate cu dobânzile de referință valabile la 23 octombrie 2026 au rate lunare mai mici decât la indicii de acum un an, dacă marja băncii rămâne aceeași. Comparația este orientativă: suma împrumutată, durata și indicele folosit diferențiază rezultatele, iar comisioanele și asigurările se adaugă separat.
ROBOR la 3 și 6 luni rămâne nemodificat
Valorile publicate de Banca Națională a României (BNR) pentru 23 octombrie 2026 arată stabilitate la trei dintre cele patru scadențe urmărite. Fixingul, adică valoarea stabilită pentru ședința respectivă, a evoluat astfel față de 22 octombrie:
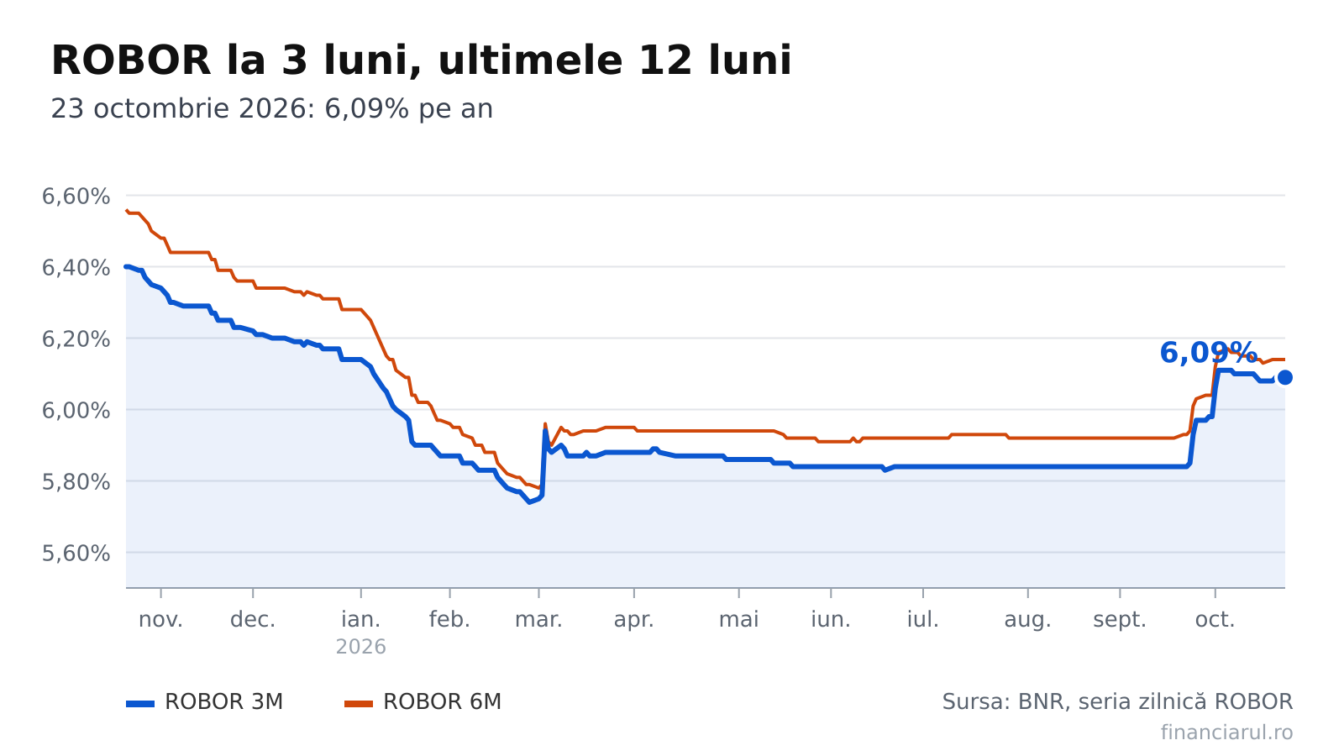
- La 3 luni, ROBOR este 6,09% pe an, cu o variație de 0,00 puncte procentuale.
- La 6 luni, nivelul este 6,14% pe an; diferența zilnică este tot de 0,00 puncte procentuale.
- La 12 luni, indicele ajunge la 6,19% pe an, după o reducere de 0,01 puncte procentuale.
- La 1 lună, valoarea este 6,03% pe an, fără modificare: 0,00 puncte procentuale.
IRCC aplicabil în contracte este 5,57% până la 31 decembrie
Indicele de referință pentru creditele consumatorilor (IRCC) utilizat între 1 octombrie și 31 decembrie 2026 provine din trimestrul 2 al anului. Nivelul său, de 5,57%, îl depășește cu 0,01 puncte procentuale pe cel precedent, de 5,56%, calculat pentru trimestrul 1 și aplicat între 1 iulie și 30 septembrie 2026.
Separat, cea mai recentă valoare zilnică este 5,66%, pentru 22 octombrie 2026, în scădere cu 0,09 puncte procentuale față de ședința anterioară. Această cotație zilnică nu este indicele trimestrial introdus în calculul ratelor.
Seria zilnică din octombrie 2026 pornește, pentru cele zece ședințe urmărite, de la 5,77% în ziua de 9. Urmează 5,79% pe 12 octombrie, cu o creștere de 0,02 puncte procentuale; 5,74% pe 13 octombrie, cu o scădere de 0,05 puncte; și 5,75% pe 14 octombrie, după un avans de 0,01 puncte.
Pe 15 octombrie, indicele a coborât cu 0,01 puncte procentuale, la 5,74%, iar pe 16 octombrie a pierdut 0,03 puncte, până la 5,71%. Nivelul s-a menținut pe 19 octombrie. Pe 20 octombrie a urcat cu 0,05 puncte, la 5,76%, apoi a scăzut cu 0,01 puncte, la 5,75%, pe 21 octombrie. Intervalul celor zece ședințe este astfel cuprins între 5,66% și 5,79%.
Ratele orientative scad față de calculul de acum un an
Cele patru simulări adaugă indicelui o marjă de 2 puncte procentuale. Aceasta este doar o ipoteză de calcul, nu o ofertă bancară: marja contractuală este fixă, dar diferă între bănci. Rezultatele sunt următoarele:
Pentru o finanțare nouă de 300.000 de lei, rambursată în 30 de ani, dobânda anuală rezultată din IRCC plus marjă este 7,57%. Rata lunară calculată ajunge la 2.112 lei, comparativ cu 2.214 lei folosind indicele de acum un an. Reducerea indicată de calcul este de 102 lei lunar și 1.222 lei anual.
La un împrumut nou de 150.000 de lei, cu durata de 25 de ani și aceeași dobândă anuală de 7,57%, plata lunară este 1.115 lei. Calculul cu vechiul indice dădea 1.164 lei.
Pentru un credit anterior lunii mai 2019, de 200.000 de lei, cu încă 20 de ani de rambursare, ROBOR la 3 luni plus marja conduce la o dobândă anuală de 8,09%. Rata rezultată este 1.684 lei, față de 1.723 lei în comparația anuală. Reducerea calculată este de 39 de lei lunar și 467 de lei anual.
Un credit vechi de 100.000 de lei, pentru care mai sunt 15 ani de plată, are în exemplul legat de ROBOR la 6 luni o dobândă anuală de 8,14%. Rata este 964 de lei, comparativ cu 988 de lei la indicele anterior. Diferența dintre ratele lunare afișate este de 24 de lei, în minus.
Aceste sume exclud comisioanele, asigurările și celelalte costuri contractuale. Pentru obligația efectivă de plată contează marja înscrisă în contract și costurile care se adaugă ratei calculate.
Comparația anuală diferă de evoluția ultimelor luni
La ROBOR pentru 3 luni, reperele sunt 6,08% la 16 octombrie 2026, 5,85% la 23 septembrie și 5,84% la 24 iulie. Față de acestea, fixingul din 23 octombrie este mai mare cu 0,01, cu 0,24, respectiv cu 0,25 puncte procentuale. În schimb, față de 6,40% la 23 octombrie 2025, scăderea este de 0,31 puncte procentuale.
Seria anuală pentru această scadență cuprinde 251 de ședințe. Minimul a fost atins la 27 februarie 2026, cu 5,74%; maximul coincide cu valoarea de la începutul intervalului anual.
Pentru scadența de 6 luni, valorile de referință din aceleași zile sunt 6,13%, 5,94%, 5,93% și 6,56%. Diferențele până la fixingul curent sunt, în ordine, +0,01, +0,20, +0,21 și -0,42 puncte procentuale. Minimul anual, 5,78%, datează din 2 martie 2026; maximul a fost valoarea din 23 octombrie 2025.
La 12 luni, aceleași comparații pornesc de la 6,19%, 5,99%, 5,98% și 6,77%. Variațiile sunt de 0,00, +0,20, +0,21 și -0,58 puncte procentuale. Nivelul minim a fost 5,92%, la 2 martie 2026, iar maximul corespunde ședinței din 23 octombrie 2025.
Scadența de 1 lună are o evoluție anuală diferită: față de 5,95% la 23 octombrie 2025, indicele este mai mare cu 0,08 puncte procentuale. Comparativ cu 16 octombrie 2026, variația este nulă. Față de 23 septembrie și 24 iulie, când valoarea era 5,74% în ambele zile, creșterea este de 0,29 puncte procentuale. Extremele anuale sunt 5,64%, la 2 martie 2026, și 6,08%, la 5 octombrie 2026.
Istoricul IRCC trimestrial începe cu 5,66% pentru trimestrul 3 din 2024, aplicat între 1 ianuarie și 31 martie 2025. Pentru trimestrul 4 din 2024, indicele a coborât cu 0,11 puncte procentuale, la 5,55%, nivel utilizat între 1 aprilie și 30 iunie 2025.
Trimestrul 1 din 2025 a păstrat valoarea de 5,55%, aplicabilă între 1 iulie și 30 septembrie 2025. Trimestrul 2 a adus 6,06%, cu 0,51 puncte procentuale în plus, pentru perioada 1 octombrie – 31 decembrie 2025. Acesta este reperul anual folosit în simulările creditelor legate de IRCC.
Pentru trimestrul 3 din 2025, indicele a scăzut cu 0,38 puncte procentuale, la 5,68%, și s-a aplicat între 1 ianuarie și 31 martie 2026. Trimestrul 4 a adus o nouă reducere, de 0,10 puncte, la 5,58%, pentru intervalul 1 aprilie – 30 iunie 2026. Următoarea valoare trimestrială a coborât cu încă 0,02 puncte procentuale, înaintea creșterii aplicabile în prezent.
Data acordării creditului diferențiază indicele folosit
Împrumuturile în lei acordate înainte de mai 2019 sunt, în general, legate de ROBOR pentru scadența de 3 sau 6 luni, la care se adaugă marja băncii. Pentru creditele noi în lei, cu dobândă variabilă, formula folosește IRCC și marja contractuală.
O majorare a ROBOR înseamnă dobânzi mai mari pentru creditele vechi legate de acest indice. În cazul creditelor bazate pe IRCC, valoarea relevantă pentru contract este cea trimestrială, nu fiecare fluctuație zilnică. Identificarea indicelui și a marjei din contract este necesară înaintea comparării unei rate reale cu exemplele orientative.
Metoda separă cotațiile bancare de tranzacțiile efective
ROBOR reprezintă dobânda medie la care băncile românești oferă împrumuturi în lei pe piața interbancară. Reuters îl calculează în zilele lucrătoare, la ora 11, utilizând cotațiile băncilor participante. BNR publică valorile pentru termene cuprinse între o zi și 12 luni.
Pentru IRCC zilnic, calculul utilizează dobânzile tranzacțiilor interbancare, ponderate după volume. Indicele trimestrial rezultă din media aritmetică a valorilor zilnice ale trimestrului de referință. Aplicarea începe în prima zi a celui de-al doilea trimestru care urmează celui de referință.
Simulările ratelor folosesc formula anuității, adică rambursarea prin plăți lunare egale. Comparația anuală păstrează marja și înlocuiește numai indicele: pentru IRCC utilizează trimestrul 2 din 2025, iar pentru ROBOR, fixingul cu 365 de zile anterior.
Datele complete și actualizate: Dobânzile azi.
Citește și:
- Ce înseamnă ROBOR la trei luni și cum a evoluat dobânda interbancară până la 6,08% în octombrie 2026
- ROBOR sau IRCC la credite. Ce valori se compară cu indicele de 5,57% și ce prevede proiectul de recalculare
- La ce rată ajunge un credit de 300.000 de lei cu IRCC din 22 octombrie 2026 și cum se compară cu anul trecut
Pentru a fi la curent cu toate știrile, urmărește Financiarul.ro și pe Google News
Parteneri
Articole recomandate din rețeaua noastră Dolce SportDe ce au ieșit prematur din fotbal Mihai Neșu și Ionuț Ban. Accidentul și diagnosticul care le-au oprit carierele
 GetPonyMașinile verificate în România au mai des kilometrajul modificat, dar media kilometrilor șterși scade
 BravonetRenate Reinsve a trecut prin 17 duble pentru o scenă din „Fjord”, filmul lui Cristian Mungiu
 LylaHugo Boss devine filială Frasers Group, după ce grupul britanic a ajuns la 50,08% din acțiuni
 Revista IoanaCe verifici înainte să faci o grădină verticală pe fațadă și cum citești plafonul de 40.000 lei
 News24Rusia a ucis patru oameni în Ucraina într-o zi de atacuri cu 78 de răniți


